

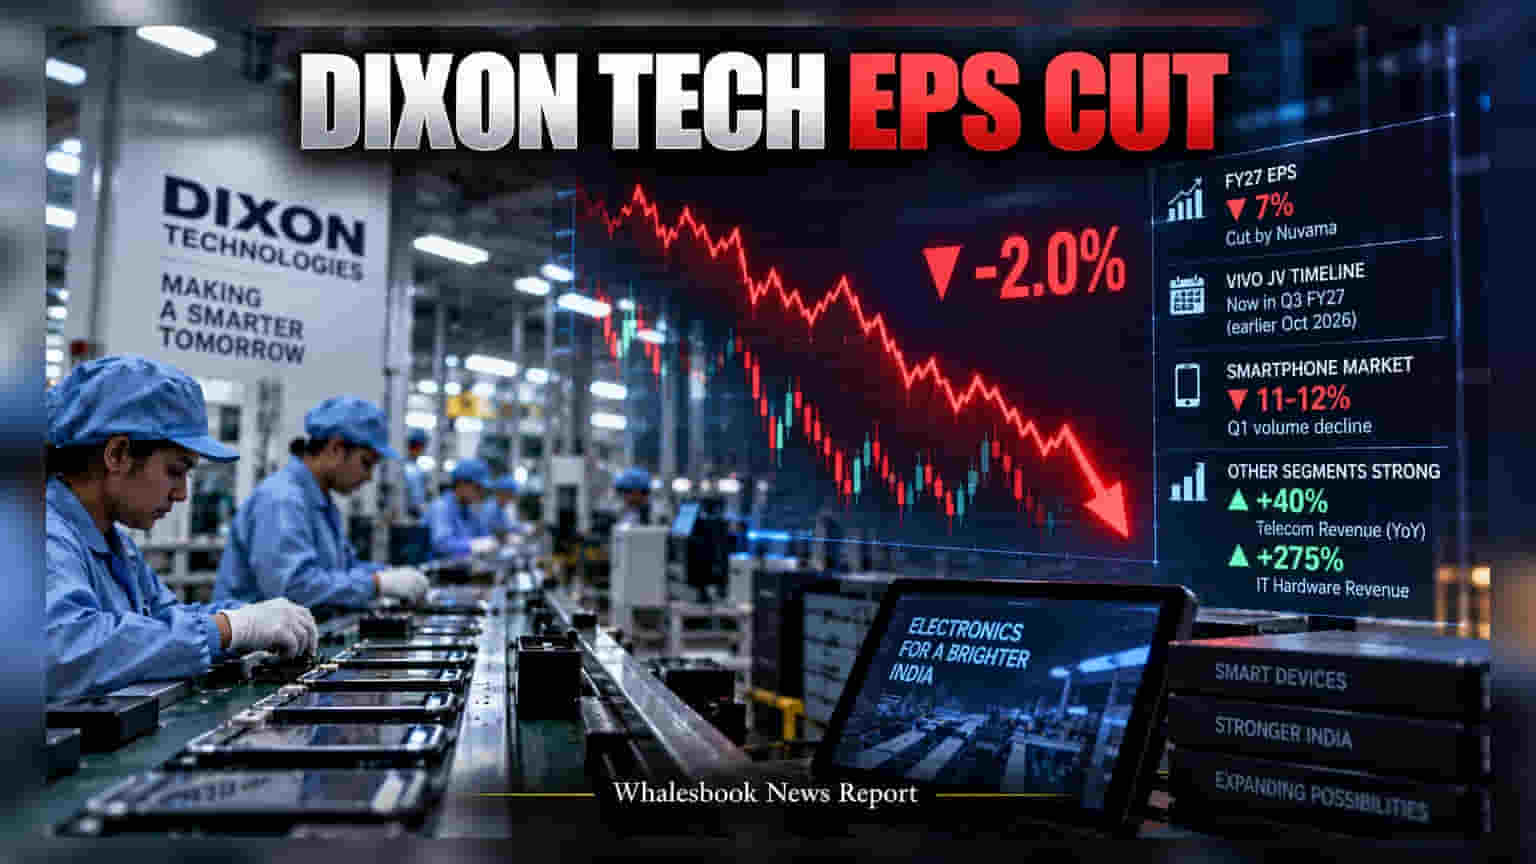
Dixon Technologies च्या शेअर्समध्ये आज **2%** ची घसरण पाहायला मिळाली. ब्रोकरेज फर्म Nuvama ने कंपनीच्या FY27 च्या प्रॉफिट अंदाजाला **7%** नी कमी केल्याने गुंतवणूकदारांमध्ये चिंतेचे वातावरण निर्माण झाले आहे.
स्मार्टफोन क्षेत्रातील सुस्त मागणी आणि Vivo सोबतच्या जॉइंट व्हेंचरमधील (Joint Venture) विलंबाचा फटका Dixon Technologies ला बसला आहे. Nuvama Institutional Equities ने आर्थिक वर्ष 2027 साठी कंपनीच्या प्रॉफिट-पर-शेअरचा अंदाज 7% नी कमी केला आहे. पूर्वी ऑक्टोबर 2026 मध्ये सुरू होणारा हा प्रकल्प आता 2027 च्या तिसऱ्या तिमाहीत सुरू होण्याची शक्यता आहे.
स्मार्टफोन मार्केटवर दबाव
भारतीय स्मार्टफोन बाजार सध्या कठीण काळातून जात आहे. मेमरी चिप्सच्या वाढत्या किमतींमुळे हँडसेट महागले असून मागणीत 11-12% घसरण झाली आहे. दुसऱ्या तिमाहीत ही घसरण 15-20% पर्यंत जाऊ शकते, असा अंदाज आहे. कंपनी दुसऱ्या तिमाहीत 9.4 ते 9.5 दशलक्ष युनिट्सचे उत्पादन साध्य करेल, असा अंदाज असला तरी निर्यातीबाबतची आव्हाने कायम आहेत.
इतर विभागांत तेजीची आशा
एकीकडे स्मार्टफोन सेगमेंटवर दबाव असला तरी, कंपनीच्या इतर व्यवसायांनी चांगली कामगिरी सुरू ठेवली आहे. टेलिकॉम विभागात ₹6,500 कोटी ते ₹7,000 कोटींच्या महसुलाची अपेक्षा आहे, जो गेल्या वर्षीच्या तुलनेत 40% जास्त आहे. आयटी हार्डवेअर विभागात 275% ची मोठी वाढ अपेक्षित असून महसूल ₹6,000 कोटींच्या पुढे जाण्याचा अंदाज आहे. विशेष म्हणजे, Nuvama ने FY28 साठी प्रॉफिट अंदाज 9% नी वाढवला आहे, जो दीर्घकालीन वाढीचे संकेत देतो.
गुंतवणूकदारांसाठी काय?
चालू आर्थिक वर्षासाठी कंपनीने 33 दशलक्ष युनिट्सची गाईडन्स कायम ठेवली आहे. ब्रोकरेजने या शेअरवर 'Hold' रेटिंग देत ₹14,800 ची टार्गेट प्राईस निश्चित केली आहे. आगामी काळात Vivo सोबतचे काम आणि निर्यातीत होणारी सुधारणा शेअरच्या वाटचालीसाठी महत्त्वाची ठरेल.