

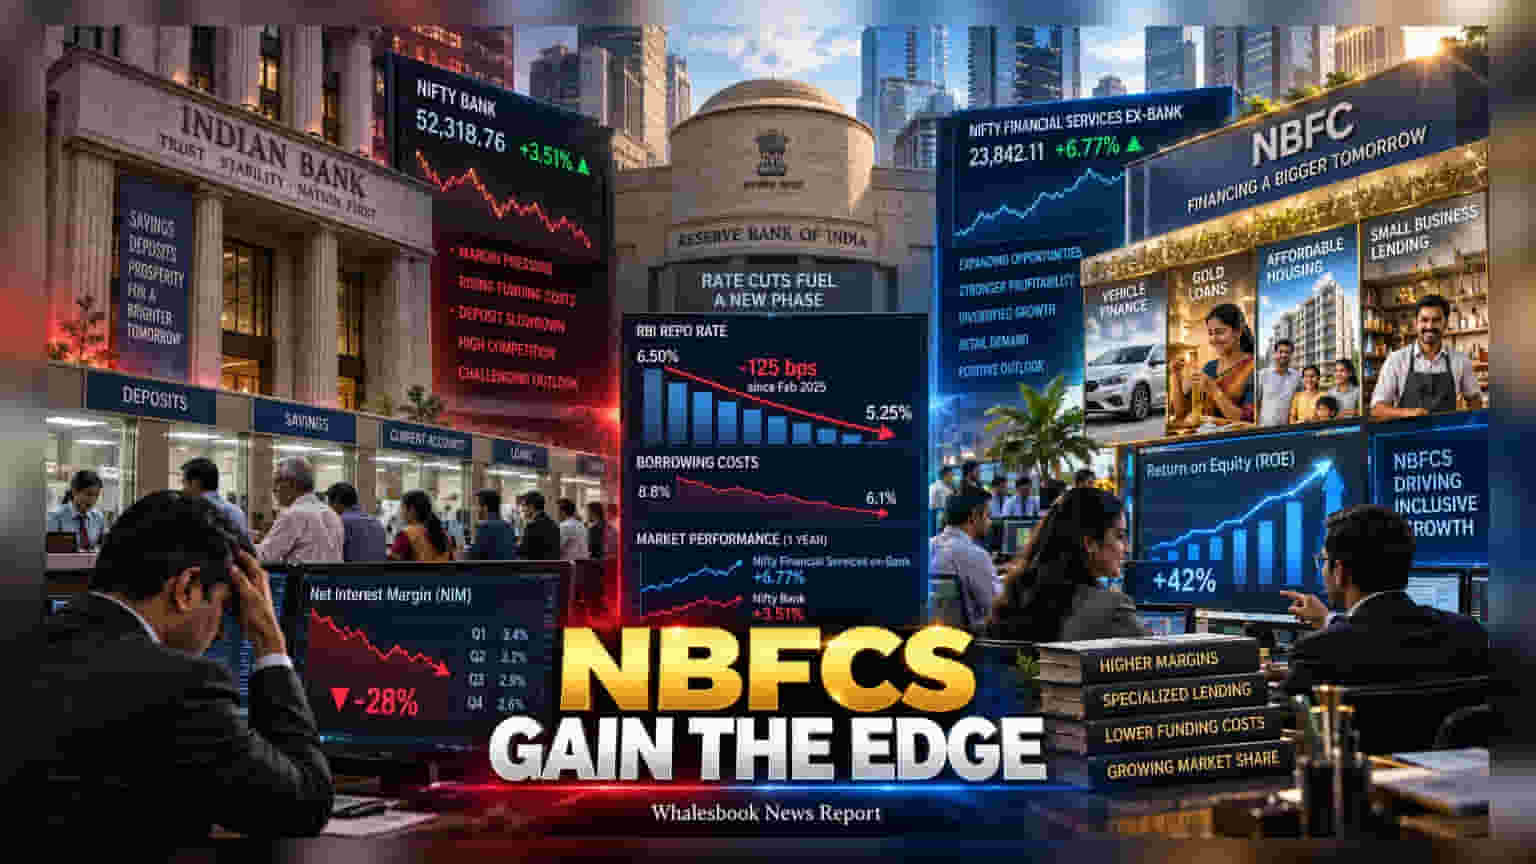
सध्याच्या व्याजदर कपातीच्या वातावरणात गुंतवणूकदारांचा कल बँकांकडून NBFCs कडे वळत आहे. फेब्रुवारी २०२५ पासून रेपो रेटमध्ये **१२५ बेसिस पॉइंट्सची** कपात झाल्यामुळे NBFCs चे मार्जिन सुरक्षित राहात असून, त्यांच्या कामगिरीत अधिक तेजी दिसून येत आहे.
भारतीय आर्थिक क्षेत्रात गुंतवणुकीचा कल बदलताना दिसत आहे. निफ्टी फायनान्शिअल सर्व्हिसेस (एक्झ-बँक) इंडेक्समध्ये मागील एका वर्षात ६.७७% वाढ झाली आहे, तर निफ्टी बँक इंडेक्स केवळ ३.५१% ने वधारला आहे. हा फरक स्पष्ट करतो की बदलत्या आर्थिक स्थितीत कोणत्या क्षेत्राचा व्यवसाय अधिक लवचिक आहे.
व्याजदरांचा मार्जिनवर परिणाम
फेब्रुवारी २०२५ पासून रिझर्व्ह बँकेने रेपो रेटमध्ये १२५ बेसिस पॉइंट्सची कपात केली आहे. बँकांचे कर्ज वितरण मोठ्या प्रमाणावर फ्लोटिंग दरांशी जोडलेले असल्याने, व्याजदर कमी होताच त्यांचे उत्पन्न लगेच घटते. मात्र, ठेवींवरील व्याजदर इतक्या लवकर कमी होत नसल्याने बँकांच्या मार्जिनवर दबाव वाढतो. याउलट, अनेक NBFCs गोल्ड लोन, वाहन कर्ज आणि लघु उद्योगांना स्थिर व्याजदराने (Fixed Interest Rates) कर्ज देतात. त्यामुळे बाजारपेठेतील व्याजदर कमी होताना त्यांचा कर्ज देण्याचा खर्च कमी होतो, पण जुन्या कर्जांवरील उत्पन्न टिकून राहते.
गुंतवणुकीच्या पद्धतीत बदल
बँकांचे मुख्य भांडवल हे ग्राहकांच्या ठेवी (Deposits) असतात, पण आता घरगुती बचतीचे प्रमाण बदलत आहे. इकॉनॉमिक सर्व्हे २०२५-२६ नुसार, बँकांमधील बचतीचा वाटा २०१२ मधील ५७.९% वरून २०२५ मध्ये ३५.२% वर खाली आला आहे. यामुळे बँकांना आता महागड्या बॉण्ड्स किंवा मार्केट-लिंक्ड फंड्सवर अवलंबून राहावे लागत आहे.
निश लेंडिंगचे महत्त्व
बँका मोठ्या औद्योगिक कर्जांवर लक्ष केंद्रित करत असताना, NBFCs ने गोल्ड लोन, सेकंड हँड व्हेईकल फायनान्सिंग आणि परवडणारी घरे यांसारख्या स्पेशलाइज्ड क्षेत्रात आपली पकड मजबूत केली आहे. या क्षेत्रांत स्थानिक पातळीवरील कौशल्याची गरज असल्याने तिथे बँकांशी थेट स्पर्धा कमी असते.
गुंतवणूकदारांनी काय लक्षात घ्यावे?
NBFCs साठी निधीची उपलब्धता (Liquidity) आणि क्रेडिट कॉस्ट हे दोन महत्त्वाचे घटक आहेत. दुसरीकडे, बँकांसाठी ठेवींचे प्रमाण आणि कर्ज खात्यांची गुणवत्ता (Asset Quality) तपासणे भविष्यातील नफ्यासाठी अत्यंत आवश्यक ठरेल.