

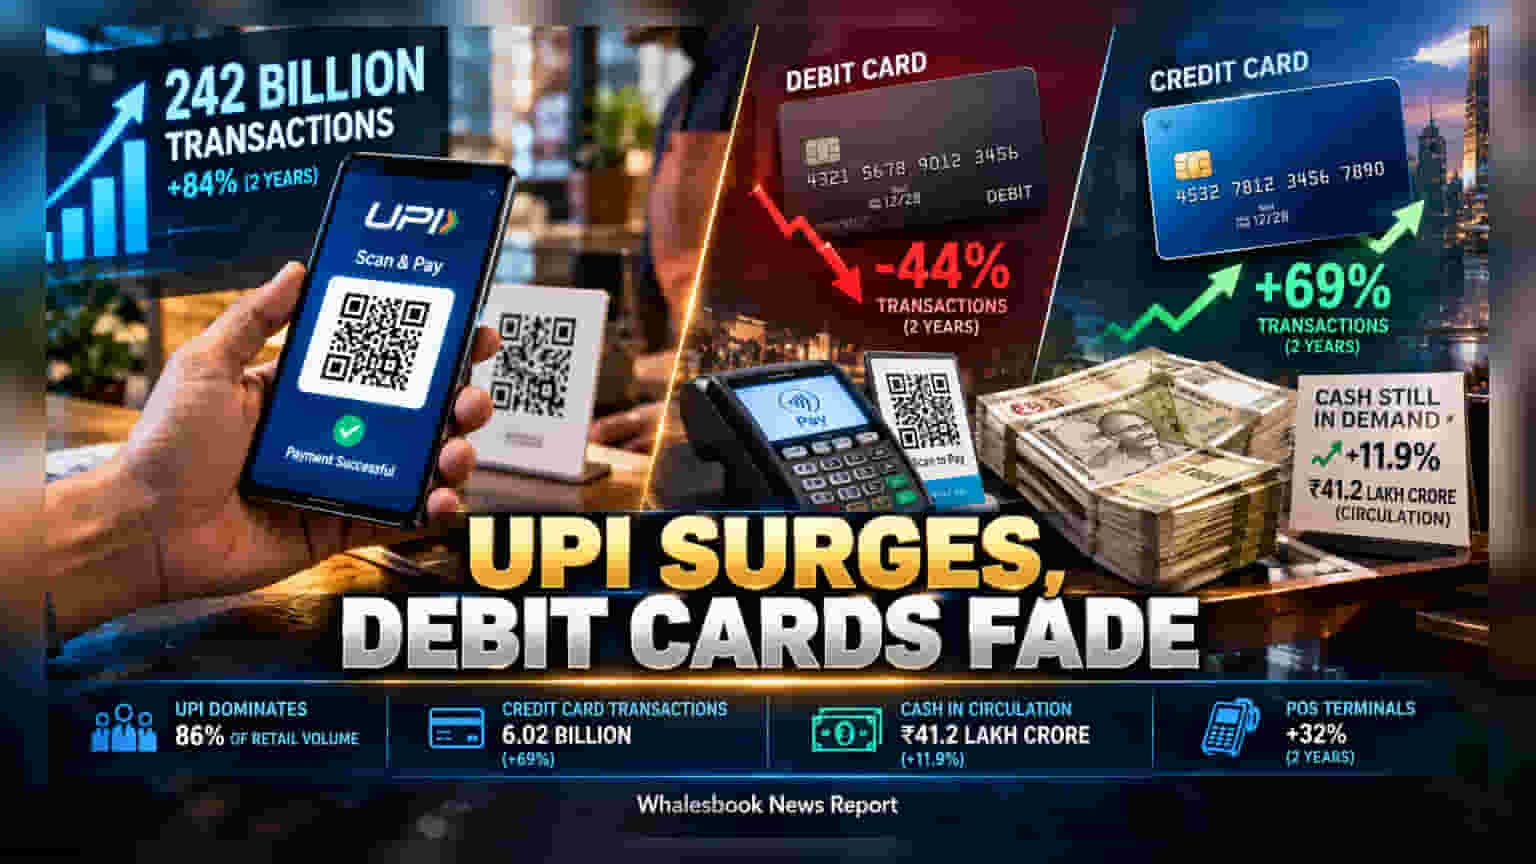
FY26 मध्ये UPI ट्रान्झॅक्शन्सनी **२४२ अब्जांचा** टप्पा गाठला असून, किरकोळ व्यवहारांमध्ये **८६%** वाटा मिळवला आहे. एकीकडे क्रेडिट कार्ड आणि रोख चलनाचा वापर वाढत असताना डेबिट कार्ड्सचे महत्त्व कमी होत असल्याचे चित्र आहे.
भारतातील पेमेंटच्या सवयींमध्ये एक मोठा बदल दिसून येत आहे. FY26 च्या अधिकृत आकडेवारीनुसार, रोजच्या छोट्या व्यवहारांसाठी UPI हे लोकांच्या पसंतीचे माध्यम बनले आहे. यामुळे डेबिट कार्ड्सचा खरेदीसाठीचा वापर लक्षणीयरीत्या कमी झाला आहे.\n\n### UPI चा दबदबा\nUPI च्या व्यवहारांमध्ये गेल्या दोन वर्षांत ८४% ची मोठी वाढ झाली असून, आता हे प्रमाण एकूण रिटेल व्यवहारांच्या ८६% इतके आहे. एका UPI व्यवहाराचे सरासरी मूल्य ₹१,३०० पर्यंत खाली आले आहे, ज्याचा अर्थ लोक दैनंदिन व्यवहारांसाठी त्याचा वापर करत आहेत. देशभरातील UPI QR कोडची संख्या ७६१ दशलक्ष झाली आहे.\n\n### डेबिट कार्ड की फक्त 'कॅश' काढण्याचे साधन?\nभारतात १ अब्जापेक्षा जास्त डेबिट कार्ड्स चलनात असूनही, खरेदीसाठी त्यांचा वापर ४४% नी घसरून १.२८ अब्जांवर आला आहे. सरासरी एका कार्डचा वापर वर्षभरात फक्त १.२ वेळाच खरेदीसाठी केला जातो, म्हणजेच याचा वापर आता फक्त ATM मधून रोख रक्कम काढण्यापुरताच मर्यादित उरला आहे.\n\n### क्रेडिट कार्डमध्ये वाढ\nयाउलट, क्रेडिट कार्डचा वापर ६९% नी वाढून ६.०२ अब्जांवर पोहोचला आहे. प्रत्येक क्रेडिट कार्ड सरासरी ५० वेळा वापरले जात आहे, जे डेबिट कार्डच्या तुलनेत अधिक एंगेजमेंट दर्शवते. बँकांसाठी हे एक महत्त्वाचे उत्पन्न साधन बनले आहे.\n\n### रोख रकमेचे महत्त्व अद्याप कायम\nडिजिटल पेमेंट्स वाढूनही रोख चलनात (Banknotes) ११.९% वाढ होऊन ते ₹४१.२ लाख कोटींवर पोहोचले आहे. रिझर्व्ह बँक ऑफ इंडियाच्या मते, डिजिटल पेमेंट आणि रोख रक्कम या दोन्ही गोष्टी एकाच वेळी वाढत आहेत, जे एक विरोधाभास आहे. बँकिंग क्षेत्रासाठी, डेबिट कार्ड्सकडून होणाऱ्या उत्पन्नावर मर्यादा आल्या असल्या तरी, क्रेडिट कार्ड्सद्वारे होणारी वाढ ही आगामी काळात गुंतवणुकीच्या दृष्टीने महत्त्वाची ठरणार आहे.