

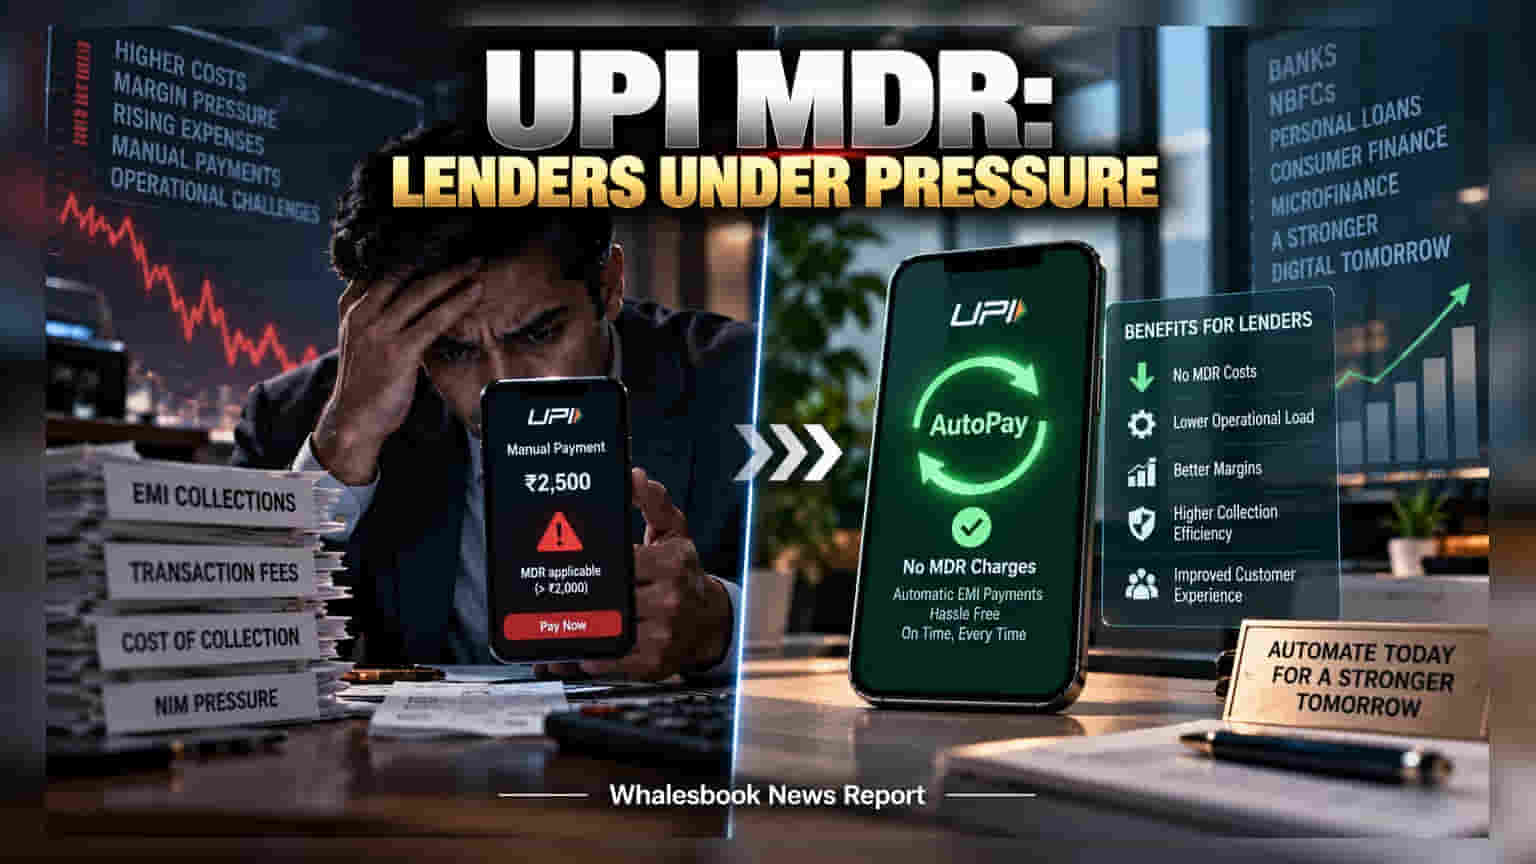
UPI द्वारे ₹2,000 पेक्षा जास्त कर्जाचे हप्ते भरताना आता बँकांना आणि NBFCs ना मोठा फटका बसत आहे. वाढता मर्चंट डिस्काउंट रेट (MDR) टाळण्यासाठी आता कंपन्या 'ऑटो-पे' (AutoPay) कडे वळत आहेत.
डिजिटल व्यवहारांच्या युगात आता बँका आणि NBFCs समोर एक नवे आर्थिक संकट उभे राहिले आहे. जेव्हा एखादा कर्जदार ₹2,000 पेक्षा जास्त रकमेचा हप्ता (EMI) मॅन्युअली UPI द्वारे भरतो, तेव्हा त्या व्यवहारावर बँकांना मर्चंट डिस्काउंट रेट (MDR) द्यावा लागतो. विशेष म्हणजे, नियमांमुळे हा भुर्दंड ग्राहकांवर टाकता येत नाही, त्यामुळे बँकांना तो स्वतःच्या खिशातून भरावा लागतो.\n\n### नफ्यावर (Margins) परिणाम\nया अतिरिक्त खर्चामुळे बँकांच्या नेट इंटरेस्ट मार्जिनवर (NIM) थेट परिणाम होत आहे. विशेषतः पर्सनल लोन, कंझ्युमर ड्युरेबल आणि मायक्रोफायनान्स क्षेत्रात काम करणाऱ्या लेंडर्सना याचा फटका बसत आहे. लहान वाटणारे हे शुल्क दीर्घकाळात कंपनीच्या नफ्यावर मोठी गदा आणू शकते.\n\n### 'UPI AutoPay' चा उपाय\nनॅशनल पेमेंट्स कॉर्पोरेशन ऑफ इंडिया (NPCI) च्या नियमांनुसार, 'UPI AutoPay' किंवा रिकरिंग मॅन्डेट्सद्वारे होणाऱ्या व्यवहारांवर कोणताही MDR लागत नाही. त्यामुळे बँका आता ग्राहकांना मॅन्युअल पेमेंट सोडून ऑटोमॅटिक सिस्टीमकडे वळवण्यासाठी आक्रमक प्रयत्न करत आहेत.\n\n### गुंतवणूकदारांसाठी महत्त्वाचे\nयेणाऱ्या काळात ज्या बँका किंवा लेंडर्स आपले जास्तीत जास्त ग्राहक मॅन्युअल पेमेंटवरून ऑटोमॅटिक मोडवर शिफ्ट करतील, त्यांचे ऑपरेशनल खर्च कमी राहतील. गुंतवणूकदारांनी आता बँकांच्या 'कॉस्ट ऑफ कलेक्शन'वर बारीक लक्ष ठेवणे गरजेचे आहे. डिजिटल तंत्रज्ञानाचा वापर केवळ सोयीसाठी नाही, तर नफा वाचवण्यासाठीची ही एक धोरणात्मक खेळी आहे.