

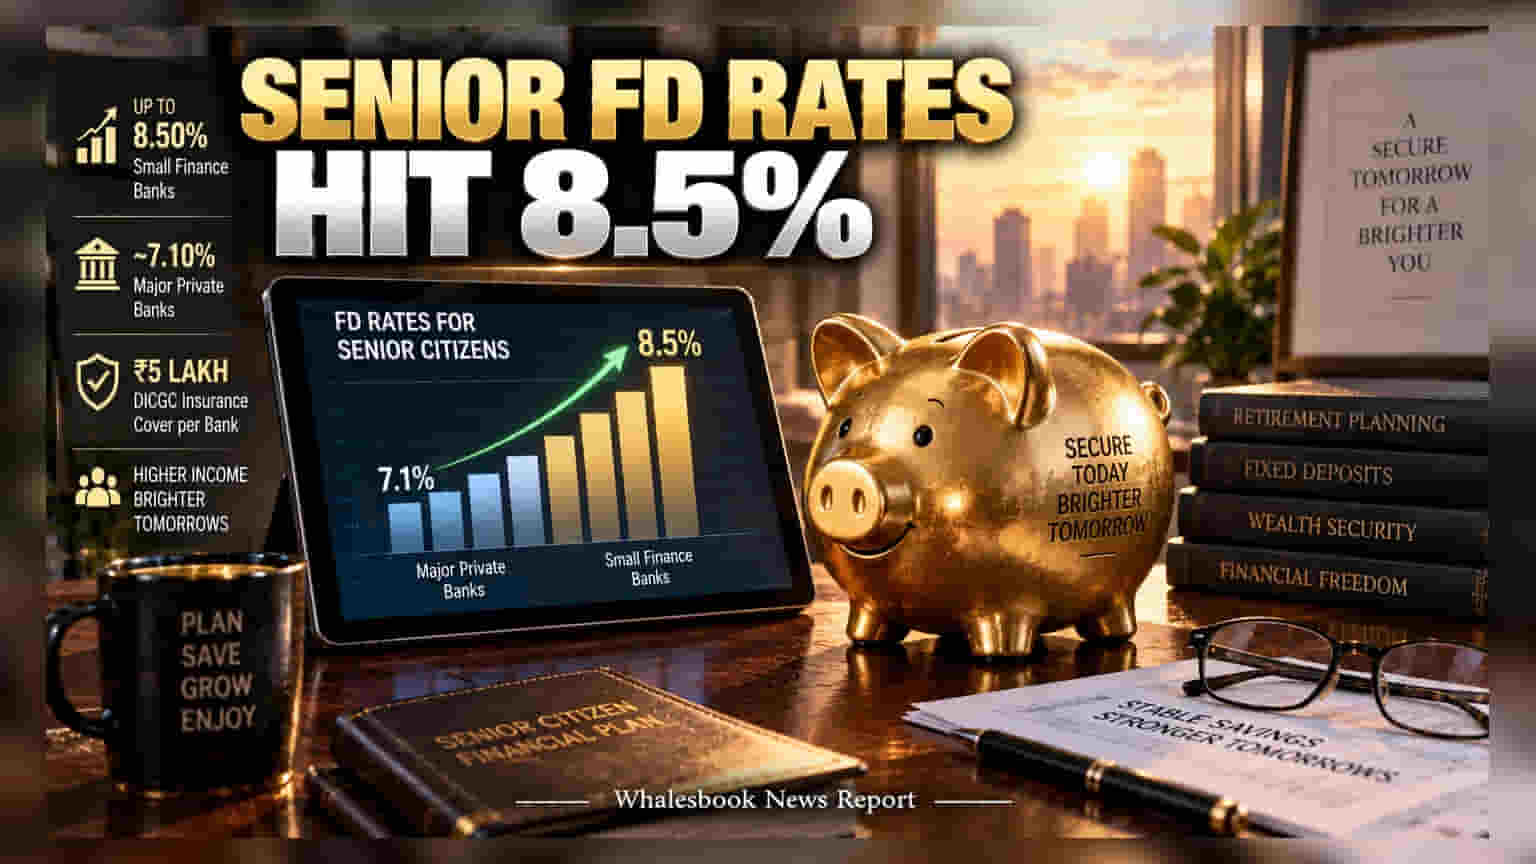
Equitas, ESAF आणि Suryoday सारख्या Small Finance Banks ज्येष्ठ नागरिकांना ८.५०% पर्यंत व्याज देत आहेत. मात्र, आकर्षक परताव्याच्या नादात सुरक्षेकडे दुर्लक्ष करू नका.
ज्येष्ठ नागरिकांसाठी सध्या फिक्स्ड डिपॉझिट (FD) चे दर खूप आकर्षक दिसत आहेत. मोठ्या बँकांच्या तुलनेत Small Finance Banks (SFBs) सध्या ८.५०% पर्यंत व्याज देत आहेत, तर HDFC किंवा ICICI सारख्या मोठ्या बँकांमध्ये हे दर साधारण ७.१०% च्या आसपास आहेत.
व्याजातील फरकाचे कारण काय?
या बँका वाढीच्या टप्प्यावर आहेत. लहान व्यवसाय आणि ज्यांच्यापर्यंत बँकिंग पोहोचलेले नाही, अशा वर्गाला कर्ज देण्यासाठी या बँकांना मोठ्या प्रमाणात निधीची गरज असते. त्यामुळेच, ग्राहकांना आकर्षित करण्यासाठी त्या जास्त व्याजदराची ऑफर देतात.
सुरक्षिततेची गुरुकिल्ली: DICGC विमा
जास्त व्याज पाहून पूर्ण रक्कम एकाच बँकेत गुंतवणे धोकादायक ठरू शकते. भारतात Deposit Insurance and Credit Guarantee Corporation (DICGC) अंतर्गत प्रत्येक खातेदाराला एका बँकेत जास्तीत जास्त ₹५ लाख रुपयांचा विमा मिळतो. यात मुद्दल आणि व्याजाचाही समावेश असतो. त्यामुळे, ₹५ लाखांच्या मर्यादेतच गुंतवणूक ठेवणे कधीही सुरक्षित ठरते.
लिक्विडिटी आणि पेनल्टी (Penalty)
केवळ व्याजाच्या आकड्यावर लक्ष देऊ नका. अनेक बँका विशिष्ट कालावधीसाठीच जास्त व्याज देतात. जर तुम्हाला मुदतपूर्व (Premature) पैसे काढण्याची गरज पडली, तर बँक पेनल्टी आकारते, ज्यामुळे तुमचा एकूण नफा कमी होऊ शकतो. त्यामुळे गुंतवणुकीचा कालावधी ठरवताना आपल्या तातडीच्या गरजांचा विचार करा.
गुंतवणूकदारांसाठी सल्ला
कोणतीही एफडी करण्यापूर्वी बँकेचे 'कॅपिटल ॲडिक्वसी रेशो' (CAR) आणि 'नॉन-परफॉर्मिंग ॲसेट' (NPA) म्हणजेच एनपीएचे प्रमाण तपासा. आपली सर्व गुंतवणूक एकाच ठिकाणी न ठेवता विविध बँकांमध्ये विभागून (Diversify) ठेवणे, हाच सुरक्षिततेचा सर्वोत्तम मार्ग आहे.