

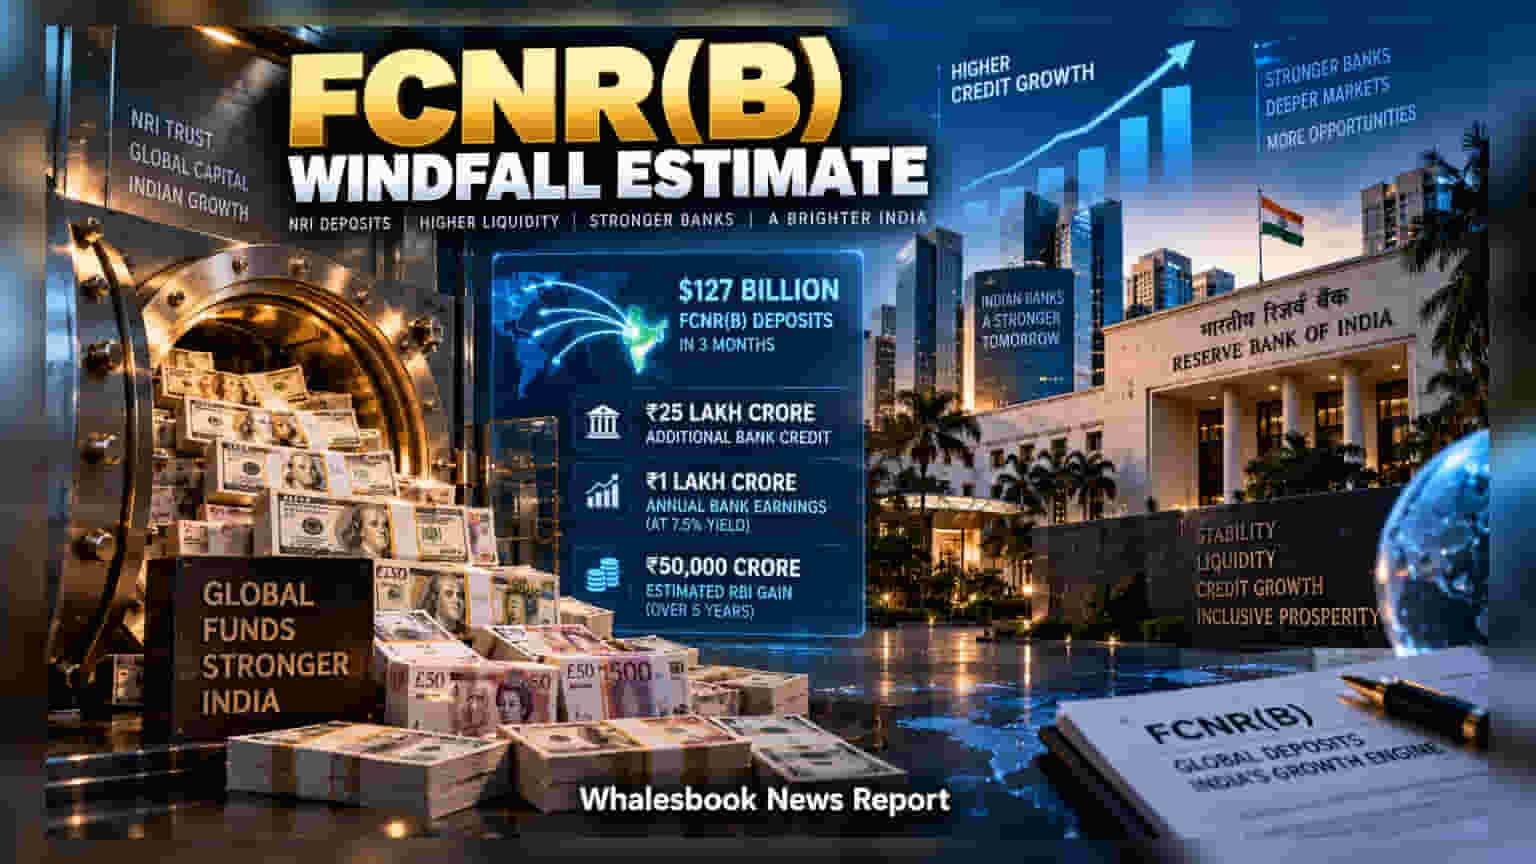
SBI Research च्या ताज्या अहवालानुसार, FCNR(B) अंतर्गत आलेली **$127 अब्ज** डॉलरची रक्कम बँकिंग क्षेत्रासाठी वरदान ठरू शकते. या लिक्विडीटीमुळे बँका **₹25 लाख कोटींचे** नवीन कर्ज वाटप करू शकतात, ज्यामुळे एकूण **₹5.5 लाख कोटींचा** नफा मिळण्याची शक्यता आहे.
बँकिंग क्षेत्रासाठी उत्पन्नाची मोठी संधी
SBI Research च्या विश्लेषणातून समोर आले आहे की, FCNR(B) ठेवींमध्ये झालेली वाढ बँकांच्या कर्ज वाटपाची क्षमता लक्षणीयरीत्या वाढवेल. या निधीचा वापर करून बँका ₹25 लाख कोटींचे नवीन कर्ज (Incremental Credit) देऊ शकतात. 7.5% च्या सरासरी दराने कर्ज दिल्यास, बँकांना वार्षिक ₹1 लाख कोटींचे निव्वळ व्याज उत्पन्न (Net Interest Income) मिळू शकते. पाच वर्षांच्या कालावधीत हा नफा ₹5 लाख कोटींपर्यंत पोहोचण्याचा अंदाज आहे.
RBI ला देखील मोठा नफा
केवळ व्यावसायिक बँकाच नाही, तर रिझर्व्ह बँक ऑफ इंडियालाही (RBI) याचा मोठा लाभ होऊ शकतो. अहवालात नमूद केल्याप्रमाणे, $100 अब्ज इतकी रक्कम परदेशी मालमत्तांमध्ये गुंतवल्यास 4% परतावा मिळू शकतो. हेजिंग (Hedging) खर्च वजा जाता, RBI ला पुढील पाच वर्षांत ₹50,000 कोटींचा निव्वळ नफा होऊ शकतो.
हेजिंगचे महत्त्व आणि जोखीम
चलन अस्थिरतेच्या (Currency Volatility) भीतीबाबत अहवालात स्पष्टीकरण दिले आहे. FCNR(B) ठेवी प्रामुख्याने RBI च्या स्वॅप मेकॅनिझमद्वारे हेज केल्या जातात, ज्यामुळे रुपयाचे मूल्य कमी झाल्यास बँकांना थेट तोटा सहन करावा लागत नाही.
गुंतवणूकदारांनी काय लक्षात घ्यावे?
हा अहवाल सकारात्मक असला तरी, प्रत्यक्ष फायदा हा बाजारातील कर्ज मागणीवर (Credit Off-take) अवलंबून आहे. बँका या अतिरिक्त लिक्विडीटीचा वापर किती कार्यक्षमतेने कर्ज वाटपासाठी करतात, हे पाहणे महत्त्वाचे ठरेल. तसेच, व्याजदर आणि जागतिक बाजारपेठेतील परिस्थितीतील बदल या नफ्याच्या आकड्यांवर परिणाम करू शकतात.