

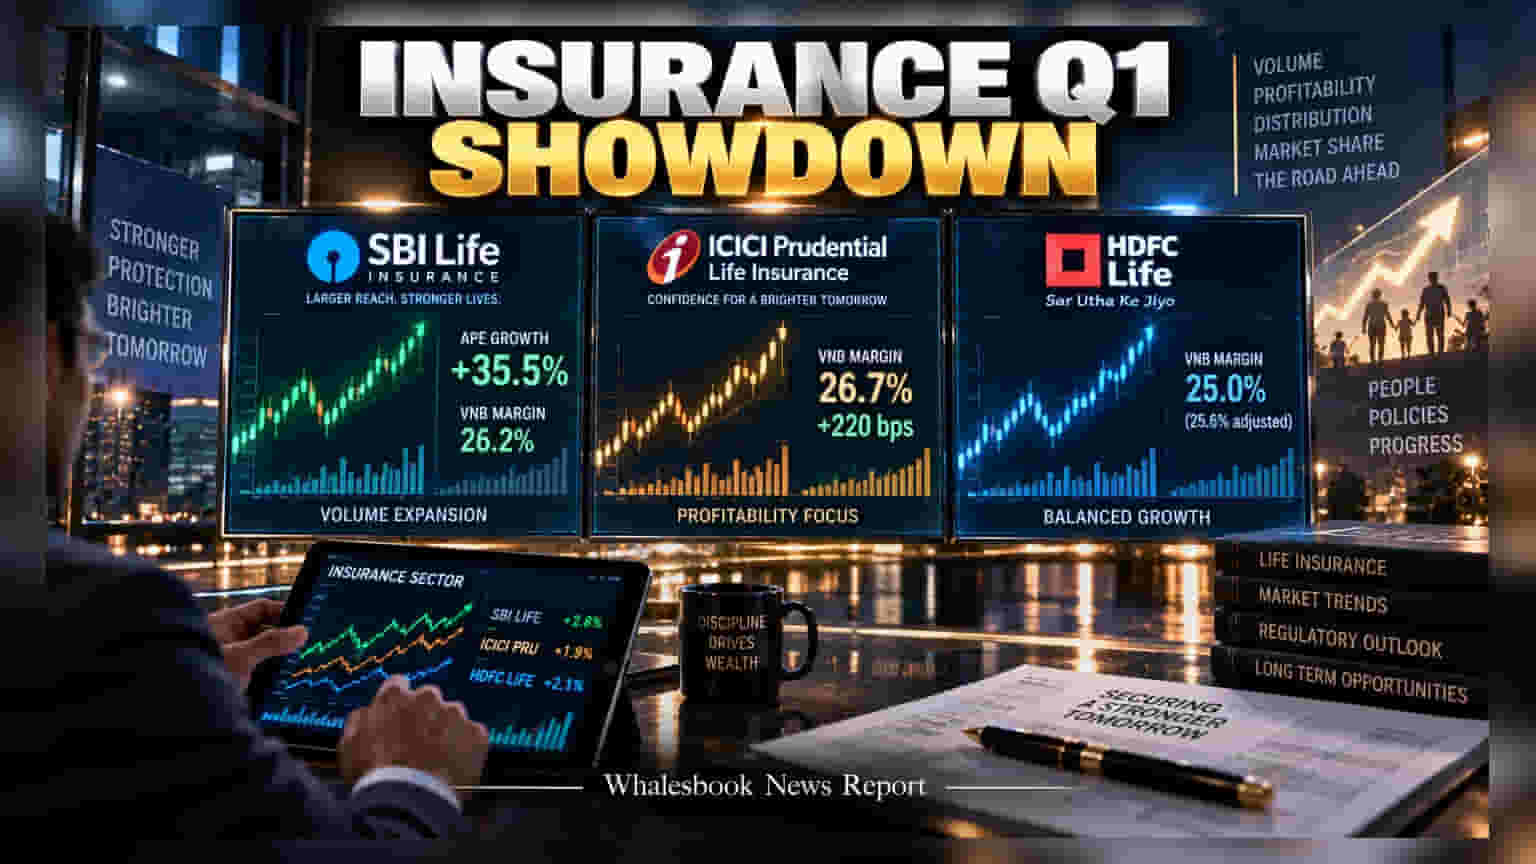
FY27 च्या पहिल्या तिमाहीत खाजगी विमा कंपन्यांची कामगिरी संमिश्र राहिली आहे. SBI Life ने मोठ्या प्रमाणात वॉल्यूम वाढवला आहे, तर ICICI Prudential Life ने नफ्यावर (Margins) लक्ष केंद्रित केले आहे. बँक शाखांवरील विसंबून राहण्याच्या धोरणावर आता नियामक (Regulators) लक्ष ठेवून आहेत.
FY27 च्या पहिल्या तिमाहीचे आकडे पाहता भारतातील तीन मोठ्या खाजगी विमा कंपन्यांच्या धोरणांमध्ये स्पष्ट फरक दिसून येत आहे. मार्केट शेअर मिळवण्यासाठी सर्व कंपन्यांमध्ये चढाओढ असली, तरी प्रत्येकाची रणनीती वेगळी आहे.
SBI Life चा दबदबा
SBI Life Insurance ने या तिमाहीत जोरदार कामगिरी केली असून, त्यांच्या Annualized Premium Equivalent (APE) मध्ये मागील वर्षाच्या तुलनेत 35.5% ची वाढ नोंदवण्यात आली आहे. ग्रुप प्रोटेक्शन सेगमेंटमधील विस्तार हे या यशाचे मुख्य कारण ठरले आहे. तथापि, ही वाढ साध्य करताना नफा 26.2% च्या स्तरावर स्थिर राहिला आहे. वाढत्या व्हॉल्यूमच्या तुलनेत हे मार्जिन टिकवून ठेवण्याचे आव्हान कंपनीसमोर असेल.
ICICI Pru ची नफ्यावर मांड
दुसरीकडे, ICICI Prudential Life Insurance ने नफा वाढवण्याला प्राधान्य दिले आहे. कंपनीचे VNB मार्जिन 26.7% इतके नोंदवण्यात आले आहे, जे क्षेत्रातील इतर कंपन्यांच्या तुलनेत सर्वाधिक आहे. यात 220 बेसिस पॉइंट्सची सुधारणा झाली असून, उच्च मूल्याची उत्पादने (High-value products) विकण्यावर कंपनीने भर दिला आहे. GST मुळे वाढलेला खर्च असूनही कंपनीने ही कामगिरी केली आहे.
HDFC Life आणि नियामक आव्हान
HDFC Life ने 25% मार्जिनसह संतुलित कामगिरी केली आहे. या सर्वांसमोर बँक शाखांमार्फत विमा विक्री करण्याच्या (Bancassurance) मॉडेलचे मोठे आव्हान आहे. नियामक संस्था अशा वितरणाच्या पद्धतींवर बारकाईने लक्ष ठेवून आहेत, जेणेकरून हिताचा संघर्ष (Conflict of Interest) टाळता येईल.
सध्या SBI Life ने त्यांच्या पॅरेंट बँकेवर अवलंबून राहण्याचे प्रमाण कमी करून 47% वर आणले आहे. याउलट, HDFC Life अजूनही आपल्या बँकिंग भागीदारावर जास्त अवलंबून आहे. नियामक भविष्यात बँकेमार्फत होणाऱ्या व्यवसायावर काही मर्यादा आणल्यास, ज्या कंपन्यांचे अवलंबित्व जास्त आहे, त्यांच्यावर नवीन वितरण मार्ग शोधण्याचा दबाव येऊ शकतो.