

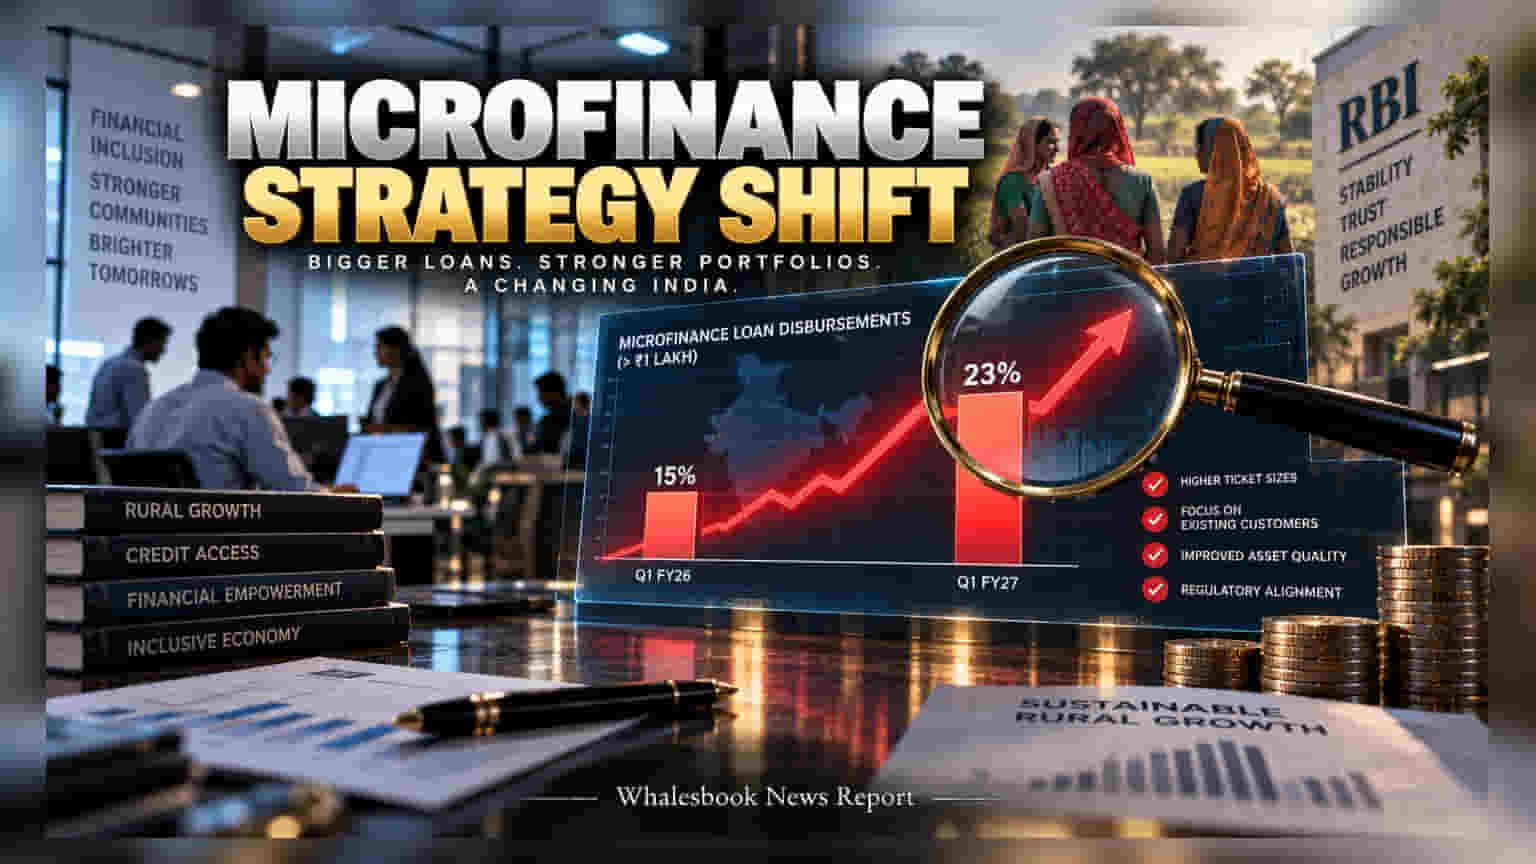
भारतातील मायक्रोफायनान्स कंपन्यांनी आपल्या धोरणात मोठा बदल केला आहे. आता छोट्या कर्जांऐवजी **१ लाख रुपयांपेक्षा** जास्त रकमेच्या कर्जांवर कंपन्यांचा भर वाढला असून, गेल्या तिमाहीत अशी कर्जे **२३ टक्क्यांपर्यंत** पोहोचली आहेत.
बदल का घडतोय?
मायक्रोफायनान्स सेक्टरमध्ये सध्या एक मोठे धोरणात्मक परिवर्तन पाहायला मिळत आहे. एप्रिल-जून तिमाहीच्या आकडेवारीनुसार, १ लाख रुपयांपेक्षा अधिक रकमेच्या कर्जांचे वाटप एकूण वाटपाच्या २३ टक्क्यांवर पोहोचले आहे. गेल्या वर्षी याच काळात हे प्रमाण केवळ १५ टक्के होते. याउलट, ५० हजार रुपयांपेक्षा कमी रकमेच्या छोट्या कर्जांकडे कंपन्यांनी पाठ फिरवण्यास सुरुवात केली आहे.
धोरण बदलण्यामागची कारणे
पूर्वी मोठ्या प्रमाणावर लहान कर्जे देणे हे विस्तार वाढवण्यासाठी उपयुक्त होते, पण त्यात नवीन कर्जदारांचे क्रेडिट हिस्ट्री नसणे आणि त्यामुळे थकबाकी वाढणे (Delinquency Rates) असे धोके होते. आता कंपन्या अशा जुन्या कर्जदारांना प्राधान्य देत आहेत, ज्यांचा परतफेडीचा ट्रॅक रेकॉर्ड चांगला आहे. यामुळे पोर्टफोलिओ अधिक सुरक्षित राहण्यास मदत होत आहे.
RBI आणि कार्यक्षमता
मोठ्या कर्जांमुळे प्रति युनिट खर्च कमी होण्यास मदत होत आहे. तसेच, रिझर्व्ह बँक ऑफ इंडिया (RBI) मायक्रोफायनान्स क्षेत्रातील ओव्हर-इंडेटेडनेस (जास्त कर्जबाजारीपणा) वर बारीक लक्ष ठेवून आहे. ही नवीन रणनीती RBI च्या नियमांशी जुळवून घेण्याचा आणि रिस्क कमी करण्याचा एक प्रयत्न आहे.
गुंतवणूकदारांसाठी काय आहे धोका?
जरी हे पाऊल एसेट क्वालिटी सुधारण्यासाठी उचलले जात असले, तरी ग्रामीण कुटुंबांच्या डोक्यावर कर्जाचा मोठा बोजा वाढण्याची शक्यता नाकारता येत नाही. जर भविष्यात परतफेडीत अडचणी आल्या, तर मोठ्या कर्जामुळे कंपन्यांना होणारे नुकसानही मोठे असू शकते. गुंतवणूकदारांनी आता कंपन्यांच्या NPA (Non-Performing Assets) रेशोवर आणि कर्जाच्या परतफेडीच्या ट्रेंडवर लक्ष ठेवणे गरजेचे आहे.