

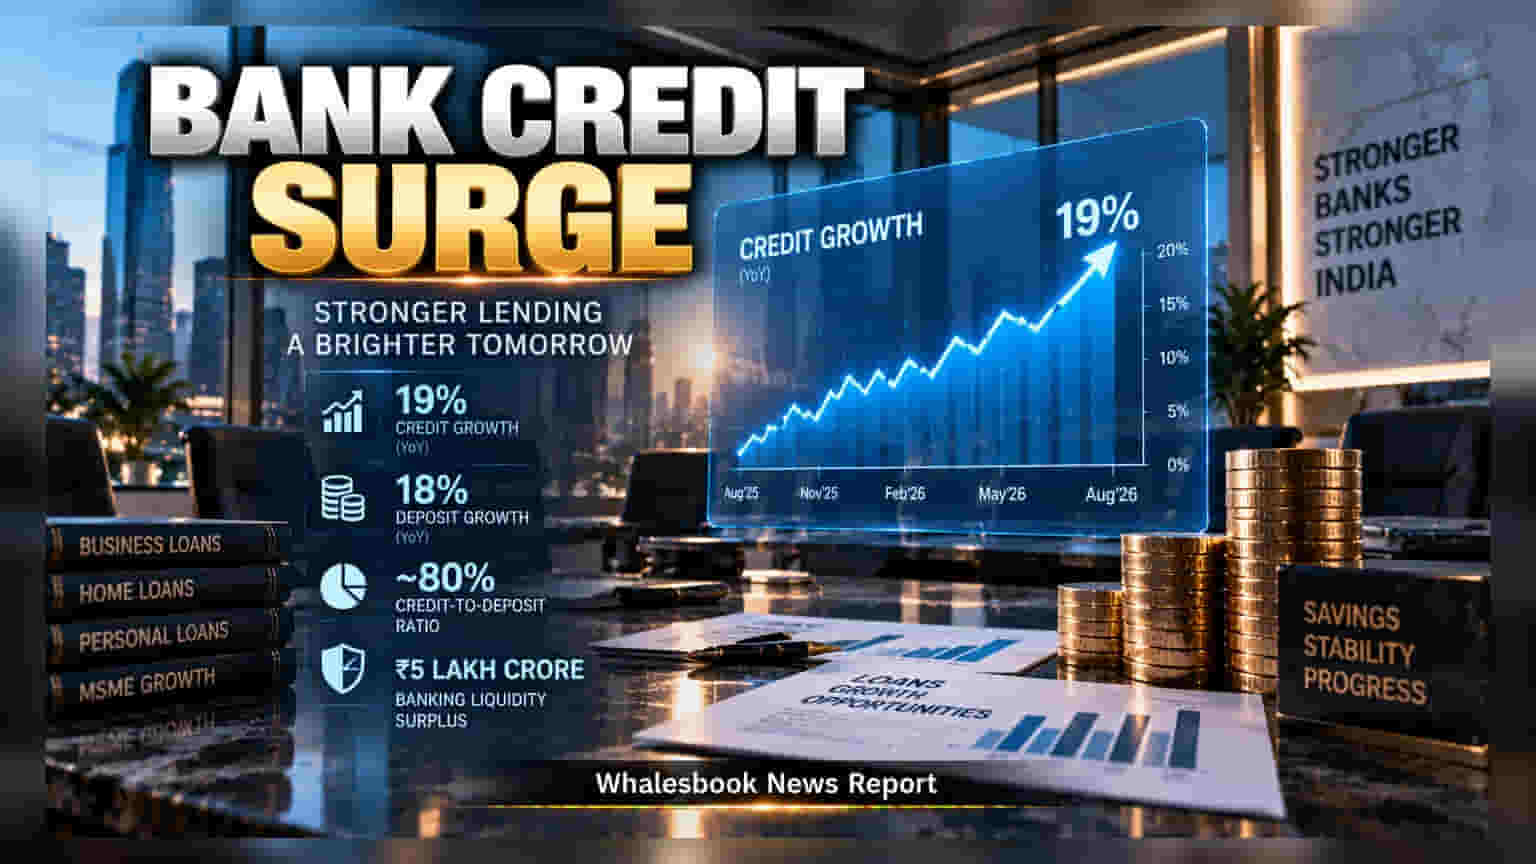
भारतातील बँकिंग क्षेत्रासाठी आनंदाची बातमी. ऑगस्ट अखेरपर्यंत बँकांच्या क्रेडिट ग्रोथमध्ये **19%** तर डिपॉझिट्समध्ये **18%** वाढ झाली आहे. कर्ज आणि ठेवी यांच्यातील हे कमी झालेले अंतर बँकांसाठी स्थिरता दर्शवते.
ऑगस्ट ३१, २०२६ पर्यंतच्या आकडेवारीनुसार, भारतीय बँकांमध्ये कर्ज वाटपाचा वेग जबरदस्त आहे. व्यावसायिक आणि वैयक्तिक कर्जदारांकडून मागणी कायम असल्याने क्रेडिट ग्रोथ 19% वर पोहोचली आहे. त्याच वेळी, बँकांनी ठेवी गोळा करण्यातही यश मिळवले असून, डिपॉझिट मोबिलायझेशन 18% ने वाढले आहे. यामुळे बँकांना महागड्या फंडिंगवर अवलंबून न राहता आपला व्यवसाय अधिक कार्यक्षमतेने चालवणे सोपे झाले आहे.
बँकिंग लिक्विडिटी आणि लेंडिंग रेशो
बँकिंग व्यवसायातील सर्वात महत्त्वाचा मानला जाणारा 'क्रेडिट-टू-डिपॉझिट रेशो' सध्या 80% च्या आसपास स्थिरावला आहे. बँका आपल्या उपलब्ध निधीचा प्रभावी वापर करत असल्याचे हे लक्षण आहे. तसेच, सप्टेंबर २१ पर्यंत बँकिंग सिस्टममध्ये सुमारे ₹5 लाख कोटींचा लिक्विडिटी सरप्लस (Liquidity Surplus) उपलब्ध होता. हा सरप्लस बँकांसाठी एक सुरक्षित बफर म्हणून काम करत आहे, ज्यामुळे दैनंदिन गरजा पूर्ण करून नवीन कर्ज वाटपासाठी पुरेसा निधी उपलब्ध आहे.
बँकांच्या नफ्यावर काय परिणाम होईल?
गुंतवणूकदारांसाठी कर्ज आणि ठेवींच्या वाढीचा ताळमेळ महत्त्वाचा आहे. जेव्हा क्रेडिट ग्रोथ डिपॉझिट ग्रोथपेक्षा जास्त वेगाने वाढते, तेव्हा बँकांना ठेवींवर जास्त व्याजदर द्यावा लागतो, ज्यामुळे 'नेट इंटरेस्ट मार्जिन'वर (NIM) दबाव येऊ शकतो. मात्र, सध्या ठेवी आणि कर्जे दोन्ही समान वेगाने वाढत असल्याने बँकांचे कामकाज अधिक स्थिर दिसत आहे.
भविष्यातील वाटचाल
सध्याची वाढ भक्कम असली तरी, जागतिक आर्थिक घडामोडींचा बँकिंग क्षेत्रावर परिणाम होऊ शकतो. तज्ज्ञांच्या मते, पुढील काही महिन्यांत कर्ज वाटपाच्या गतीत थोडी नरमाई येऊ शकते. गुंतवणूकदारांनी आता हे लक्षपूर्वक पाहावे की बँका आपली डिपॉझिट वाढवण्याची गती कायम ठेवू शकतात का, कारण त्यावरच भविष्यातील नफ्याचे गणित अवलंबून आहे.