

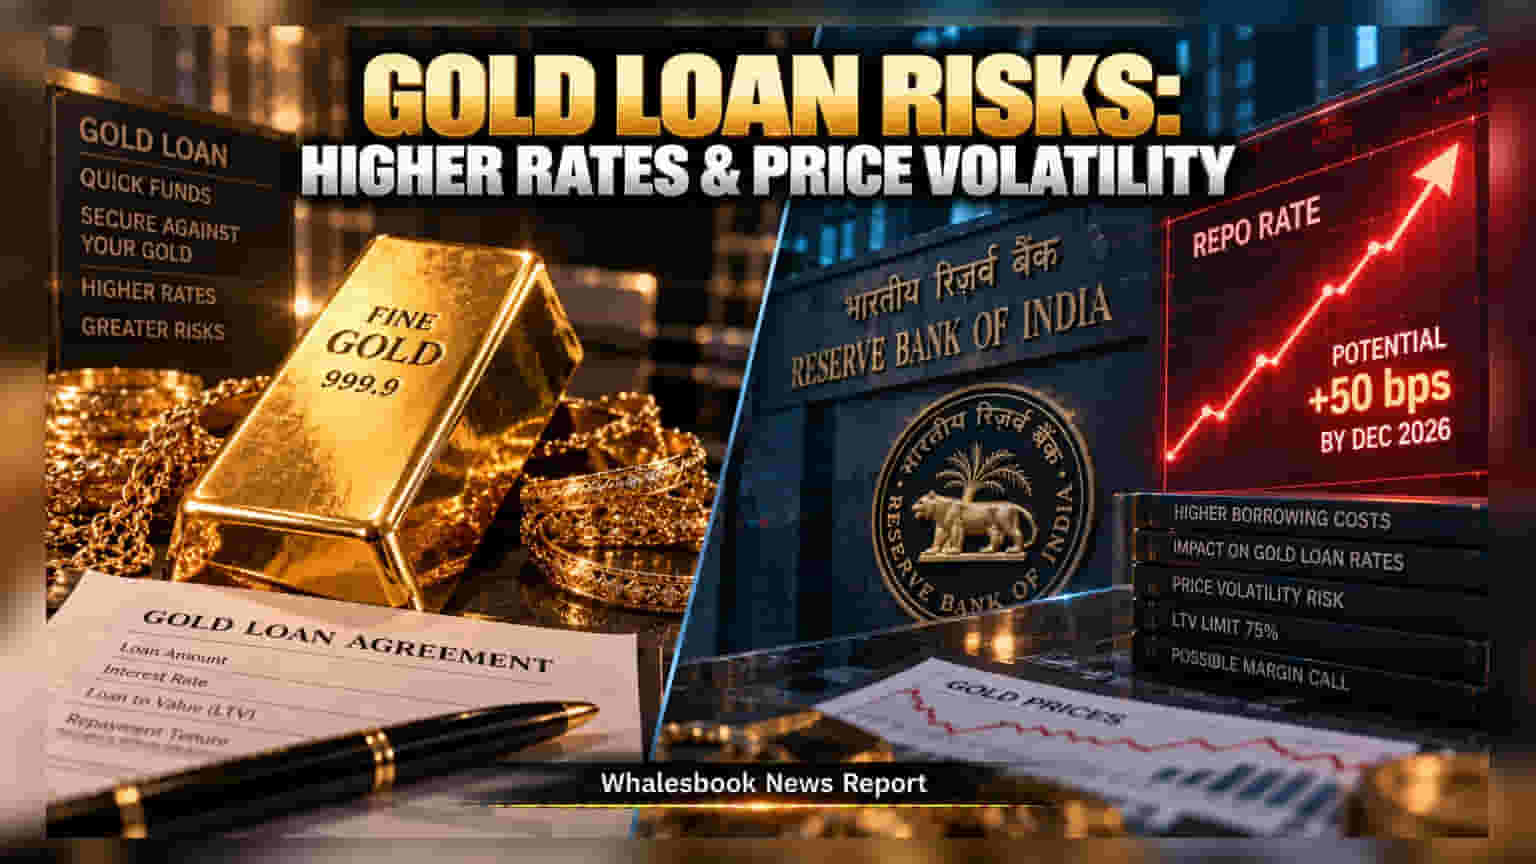
डिसेंबर २०२६ पर्यंत RBI रेपो रेट वाढवण्याची शक्यता वर्तवण्यात आली आहे. याचा थेट परिणाम गोल्ड लोनच्या व्याजदरांवर होऊ शकतो. याशिवाय, सोन्याच्या किमतीतील चढ-उतारामुळे कोलॅटरलच्या चिंतेतही वाढ झाली आहे.
रेझर्व्ह बँक ऑफ इंडिया (RBI) डिसेंबर २०२६ पर्यंत रेपो रेटमध्ये ५० बेसिस पॉइंट्सची वाढ करण्याची शक्यता तज्ज्ञांकडून वर्तवण्यात आली आहे. जेव्हा मध्यवर्ती बँक रेपो रेट वाढवते, तेव्हा बँका आणि NBFCs चा निधी गोळा करण्याचा खर्च वाढतो, ज्याचा बोजा शेवटी कर्जदारांवर पडतो. मात्र, याचा परिणाम तुमच्या कर्जावर किती होईल, हे तुम्ही बँकेकडून कर्ज घेतले आहे की NBFC कडून, यावर अवलंबून आहे.
कर्ज करार आणि व्याजाचे प्रकार
तुमच्या कर्जाचे व्याजदर 'फिक्स्ड' (Fixed) आहेत की 'फ्लोटिंग' (Floating), यावर तुमचे ईएमआय अवलंबून आहेत. फिक्स्ड रेट कर्जामध्ये व्याजदर स्थिर राहतो, त्यामुळे दरातील बदलांचा फटका बसत नाही. याउलट, फ्लोटिंग रेट कर्जे बेंचमार्क दरांशी जोडलेली असतात. त्यामुळे रेपो रेट वाढल्यास तुमच्या कर्जाचा व्याजदरही लगेच वाढू शकतो. त्यामुळे तुमच्या करारातील अटी काळजीपूर्वक तपासा.
कोलॅटरल आणि LTV चे नियम
व्याजदराव्यतिरिक्त, सोन्याच्या किमतीतील अस्थिरता हे कर्जदारांसाठी मोठे आव्हान आहे. RBI च्या नियमांनुसार, सोन्याच्या एकूण मूल्याच्या ७५% पेक्षा जास्त कर्ज (LTV Ratio) देता येत नाही. जर बाजारात सोन्याचे भाव पडले, तर तुमच्या कर्जाचा LTV वाढतो. अशा वेळी, नियमांचे पालन करण्यासाठी बँका तुमच्याकडे अतिरिक्त सोने गहाण ठेवण्याची किंवा कर्जाचा काही हिस्सा त्वरित भरण्याची मागणी करू शकतात.
गुंतवणूकदार आणि कर्जदारांसाठी सल्ला
ज्यांनी गोल्ड लोन घेतले आहे किंवा घेण्याचा विचार करत आहेत, त्यांनी जागतिक सोन्याच्या दरांकडे आणि RBI च्या धोरणांकडे लक्ष ठेवावे. जर सोन्याचे भाव कमी झाले आणि तुम्ही वेळेवर मार्जिनची कमतरता भरून काढली नाही, तर बँक तुमचे गहाण ठेवलेले सोने लिलावात काढू शकते. त्यामुळे भविष्यातील जोखीम टाळण्यासाठी आधीच पुरेशी तरतूद ठेवणे शहाणपणाचे ठरेल.