

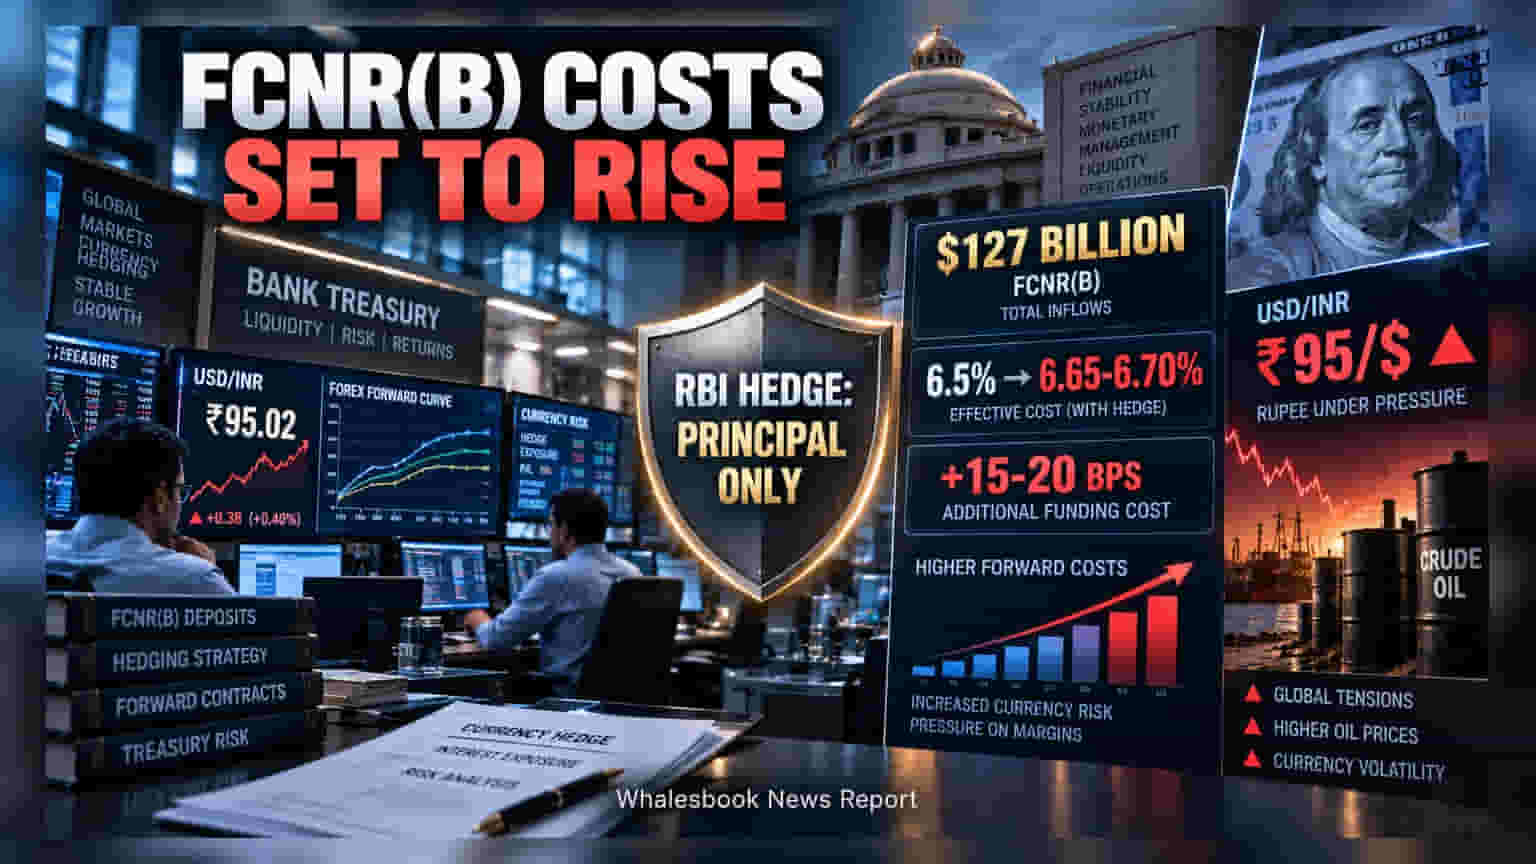
RBI च्या FCNR(B) डिपॉझिट स्कीममधील गुंतवणुकीवर बँकांना **१५ ते २० बेसिस पॉईंट्सचा** अतिरिक्त फटका बसत आहे. स्वॅप फॅसिलिटी केवळ मुद्दलासाठी असल्याने आणि व्याजाची जोखीम बँकांच्या माथी असल्याने ट्रेझरीवर दबाव वाढला आहे.
भारतीय बँका सध्या ३१ ऑगस्टला बंद झालेल्या फॉरेन करन्सी नॉन-रेसिडेंट (FCNR(B)) डिपॉझिट विंडोमुळे उद्भवलेल्या वाढीव खर्चाशी जुळवून घेत आहेत. या योजनेद्वारे बँकिंग सिस्टीममध्ये $१२७ अब्ज इतकी मोठी रक्कम जमा झाली असली, तरी त्यासोबत एक मोठी अट होती. रिझर्व्ह बँक ऑफ इंडियाने (RBI) केवळ मुद्दलासाठी स्वॅप फॅसिलिटी दिली होती, मात्र व्याजाच्या रकमेला कोणतेही संरक्षण (Hedge) दिलेले नाही.\n\n### खर्चात वाढ का?
व्याजाची जबाबदारी परकीय चलनात असल्याने, भविष्यातील पेआउट्सची चलन जोखीम (Currency Risk) बँकांना स्वतःच सांभाळावी लागत आहे. तज्ज्ञांच्या मते, यामुळे बँकांचा फंडिंग कॉस्ट १५ ते २० बेसिस पॉईंट्सनी वाढला आहे. उदाहरणादाखल, जर एखादी बँक ६.५% व्याज देत असेल, तर हेजिंगनंतर तो खर्च ६.६५% ते ६.७०% पर्यंत पोहोचत आहे.\n\n### रुपयातील चढ-उतार आणि ट्रेझरीवर दबाव\n
डॉलरच्या तुलनेत रुपया ₹९५ च्या पुढे गेल्याने परिस्थिती अधिक गंभीर झाली आहे. चलन जोखीम कमी करण्यासाठी बँका ज्या फॉरवर्ड कॉन्ट्रॅक्ट्सचा वापर करतात, त्यांचे दरही वधारले आहेत. जर बँकेने व्याजाचा हिस्सा हेज केला नाही, तर रुपयातील घसरणीमुळे भविष्यातील व्याज भरताना बँकांना जास्त पैसे मोजावे लागतील.\n\n### लिक्विडीटी आणि गुंतवणूकदारांसाठी इशारा\n
$१२७ अब्जांच्या प्रवाहामुळे बाजारात अतिरिक्त लिक्विडीटी निर्माण झाली आहे. ही लिक्विडीटी नियंत्रित करण्यासाठी RBI आता बॉन्ड विक्रीसारख्या ओपन मार्केट ऑपरेशन्सचा वापर करत आहे. गुंतवणूकदारांच्या दृष्टीने, ज्या बँकांचा या डिपॉझिट्सवर जास्त भर आहे, त्यांच्या Net Interest Margins (NIMs) वर दबाव येऊ शकतो. आगामी तिमाही निकालांमध्ये बँका हेजिंगसाठी काय धोरण अवलंबतात, याकडे शेअर बाजार लक्ष ठेवून असेल.