

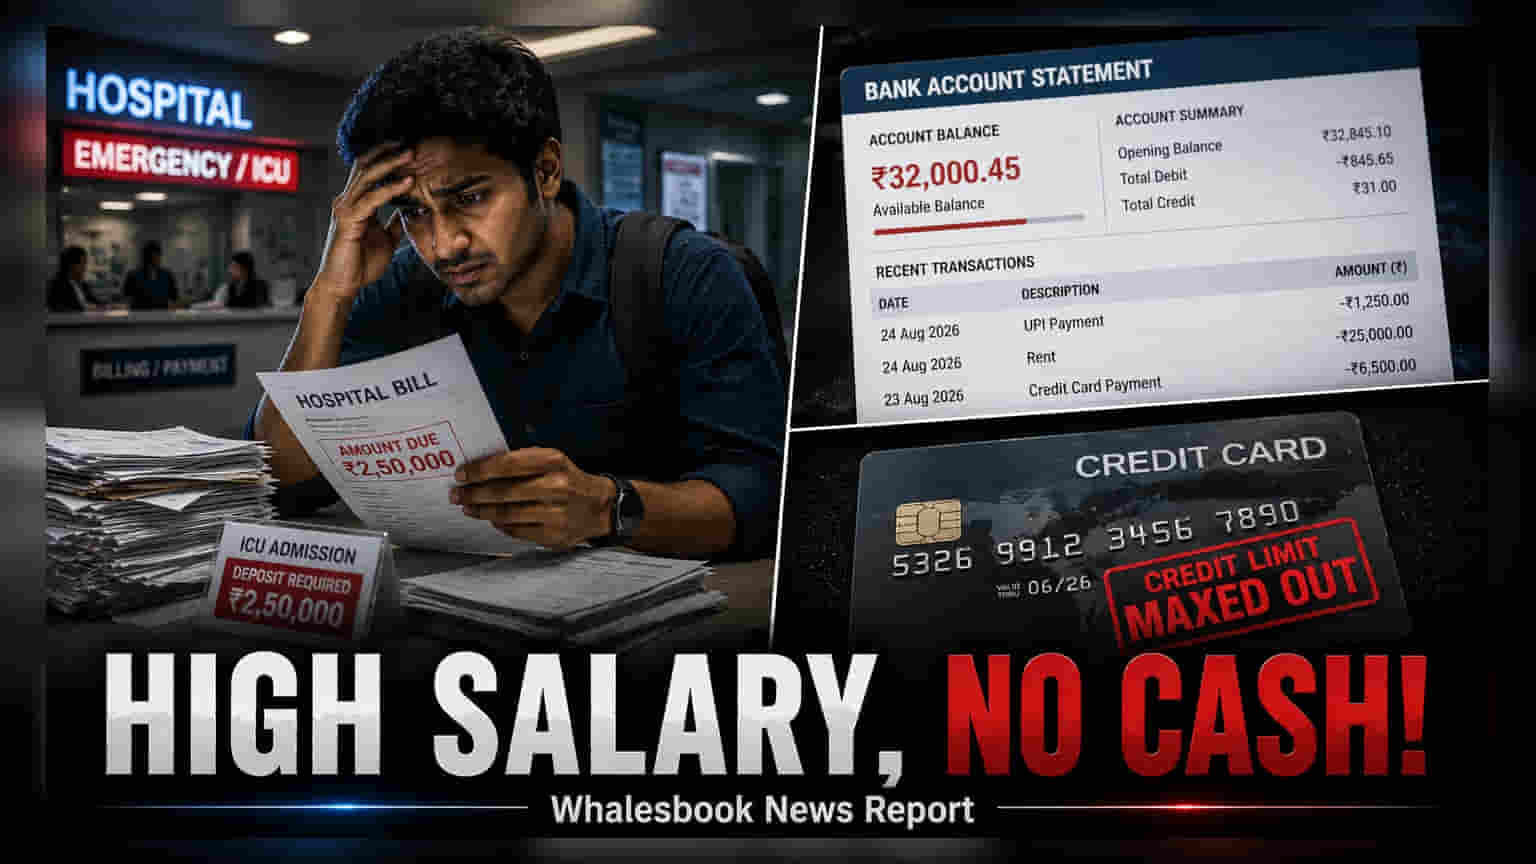
Yaar, Bengaluru mein ek techie bande ki story suno, jisko ₹1.8 lakh monthly milte hain. Par jab family ko ICU mein admit karna pada toh ₹2.5 lakh ke hospital deposit ke liye paise kam pad gaye. Isse pata chalta hai ki achhi salary aur investments hone ke baad bhi liquid cash kitna zaroori hai.
Bhai log, ek real-life story suno Bengaluru se, jo financial planning par ekdum serious sawaal uthati hai.
Ek tech professional hai, kamaata hai mahine ka ₹1.8 lakh. Bilkul discipline mein reh kar har mahine ₹80,000 SIP mein invest karta hai long-term wealth ke liye. Sab badhiya chal raha tha, par tabhi family mein ek medical emergency aa gayi aur unhe ICU mein admit karna pada. Hospital ne emergency deposit maanga ₹2.5 lakh ka.
Aur yahan hui asli problem shuru! Itni high salary aur consistent investments ke bawajood, bande ke paas turant dene ke liye itne paise nahi the. Savings account mein bas ₹32,000 the aur credit card bhi full use ho chuka tha.
Illiquid Investments ka Jhol
Jo ₹80,000 monthly invest ho rahe the, woh mutual funds mein the. Ab problem yeh hai ki mutual fund se paisa nikalne mein 1 se 3 din lag jaate hain, kabhi kabhi zyada bhi. Emergency mein hospital ko turant paise chahiye hote hain, aur yeh wait karna mushkil ho jaata hai.
Credit Card Limit = Emergency Fund Nahi Hai!
Bahut log credit card ko emergency fund samajhte hain. Par woh toh ek tarah ka loan hai. Jab woh already use ho jaye, toh crisis mein kaam kaise aayega? Is bande ke saath bhi yahi hua.
Financial Resilience Kaise Banayein?
Financial experts hamesha teen cheezein recommend karte hain:
- Long-term wealth creation ke liye investments.
- Medium-term goals ke liye savings.
- Sabse important: Emergency Fund jo 3-6 mahine ke kharchon ke liye ho aur jismein paisa turant nikalne ke liye available ho (jaise savings account ya liquid fund mein).
Jab income badhti hai, toh hum log ya toh spending badha dete hain ya investment. Lekin agar ek dedicated, easily accessible cash buffer nahi hai, toh badi income hone ke bawajood aisi situations mein phasne ka risk rehta hai. Toh yaad rakho, future ke liye invest karna zaroori hai, par aaj ki emergency ke liye cash ready rakhna usse bhi zyada important hai.