

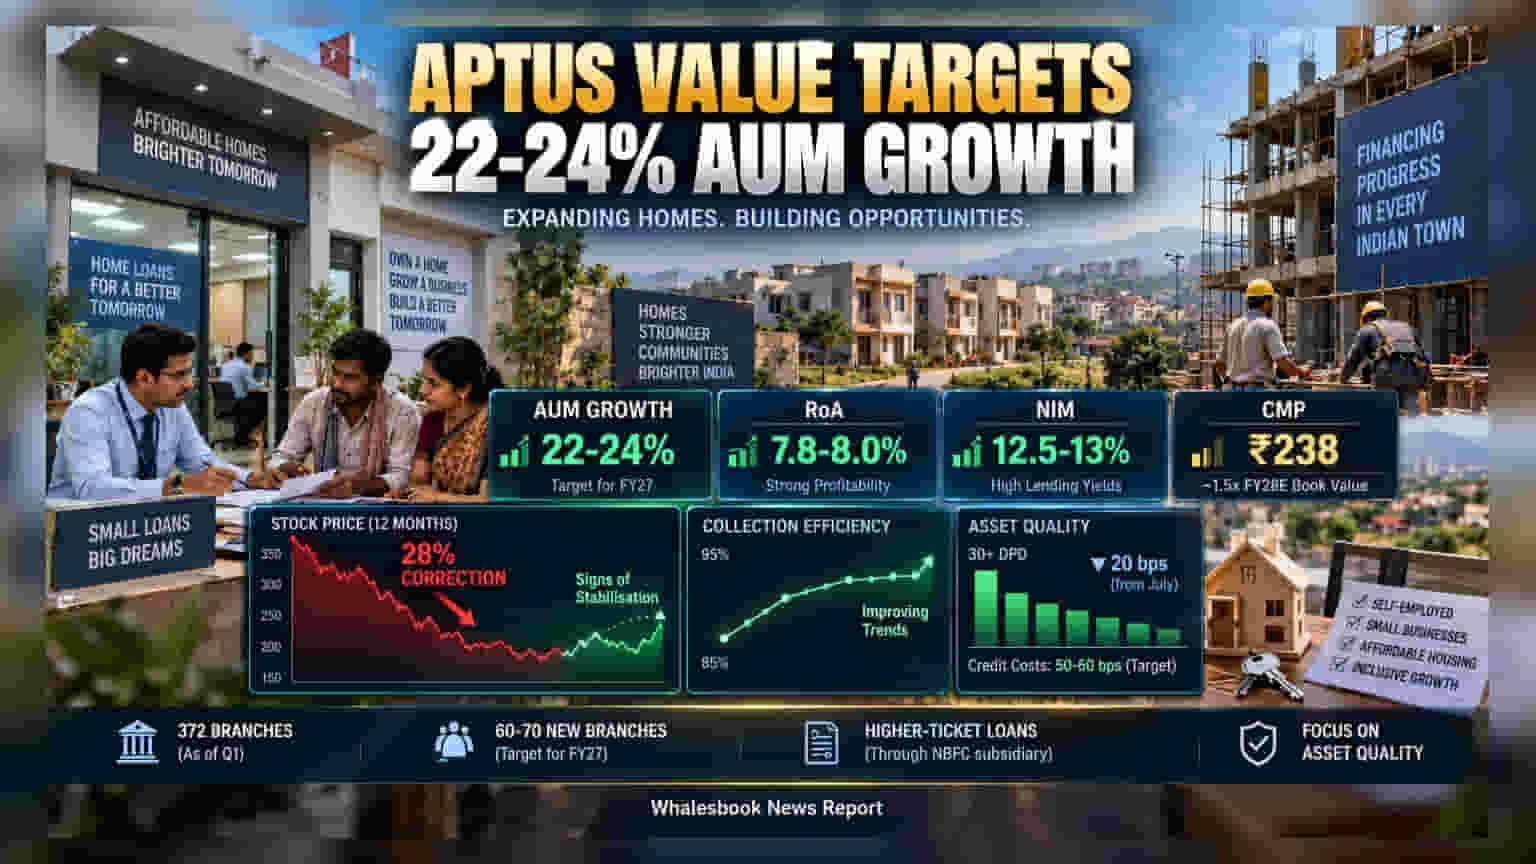
Aptus Value Housing Finance ने FY27 तक **22-24%** एसेट ग्रोथ का लक्ष्य रखा है। शेयर में हालिया **28%** की गिरावट के बाद अब यह स्टॉक FY28 बुक वैल्यू के लगभग **1.5 गुना** पर मिल रहा है, हालांकि निवेशकों को भौगोलिक एकाग्रता के जोखिमों पर नजर रखनी होगी।
ग्रोथ की रणनीति और विस्तार
Aptus Value Housing Finance ने फाइनेंशियल ईयर 2027 के लिए 22-24% की एसेट ग्रोथ का लक्ष्य रखा है। पिछले 12 महीनों में कंपनी के शेयर में 28% की बड़ी गिरावट दर्ज की गई है, जिससे इसकी वैल्युएशन अब FY28 की अनुमानित बुक वैल्यू के 1.5 गुना के आसपास आ गई है। कंपनी अपना नेटवर्क तेजी से बढ़ा रही है, जिसमें पहली तिमाही में 33 नई ब्रांच जोड़ने के बाद कुल ब्रांचों की संख्या 372 पहुंच गई है। मैनेजमेंट का लक्ष्य इस फाइनेंशियल ईयर में कुल 60 से 70 नई ब्रांच खोलने का है।
एसेट क्वालिटी और कलेक्शन में सुधार
कंपनी के लिए एसेट क्वालिटी सबसे महत्वपूर्ण मुद्दा रही है। हालांकि, जुलाई के आंकड़ों में 30-प्लस-डेज पास्ट-ड्यू मेट्रिक में 20 बेसिस पॉइंट्स की कमी देखी गई है, जो कलेक्शन प्रयासों की सफलता को दर्शाता है। पहली तिमाही में क्रेडिट कॉस्ट 60 बेसिस पॉइंट्स रही थी, और उम्मीद है कि यह 50-60 बेसिस पॉइंट्स की रेंज में बनी रहेगी।
मार्जिन और मुनाफे का गणित
कंपनी के पास लेंडिंग यील्ड काफी मजबूत है। नॉन-हाउसिंग प्रोडक्ट्स पर यील्ड 17% से 20% और हाउसिंग लोन पर 14-14.5% है, जिससे कंबाइंड यील्ड लगभग 17% बनी हुई है। क्रेडिट रेटिंग अपग्रेड के कारण कम होती बॉरोइंग कॉस्ट के चलते कंपनी नेट इंटरेस्ट मार्जिन को 12.5% से 13% के बीच रखने का प्रयास कर रही है, जिससे 7.8% से 8.0% का रिटर्न ऑन एसेट्स (ROA) बनाए रखने में मदद मिल रही है।
निवेशकों के लिए जोखिम
निवेशकों को यह ध्यान रखना चाहिए कि कंपनी का लोन बुक दक्षिण भारत में काफी केंद्रित है और वे मुख्य रूप से ऐसे लोगों को कर्ज देते हैं जिनकी आय के स्रोत सीमित हैं। भविष्य का प्रदर्शन इस बात पर निर्भर करेगा कि कंपनी अपने आक्रामक ग्रोथ लक्ष्यों के साथ लोन बुक की क्वालिटी को कैसे मैनेज करती है।