

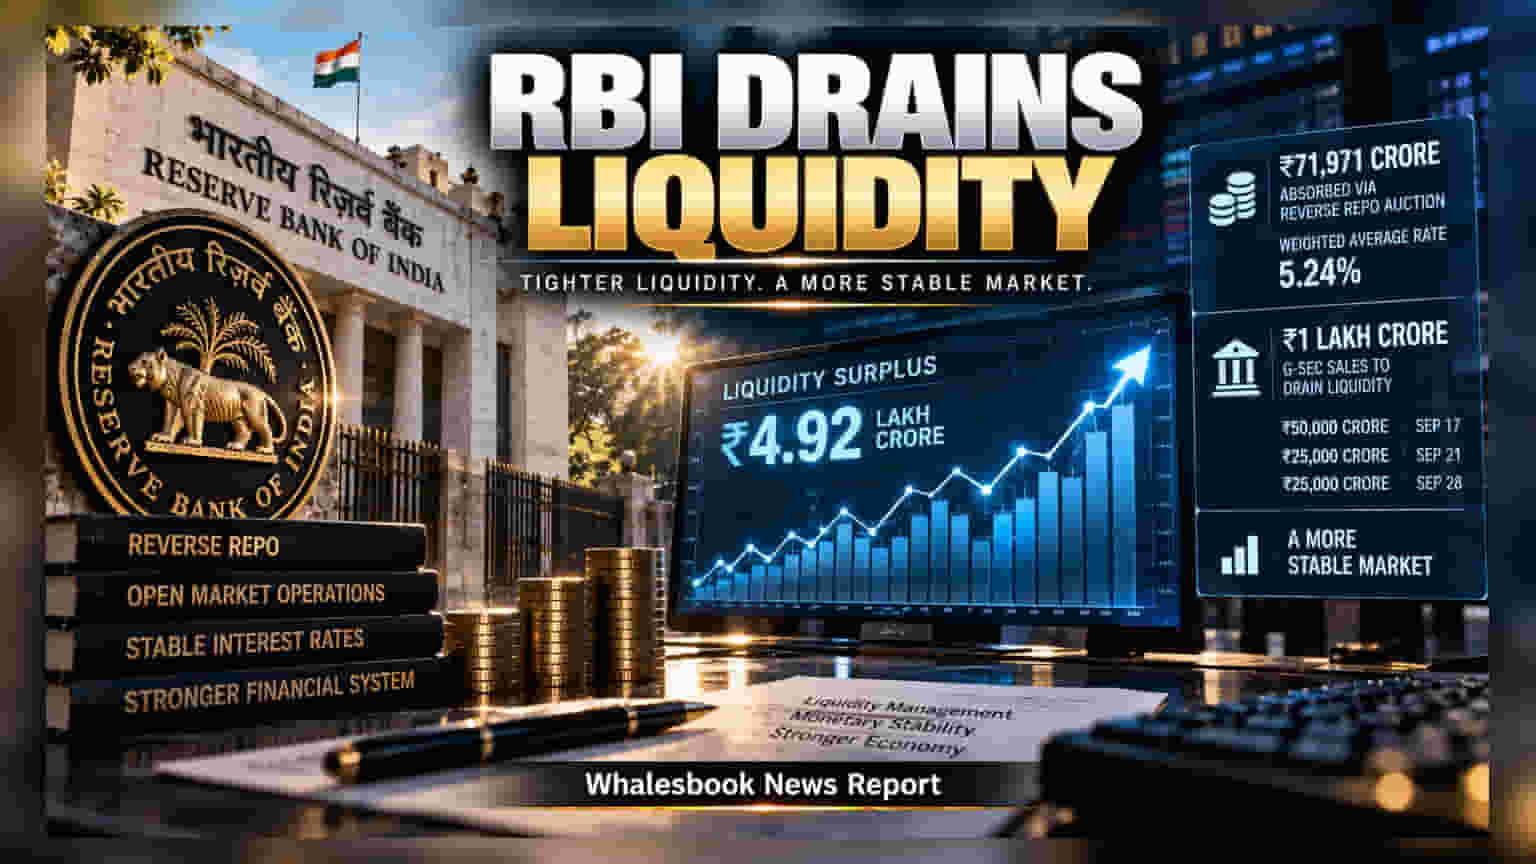
RBI ने ओवरनाइट रिवर्स रेपो ऑक्शन के जरिए बैंकिंग सिस्टम से **₹71,971 करोड़** की लिक्विडिटी सोख ली है। सिस्टम में सरप्लस कैश बढ़कर **₹4.92 लाख करोड़** तक पहुंच गया है, जिसे कंट्रोल करने के लिए सेंट्रल बैंक लगातार कदम उठा रहा है।
भारतीय रिजर्व बैंक (RBI) ने सिस्टम में मौजूद अतिरिक्त नकदी को कम करने के लिए ओवरनाइट वेरिएबल रेट रिवर्स रेपो ऑक्शन का सहारा लिया है। इस नीलामी में 5.24% की वेटेड एवरेज रेट पर बिड्स को क्लियर किया गया, जिससे यह साफ है कि सेंट्रल बैंक शॉर्ट-टर्म मनी मार्केट रेट्स पर अपनी पकड़ बनाए रखना चाहता है।
लिक्विडिटी सरप्लस क्यों बढ़ा?
देश की बैंकिंग प्रणाली में अभी लगभग ₹4.92 लाख करोड़ का भारी सरप्लस है। इसके पीछे तीन मुख्य वजहें हैं: पहला, फॉरेन करेंसी नॉन-रेसिडेंट (FCNR) डिपॉजिट्स में जोरदार इजाफा; दूसरा, RBI द्वारा किए गए करेंसी स्वैप्स; और तीसरा, महीने के अंत में सरकारी सैलरी और पेंशन का भुगतान। जब बाजार में कैश बहुत ज्यादा हो जाता है, तो शॉर्ट-टर्म इंटरेस्ट रेट्स RBI के टारगेट से नीचे गिर सकते हैं, जो मार्केट के लिए अस्थिरता पैदा कर सकते हैं।
सिक्योरिटीज की बिक्री से परमानेंट समाधान
सिस्टम से कैश निकालने के लिए RBI सिर्फ रेपो ऑक्शन पर निर्भर नहीं है, बल्कि ओपन मार्केट ऑपरेशंस (OMO) के तहत सरकारी सिक्योरिटीज भी बेच रहा है। बैंक जब ये सिक्योरिटीज खरीदते हैं, तो उनके पास से कैश RBI के पास चला जाता है। इसके तहत 17 सितंबर को ₹50,000 करोड़ और 21 सितंबर को ₹25,000 करोड़ की सिक्योरिटीज बेची जा चुकी हैं, जबकि 28 सितंबर को ₹25,000 करोड़ की एक और सेल प्लान की गई है। कुल मिलाकर, RBI ₹1 लाख करोड़ की लिक्विडिटी को सिस्टम से स्थायी रूप से बाहर करने की योजना पर काम कर रहा है।
निवेशकों पर क्या असर होगा?
इन्वेस्टर्स के लिए यह समझना जरूरी है कि RBI का पूरा ध्यान ओवरनाइट रेट्स को रेपो रेट के दायरे में रखने पर है। यदि लिक्विडिटी को कम नहीं किया गया, तो मार्केट में अस्थिरता बढ़ सकती है और महंगाई का खतरा भी बना रह सकता है। इन उपायों से बॉन्ड यील्ड्स पर सीधा असर पड़ता है, जो अंततः बैंकों के लिए फंड जुटाने की लागत और लोन की दरों को तय करता है।