

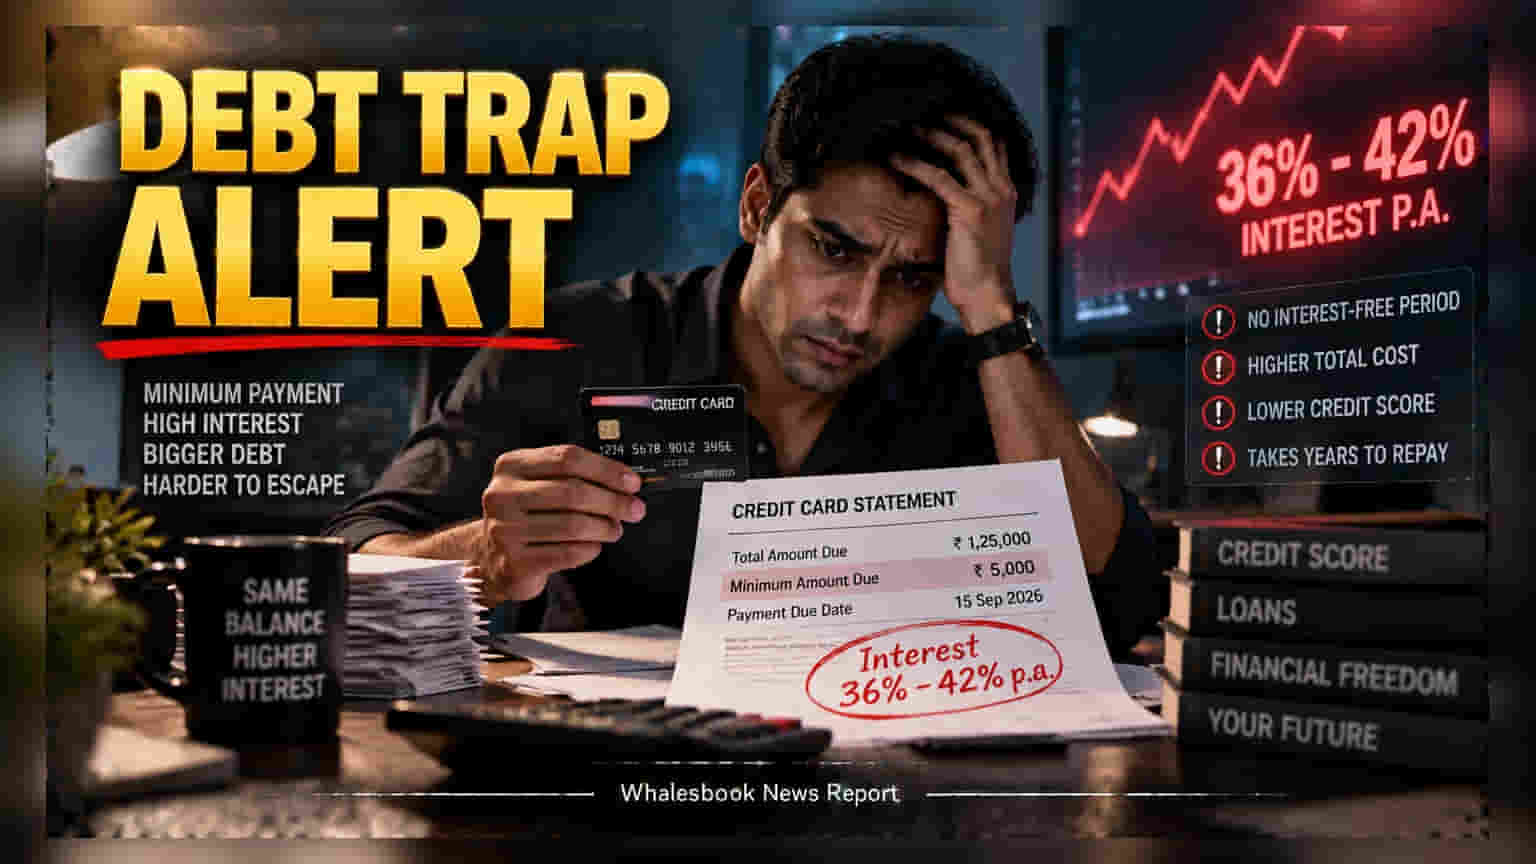
क्रेडिट कार्ड का सिर्फ मिनिमम अमाउंट चुकाना आपको कर्ज के गहरे जाल में फंसा सकता है। इससे न केवल ब्याज का बोझ बढ़ता है, बल्कि आपका क्रेडिट स्कोर भी खतरे में पड़ जाता है।
बहुत से क्रेडिट कार्ड यूजर्स अपने स्टेटमेंट पर दिखने वाले 'मिनिमम अमाउंट ड्यू' को बिल चुकाने का एक आसान जरिया मानते हैं। लेकिन हकीकत में, यह विकल्प आपको उस कर्ज के चक्रव्यूह में धकेल देता है, जिससे बाहर निकलने में सालों लग सकते हैं। अपनी फाइनेंशियल हेल्थ को बेहतर बनाए रखने के लिए इसकी बारीकियों को समझना बेहद जरूरी है।
रिवॉल्विंग डेट का गणित (Mechanics of Revolving Debt)
जब आप सिर्फ मिनिमम अमाउंट भरते हैं, तो बाकी बची हुई रकम अगले महीने पर फॉरवर्ड कर दी जाती है। इस पर 36% से 42% सालाना तक का भारी-भरकम ब्याज लगाया जाता है। सामान्य लोन के उलट, क्रेडिट कार्ड का ब्याज कंपाउंडिंग (Compounding) के आधार पर काम करता है। इसका मतलब है कि आपका छोटा सा बकाया भी बहुत जल्दी एक बड़े पहाड़ में बदल जाता है, जिससे मूल रकम कम करना मुश्किल हो जाता है।
खत्म हो जाता है 'इंटरेस्ट-फ्री' पीरियड
मिनिमम पेमेंट करने का सबसे बड़ा नुकसान यह है कि आप अपनी 'इंटरेस्ट-फ्री ग्रेस पीरियड' खो देते हैं। आमतौर पर, यदि आप पूरा बिल चुकाते हैं, तो नए खर्चों पर कोई ब्याज नहीं लगता। लेकिन जैसे ही आप पूरा बिल नहीं भरते, बैंक आपके द्वारा किए गए हर नए खर्च पर ट्रांजैक्शन की तारीख से ही ब्याज वसूलने लगता है। इसका मतलब है कि दूध या राशन जैसी छोटी चीजें भी अचानक महंगी हो जाती हैं।
क्रेडिट स्कोर पर असर
बैंक और फाइनेंशियल संस्थान आपकी 'क्रेडिट यूटिलाइजेशन रेशियो' (Credit Utilization Ratio) को देखकर जोखिम का आकलन करते हैं। हर महीने बड़ा बकाया रखने से यह रेशियो हमेशा हाई रहता है, जो यह दर्शाता है कि आप पूरी तरह कर्ज पर निर्भर हैं। भले ही आप समय पर मिनिमम भुगतान कर रहे हों, यह स्थिति आपके क्रेडिट स्कोर को गिरा सकती है, जिससे भविष्य में होम लोन या कार लोन मिलना मुश्किल हो सकता है।
अब क्या करें?
अगर आप पूरा बिल नहीं भर पा रहे हैं, तो मिनिमम पेमेंट सिर्फ डिफॉल्टर होने से बचने का एक अस्थायी तरीका है, न कि कोई समाधान। बेहतर होगा कि आप अपने बकाया को EMI (इक्वेटेड मंथली इंस्टॉलमेंट) में कन्वर्ट करवा लें। हालांकि EMI पर भी ब्याज और प्रोसेसिंग फीस लगती है, लेकिन यह आमतौर पर कार्ड के रिवॉल्विंग ब्याज दरों से काफी सस्ती होती है। अपने कर्ज को मैनेज करने के लिए यह एक अधिक स्ट्रक्चर्ड और समझदारी भरा कदम हो सकता है।