

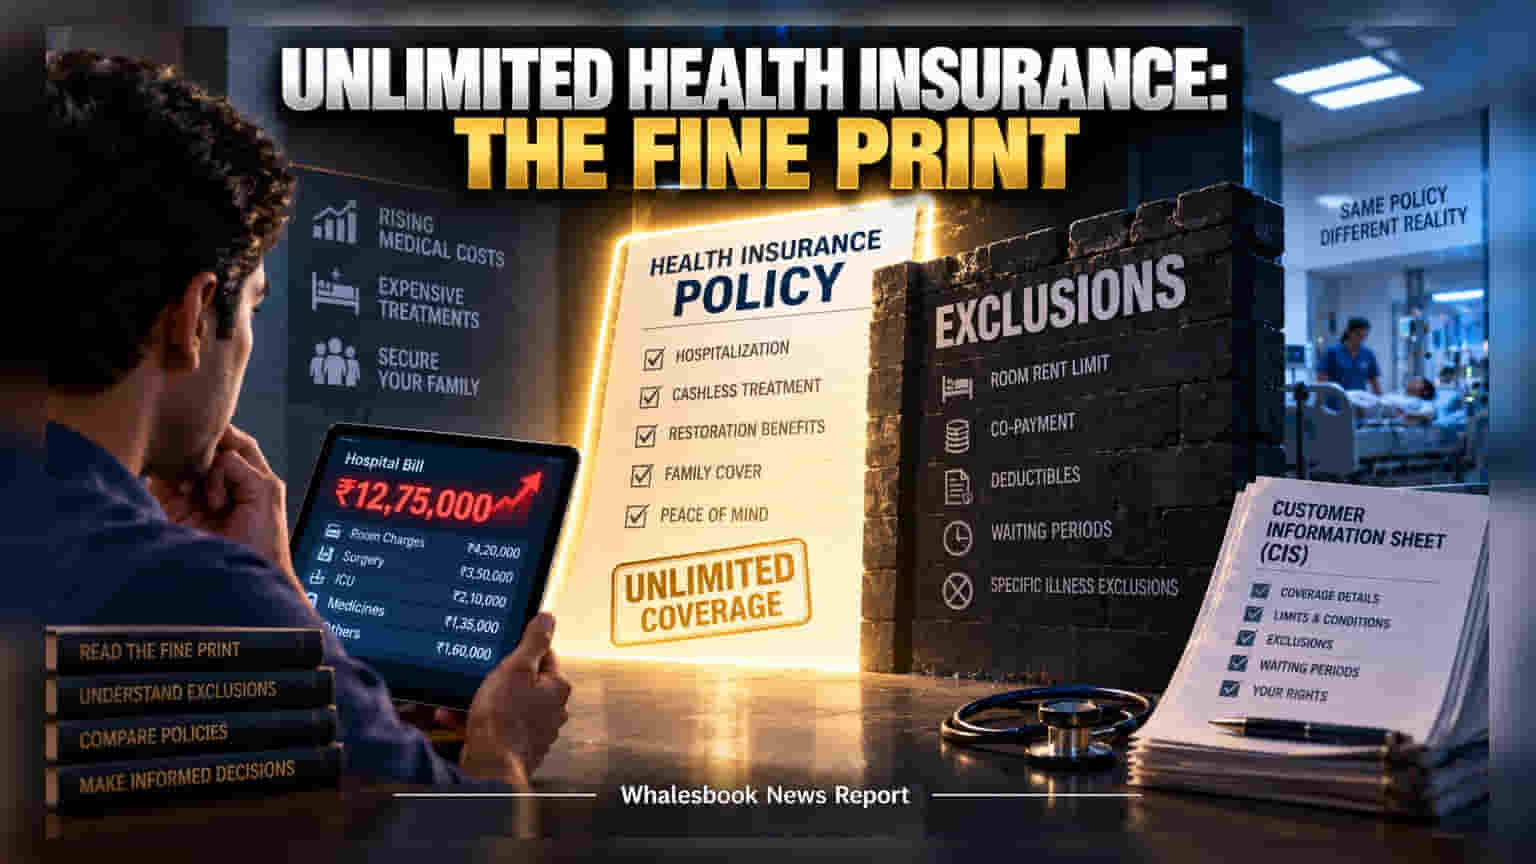
मार्केट में 'अनलिमिटेड' हेल्थ इंश्योरेंस के नाम पर बिकने वाली पॉलिसियों में कई छुपी हुई शर्तें होती हैं। सम-इंश्योर्ड (Sum Insured) की बड़ी राशि के बावजूद, सब-लिमिट्स और को-पेमेंट जैसे क्लॉज आपके क्लेम को सीमित कर सकते हैं।
हेल्थ इंश्योरेंस में 'अनलिमिटेड' कवरेज का वादा एक बहुत ही आकर्षक मार्केटिंग पैंतरा है, जिसका उद्देश्य बढ़ते मेडिकल खर्चों से डरे हुए परिवारों को भरोसा दिलाना है। हालांकि, पॉलिसीहोल्डर के लिए 'अनलिमिटेड' शब्द का मतलब हर मेडिकल बिल का भुगतान मिलना नहीं होता। वास्तव में, आपकी पॉलिसी के कॉन्ट्रैक्ट में कई ऐसी शर्तें छिपी होती हैं जो क्लेम के समय मिलने वाली राशि को काफी कम कर देती हैं।
'अनलिमिटेड' का असली मतलब क्या है?
जब किसी पॉलिसी को अनलिमिटेड कवरेज के साथ बेचा जाता है, तो इसका मतलब अक्सर 'रेस्टोरेशन बेनिफिट्स' (Restoration Benefits) होता है, यानी अगर आपका बेसिक सम-इंश्योर्ड खत्म हो जाए तो वह दोबारा रिचार्ज हो जाता है। लेकिन, क्लेम की प्रक्रिया सख्त पॉलिसी शर्तों से बंधी होती है। सबसे बड़ी चुनौती 'सब-लिमिट्स' की है। उदाहरण के लिए, यदि आपकी पॉलिसी में रूम रेंट पर कैपिंग है और आप उससे महंगा कमरा चुनते हैं, तो अस्पताल के पूरे बिल का एक हिस्सा आपको अपनी जेब से भरना पड़ सकता है।
कैसे बढ़ता है आपका वित्तीय बोझ?
सब-लिमिट्स के अलावा, कई और शर्तें सीधे आपकी जेब पर असर डालती हैं:
- को-पेमेंट (Co-payment): इसमें आपको क्लेम का एक निश्चित प्रतिशत हिस्सा खुद देना होता है।
- डिडक्टिबल्स (Deductibles): पॉलिसी के सक्रिय होने से पहले आपको बिल का एक फिक्स्ड हिस्सा खुद चुकाना पड़ता है।
- वेटिंग पीरियड (Waiting Period): पहले से मौजूद बीमारियों के लिए 36 महीने तक का वेटिंग पीरियड हो सकता है, जिसके दौरान कोई कवरेज नहीं मिलता।
CIS का महत्व
इन पेचीदगियों से बचने के लिए, IRDAI (Insurance Regulatory and Development Authority of India) ने सभी बीमा कंपनियों के लिए 'कस्टमर इंफॉर्मेशन शीट' (CIS) देना अनिवार्य कर दिया है। मार्केटिंग ब्रोशर या एजेंट के वादों के बजाय, इस शीट को पढ़ना सबसे भरोसेमंद तरीका है। इसमें साफ तौर पर लिखा होता है कि कंपनी का दायित्व कहां खत्म होता है और आपको कहां से खुद खर्च करना होगा। पॉलिसी लेने से पहले इसे जरूर चेक करें ताकि इमरजेंसी के समय आपको कोई झटका न लगे।