

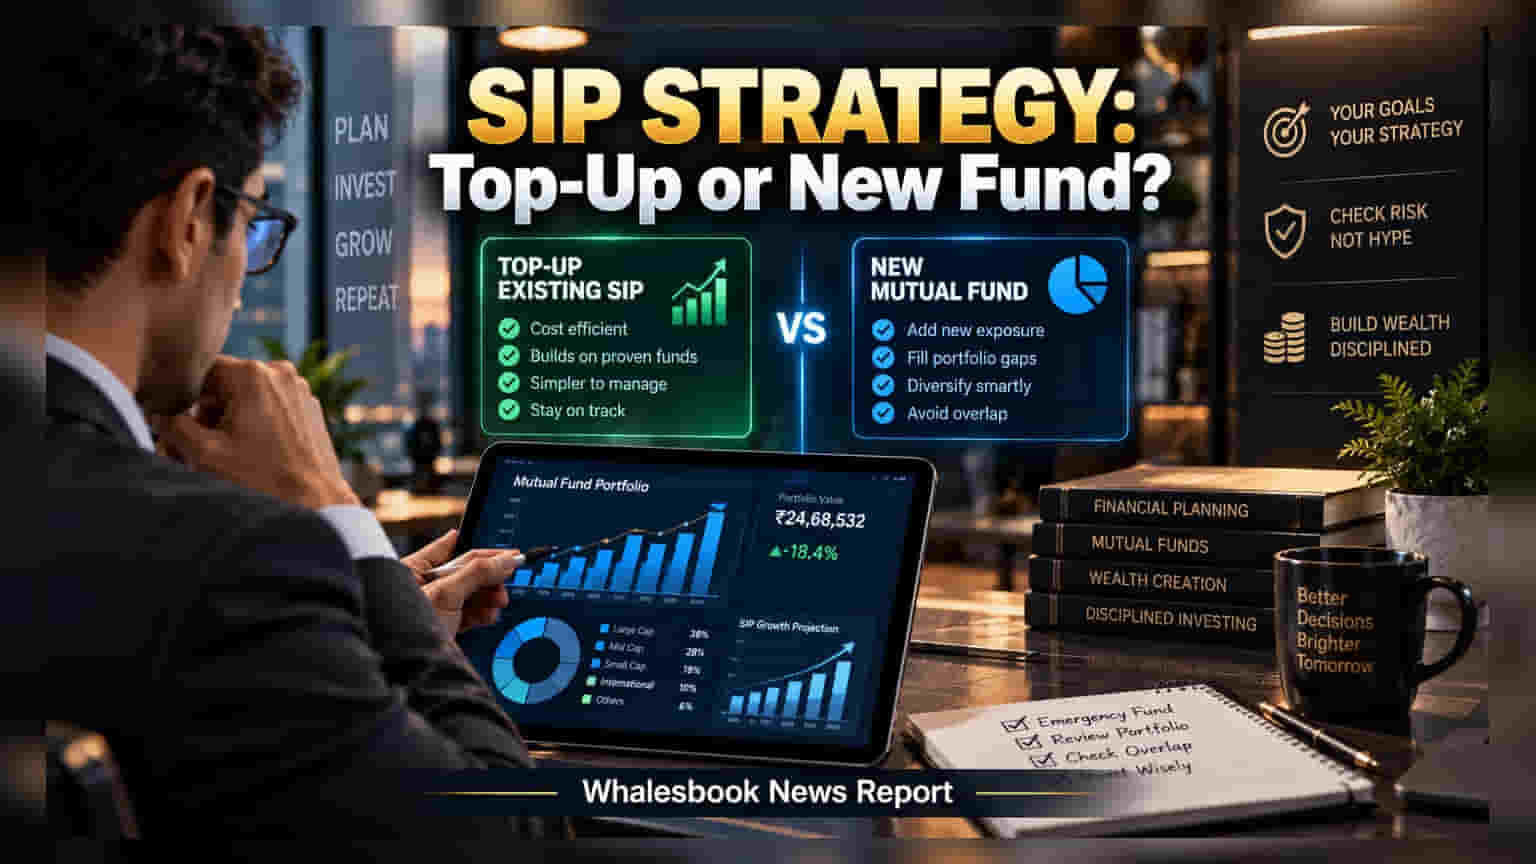
सैलरी हाइक के बाद अतिरिक्त पैसे को म्यूचुअल फंड में निवेश करते समय निवेशक अक्सर उलझन में रहते हैं कि वे मौजूदा SIP बढ़ाएं या नया फंड चुनें। अक्सर नए फंड जोड़ने से पोर्टफोलियो ओवरलैप और लागत बढ़ने का खतरा रहता है।
जब सैलरी बढ़ने या बोनस मिलने से आपके हाथ में एक्स्ट्रा पैसा आता है, तो निवेश की योजना बनाना लाजमी है। ऐसे में बड़ा सवाल यही होता है कि क्या नई SIP शुरू की जाए या अपने मौजूदा फंड्स में ही निवेश की राशि बढ़ा दी जाए?
ओवर-डाइवर्सिफिकेशन का जाल
ज्यादातर निवेशकों को लगता है कि जितने ज्यादा फंड, उतना बेहतर डायवर्सिफिकेशन। लेकिन असल में यह 'पोर्टफोलियो ओवरलैप' की समस्या पैदा करता है। अगर आप 3 अलग-अलग लार्ज-कैप फंड रखते हैं, तो मुमकिन है कि वे सभी एक ही कंपनी के शेयर खरीदे हुए हैं। इससे जोखिम कम होने के बजाय आपका पोर्टफोलियो बोझिल हो जाता है, जिसे मैनेज करना मुश्किल होता है। कोई भी नया फंड लेने से पहले चेक करें कि क्या वह सच में किसी नए सेक्टर में एक्सपोजर दे रहा है या फिर आप वही शेयर दोबारा खरीद रहे हैं।
खर्च और लिक्विडिटी का तालमेल
लॉन्ग-टर्म में वेल्थ बनाने के लिए 'एक्सपेंस रेश्यो' पर नजर रखना जरूरी है। डायरेक्ट प्लांस में एक्सपेंस रेश्यो कम होता है क्योंकि इसमें कमीशन शामिल नहीं होता। अगर आपके मौजूदा फंड्स अच्छा परफॉर्म कर रहे हैं, तो उन्हीं में और निवेश करना, नए फंड्स के ऊंचे खर्चों से बचने का एक बेहतर विकल्प हो सकता है।
हालांकि, निवेश के फैसले आपकी फाइनेंशियल स्थिति के हिसाब से होने चाहिए। अपनी SIP बढ़ाने से पहले यह सुनिश्चित करें कि आपका इमरजेंसी फंड तैयार हो। अगर इमरजेंसी फंड कम है, तो पैसे को शेयर मार्केट में लॉक करने के बजाय सुरक्षित और लिक्विड एसेट में रखना ज्यादा समझदारी है।
फैसला कैसे लें?
बीते समय के रिटर्न को देखकर फंड चुनने की गलती न करें। SEBI के रिस्कोमीटर (Riskometer) का इस्तेमाल करके फंड के रिस्क लेवल को समझें। यदि आपका पोर्टफोलियो पहले से संतुलित है, तो मौजूदा SIP को टॉप-अप करना सबसे आसान और बेहतर तरीका है। वहीं, अगर आपके पोर्टफोलियो में किसी खास सेक्टर जैसे स्मॉल-कैप या मिड-कैप की कमी है, तभी नया फंड चुनने पर विचार करें। मकसद यह होना चाहिए कि पोर्टफोलियो ऐसा हो जिसे आप आसानी से ट्रैक कर सकें, न कि बहुत सारे फंड्स का ढेर।