

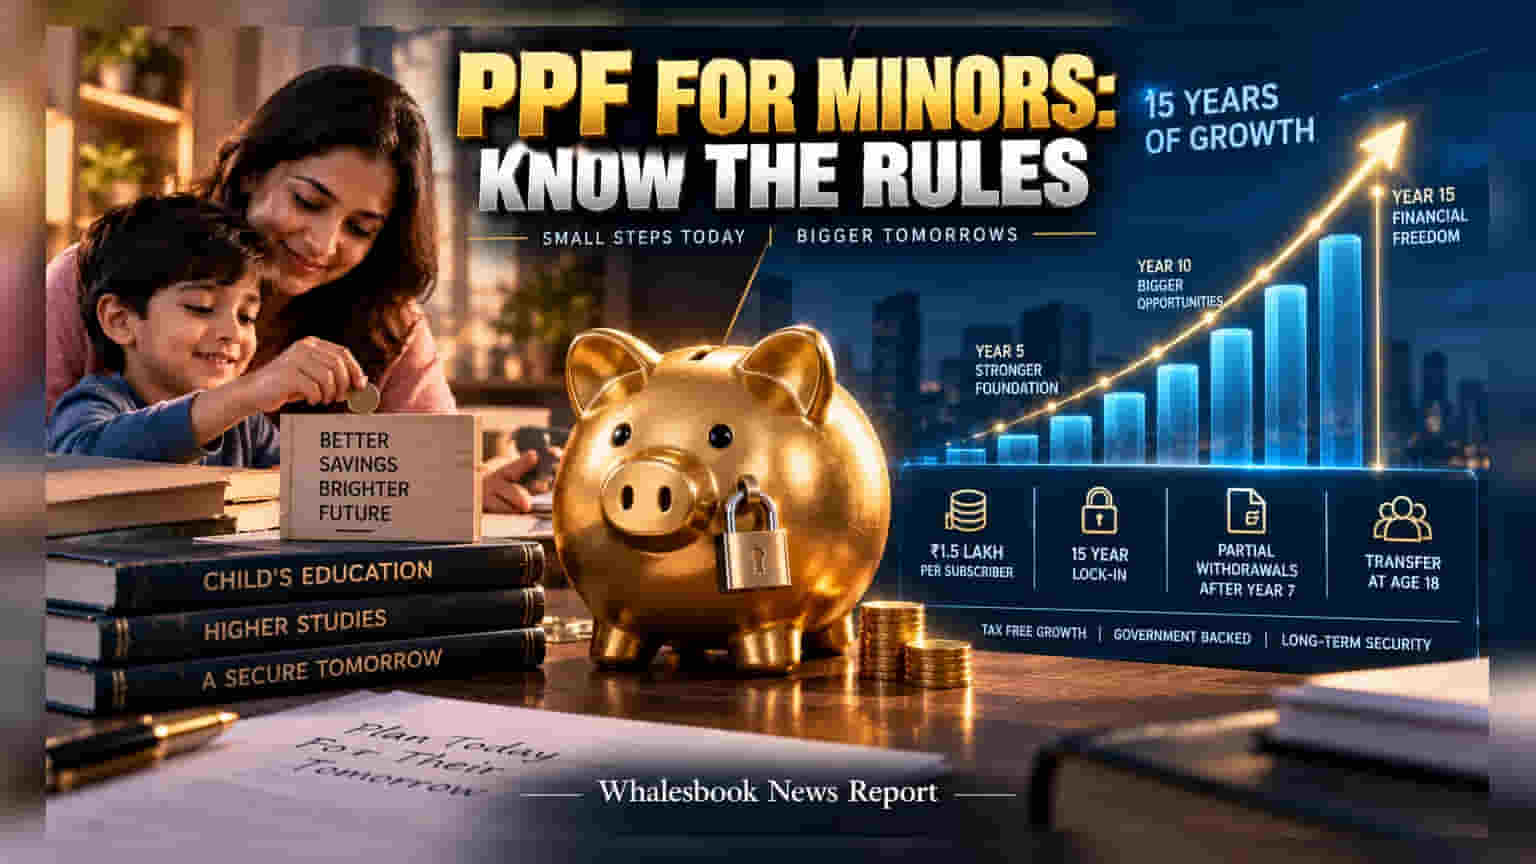
अगर आप अपने बच्चे के नाम पर Public Provident Fund (PPF) चलाते हैं, तो सावधान हो जाएं। सालाना **₹1.5 लाख** की लिमिट आपके और बच्चे के अकाउंट को मिलाकर होती है। अगर आप इसे ट्रैक नहीं करते हैं, तो आपको ब्याज का नुकसान उठाना पड़ सकता है।
अक्सर माता-पिता अपने बच्चों का भविष्य सुरक्षित करने के लिए PPF में निवेश शुरू करते हैं, लेकिन कई अभिभावक इसकी बारीकियों को नजरअंदाज कर देते हैं। सबसे बड़ी गलती सालाना इन्वेस्टमेंट लिमिट को समझने में होती है।
निवेश की सीमा (Investment Limit)
याद रखें, ₹1.5 लाख की निवेश सीमा प्रति अकाउंट नहीं, बल्कि प्रति सब्सक्राइबर है। इसका मतलब यह है कि आपके खुद के PPF अकाउंट और आपके बच्चे के नाम पर खुले अकाउंट में जमा की गई कुल राशि ₹1.5 लाख से ज्यादा नहीं होनी चाहिए। अगर आप अपने खाते में ₹1 लाख जमा करते हैं, तो बच्चे के अकाउंट में सिर्फ ₹50,000 ही डाले जा सकते हैं। इस लिमिट के ऊपर किया गया कोई भी निवेश अमान्य माना जाता है और उस पर कोई ब्याज नहीं मिलता।
लॉक-इन और लिक्विडिटी
PPF को कभी भी सेविंग्स अकाउंट की तरह न देखें। यह 15 साल का लॉन्ग-टर्म निवेश है। हालांकि 7वें फाइनेंशियल ईयर के बाद आंशिक निकासी (Partial Withdrawal) की सुविधा मिलती है, लेकिन इसके नियम बहुत सख्त हैं। यह पैसा स्कूल की फीस या रोजमर्रा के खर्चों के लिए नहीं है, क्योंकि यह फंड लंबे समय तक वेल्थ क्रिएशन के लिए लॉक रहता है।
18 साल की उम्र और ओनरशिप का बदलाव
जैसे ही बच्चा 18 साल का होता है, अकाउंट की ओनरशिप बदल जाती है। 18 से पहले आप बतौर गार्जियन इसे ऑपरेट करते हैं, लेकिन बालिग होने के बाद बच्चे को खुद बैंक या पोस्ट ऑफिस जाकर आधार (Aadhaar) और पैन (PAN) के जरिए अपना केवाईसी (KYC) अपडेट करना होगा। इसके बाद पैरेंट का अकाउंट पर कोई अधिकार नहीं रहता।
टैक्स का फायदा (EEE स्टेटस)
PPF की लोकप्रियता का सबसे बड़ा कारण इसका EEE (Exempt-Exempt-Exempt) स्टेटस है, यानी निवेश, ब्याज और मैच्योरिटी, तीनों पर टैक्स नहीं लगता। सरकारी गारंटी होने के कारण यह रिस्क-फ्री है, लेकिन इसके ब्याज दरें हर तिमाही (Quarterly) बदल सकती हैं, इसलिए सरकार के अपडेट्स पर नजर रखना जरूरी है।