

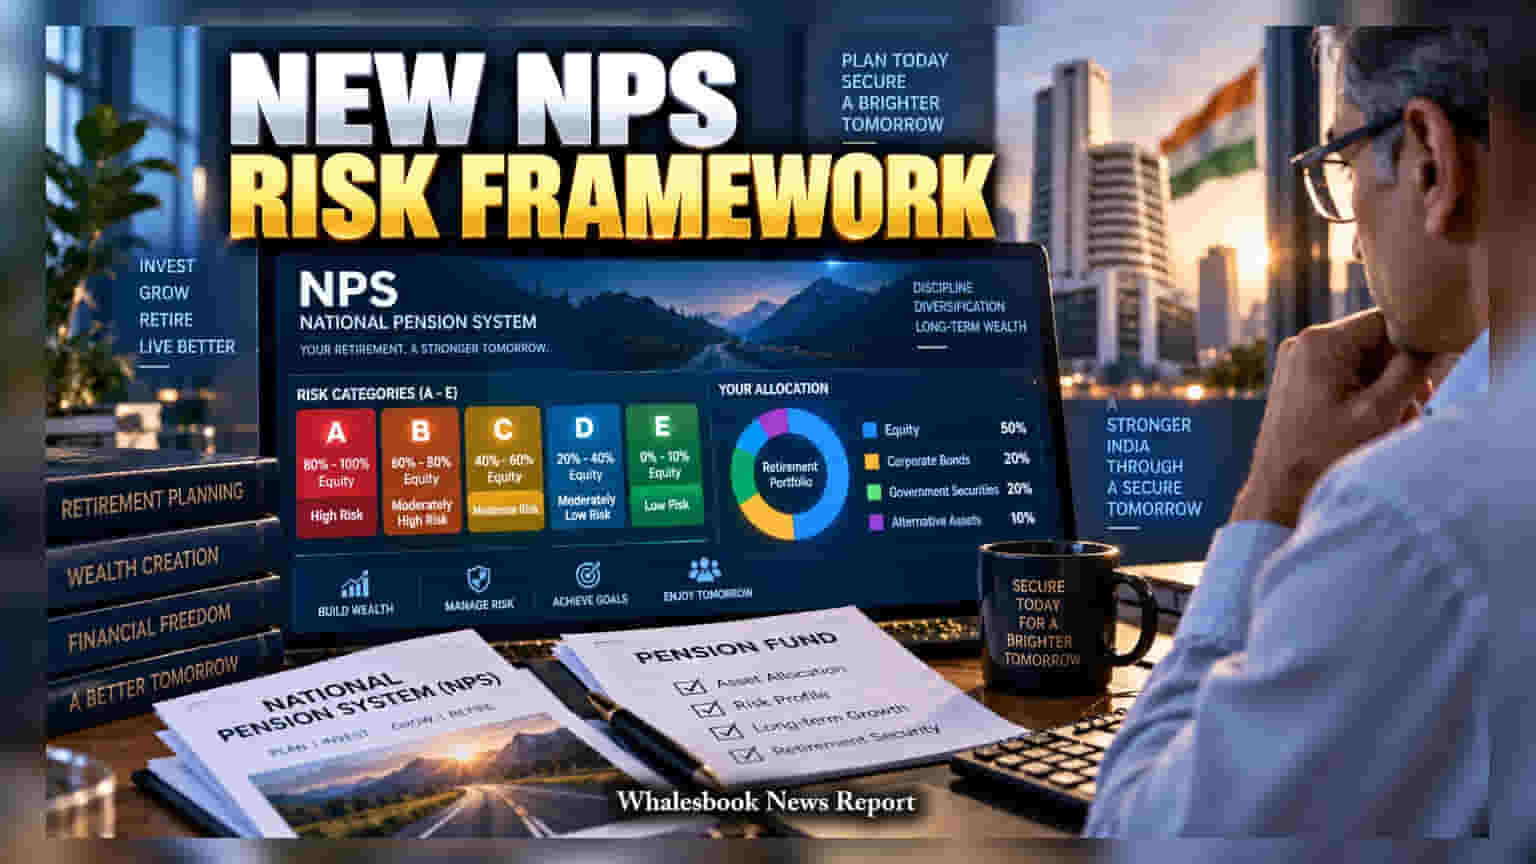
रिटायरमेंट प्लानिंग अब और भी पारदर्शी हो गई है। PFRDA ने NPS स्कीमों के लिए एक नई रिस्क-बेस्ड क्लासिफिकेशन प्रणाली शुरू की है, जिससे निवेशकों का ध्यान अब सिर्फ पुराने रिटर्न के बजाय एसेट एलोकेशन (Asset Allocation) पर रहेगा।
पेंशन फंड रेगुलेटरी एंड डेवलपमेंट अथॉरिटी (PFRDA) ने नेशनल पेंशन सिस्टम (NPS) में बड़ा बदलाव करते हुए एक नई वर्गीकरण प्रणाली लागू की है। 28 अगस्त, 2026 से प्रभावी इस व्यवस्था के तहत, नॉन-गवर्नमेंट सेक्टर के NPS अकाउंट्स को A से E तक के रिस्क लेबल दिए जाएंगे। इस बदलाव का मुख्य उद्देश्य निवेशकों को यह समझाना है कि वे केवल पास्ट परफॉरमेंस के आधार पर स्कीम न चुनें।
रिस्क का गणित: A से E तक की रेंज
इस नए फ्रेमवर्क में स्कीमों को इक्विटी एक्सपोजर के आधार पर बांटा गया है। उदाहरण के लिए, 'कैटेगरी A' उन स्कीमों के लिए है जिनमें 80% से 100% तक इक्विटी एक्सपोजर है, यानी ये हाई-रिस्क वाली स्कीम्स हैं। वहीं, 'कैटेगरी E' में वे कंजर्वेटिव स्कीमें आती हैं जिनका इक्विटी एक्सपोजर महज 0% से 10% है।
क्यों जरूरी था यह फैसला?
अक्सर निवेशक केवल उन फंड्स की ओर भागते हैं जिन्होंने पिछले कुछ वर्षों में अच्छा रिटर्न दिया है। लेकिन, वे यह भूल जाते हैं कि हाई रिटर्न के पीछे रिस्क लेवल कितना अधिक है। यह नई व्यवस्था निवेशकों को अपना 'रिस्क टॉलरेंस' और 'इन्वेस्टमेंट होराइजन' समझने में मदद करेगी।
NPS स्कीम एसेंशियल्स और पारदर्शिता
अब प्रत्येक पेंशन फंड को एक स्टैंडर्ड 'NPS स्कीम एसेंशियल्स' डॉक्यूमेंट बनाए रखना होगा। इसमें स्कीम का लक्ष्य, टारगेट निवेशक, एसेट एलोकेशन, बेंचमार्क और फीस स्ट्रक्चर जैसी पूरी जानकारी होगी। इससे अलग-अलग फंड मैनेजर्स की स्कीमों की तुलना करना आसान हो जाएगा।
मौजूदा निवेशकों के लिए क्या है खास?
अगर आप पहले से NPS में निवेश कर रहे हैं, तो आपको तुरंत कोई बदलाव या फंड स्विच करने की जरूरत नहीं है। हालांकि, यह नया सिस्टम आपको अपना पोर्टफोलियो रिव्यू करने का एक मौका देता है। आप देख सकते हैं कि आपकी वर्तमान स्कीम आपके रिटायरमेंट लक्ष्यों और जोखिम लेने की क्षमता से मेल खाती है या नहीं।