

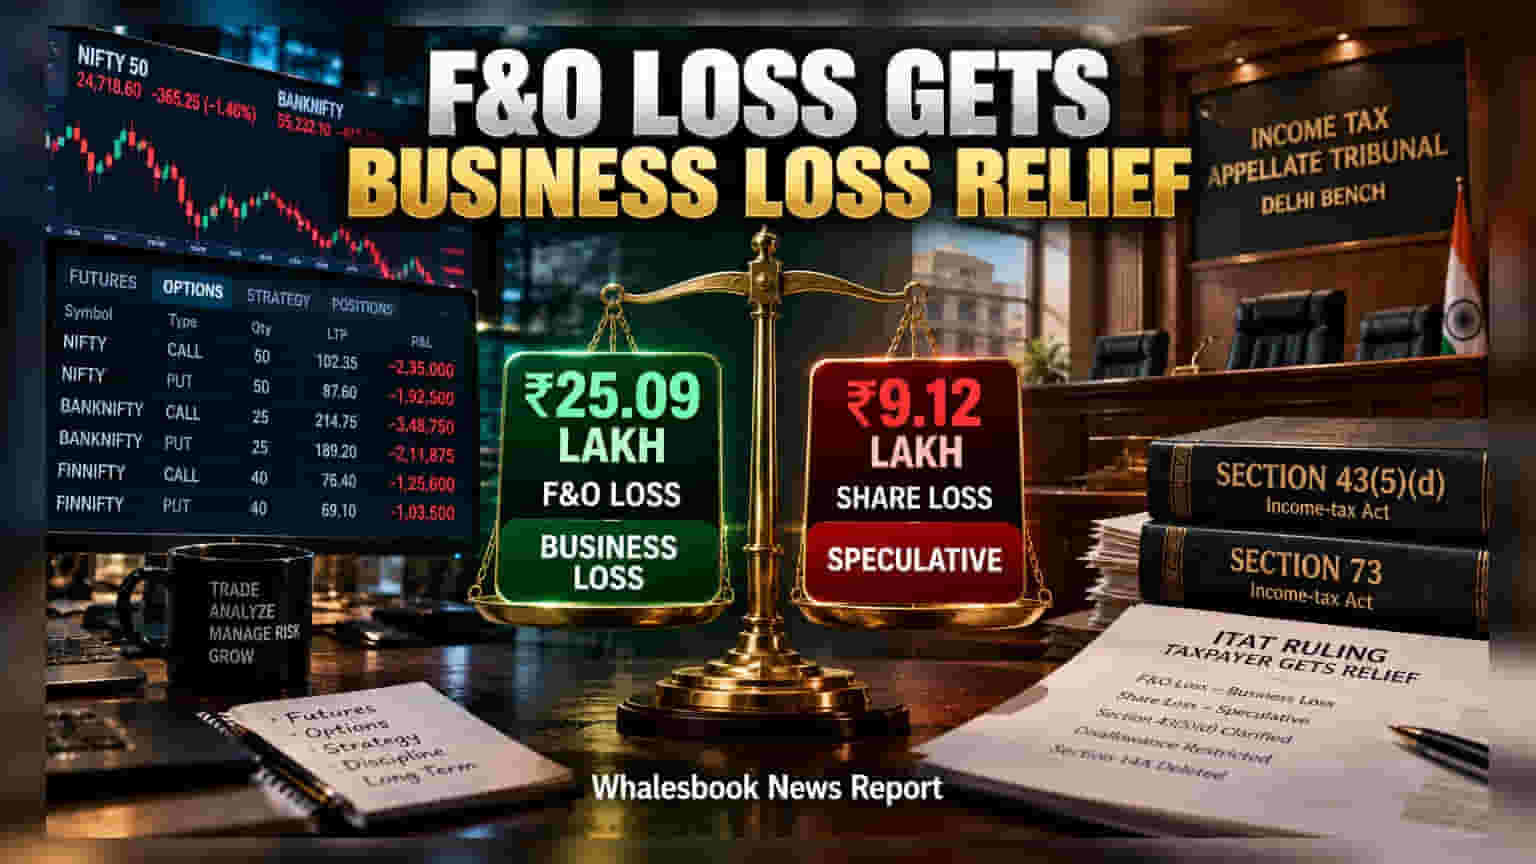
Income Tax Appellate Tribunal (ITAT) दिल्ली ने एक बड़ा फैसला सुनाते हुए कहा है कि F&O (डेरिवेटिव्स) से होने वाले नुकसान को अब 'स्पेक्युलेटिव' (Speculative) नहीं बल्कि 'बिज़नेस लॉस' माना जाएगा। इस फैसले से टैक्सपेयर्स को अब अपने अन्य बिज़नेस इनकम के साथ इस नुकसान को सेट-ऑफ करने में बड़ी राहत मिलेगी।
टैक्स मामलों की सर्वोच्च संस्था ITAT दिल्ली बेंच ने डेरिवेटिव ट्रेडिंग करने वाले निवेशकों को बड़ी राहत दी है। मथुरा के एक व्यवसायी के मामले में ट्रिब्यूनल ने यह स्पष्ट किया है कि एक्सचेंज पर ट्रेड होने वाले F&O लॉस को 'स्पेक्युलेटिव' नहीं कहा जा सकता।
क्या था पूरा मामला?
टैक्सपेयर ने कुल ₹34.21 लाख का ट्रेडिंग लॉस दिखाया था। इसमें से ₹25.09 लाख का नुकसान F&O ट्रेडिंग से था। इनकम टैक्स विभाग इसे स्पेक्युलेटिव मानकर टैक्स लाभ देने से बच रहा था, लेकिन ITAT ने इनकम टैक्स एक्ट की धारा 43(5)(d) का हवाला देते हुए इसे 'बिज़नेस लॉस' के रूप में स्वीकार कर लिया।
पोर्टफोलियो का बंटवारा
इस फैसले में एक खास बात यह है कि अदालत ने नुकसान को दो हिस्सों में बांटा:
- F&O लॉस: ₹25.09 लाख (जिसे बिज़नेस लॉस माना गया)
- शेयर ट्रेडिंग लॉस: ₹9.12 लाख (जिसे स्पेक्युलेटिव ही माना गया)
इससे यह साफ हो गया है कि निवेश का तरीका ही यह तय करेगा कि उस पर टैक्स का गणित कैसे काम करेगा।
अन्य राहतें
ट्रिब्यूनल ने व्यापारी को अन्य खर्चों में भी राहत दी है। असेसिंग ऑफिसर ने ₹10 लाख के बिज़नेस खर्चों को गलत तरीके से डिसअलाउ (Disallow) कर दिया था, जिसे ट्रिब्यूनल ने घटाकर सिर्फ ₹1 लाख कर दिया। साथ ही, धारा 14A के तहत ₹9,910 का डिसअलाउंस भी हटा दिया गया, क्योंकि टैक्सपेयर ने कोई टैक्स-फ्री डिविडेंड इनकम नहीं कमाई थी।
यह फैसला सभी ट्रेडर्स के लिए एक सबक भी है कि वे अपने ट्रांजेक्शन के रिकॉर्ड्स सही ढंग से रखें ताकि जरूरत पड़ने पर वे इसे एक वैध बिज़नेस गतिविधि के रूप में साबित कर सकें।