

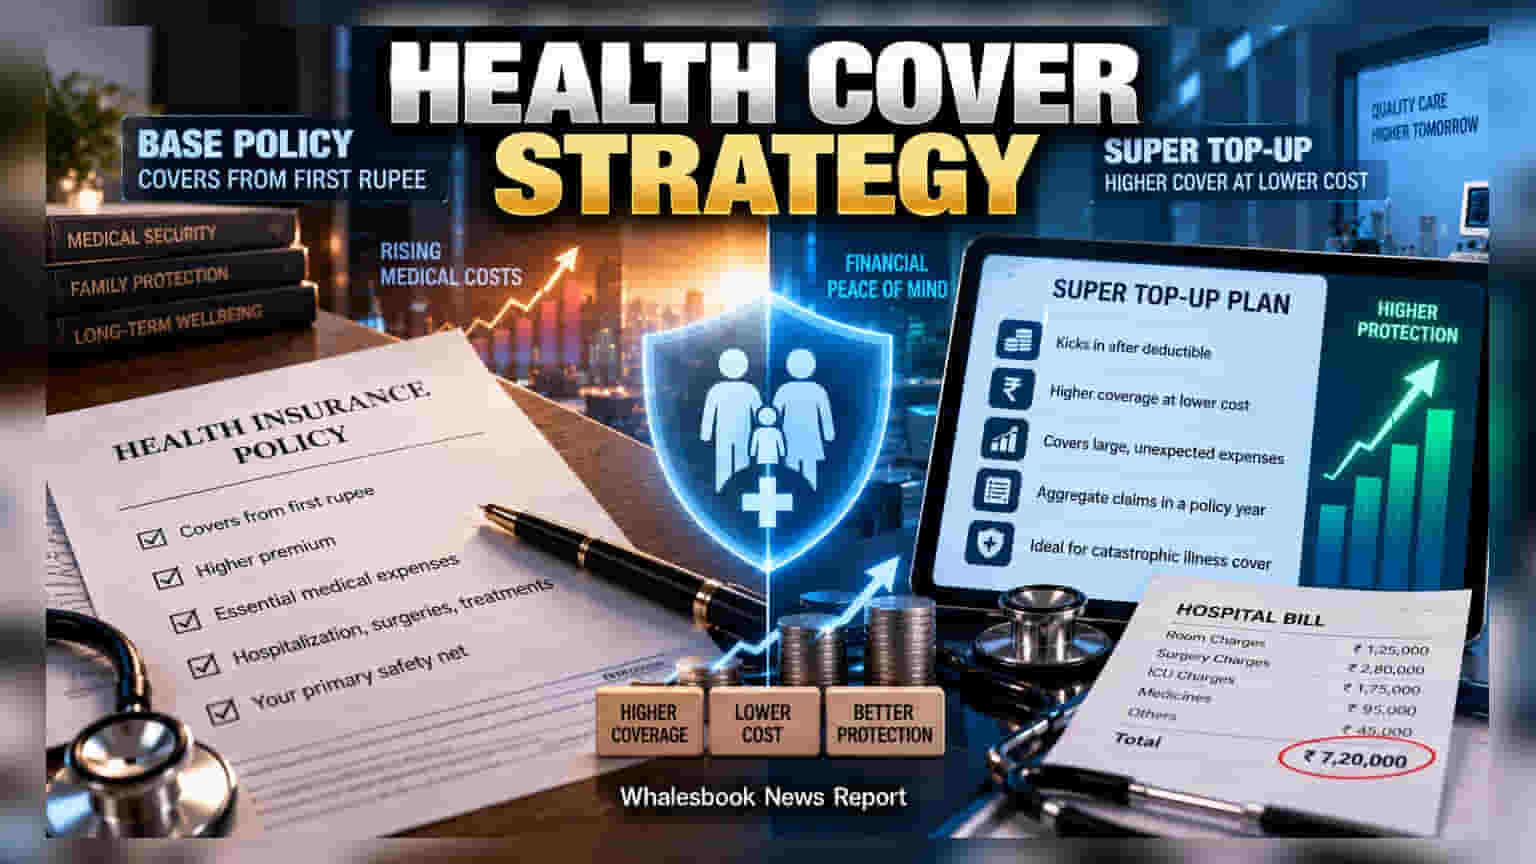
बढ़ते मेडिकल खर्चों के बीच हेल्थ इंश्योरेंस कवर बढ़ाने के लिए पॉलिसीधारक अक्सर कन्फ्यूज रहते हैं। बेस पॉलिसी और सुपर टॉप-अप प्लान के बीच का अंतर और सही चुनाव की रणनीति जानना आपके लिए जरूरी है।
बढ़ती मेडिकल महंगाई के कारण आज हर किसी को बड़े हेल्थ कवर की जरूरत महसूस हो रही है। ऐसे में आपके पास दो रास्ते होते हैं—या तो अपनी मौजूदा बेस पॉलिसी का सम इंश्योर्ड बढ़ाएं या फिर एक सस्ता सुपर टॉप-अप प्लान ले लें। आइए जानते हैं कि कौन सा विकल्प आपके लिए सही है।
बेस पॉलिसी (Base Policy) का महत्व
बेस हेल्थ इंश्योरेंस आपकी पहली सुरक्षा परत है। यह दावे के पहले रुपये से कवरेज देना शुरू करती है। समस्या तब आती है जब आप इसका सम इंश्योर्ड बढ़ाते हैं, क्योंकि इससे प्रीमियम काफी महंगा हो जाता है। उदाहरण के लिए, ₹5 लाख के कवर से ₹20 लाख के कवर पर जाने में सालाना प्रीमियम में काफी उछाल देखने को मिलता है।
सुपर टॉप-अप प्लान कैसे काम करता है?
सुपर टॉप-अप प्लान बड़े कवर के लिए एक किफायती विकल्प है, लेकिन इसमें 'डिडक्टिबल' (Deductible) की शर्त होती है। इसका मतलब है कि सुपर टॉप-अप का लाभ तब मिलेगा जब आपका मेडिकल खर्च एक निश्चित सीमा (डिडक्टिबल) को पार कर जाए।
अगर आपके पास ₹5 लाख का बेस प्लान है और ₹20 लाख का सुपर टॉप-अप है जिसका डिडक्टिबल ₹5 लाख है, तो ₹5 लाख से ऊपर के खर्च को आपका टॉप-अप कवर करेगा। सबसे बड़ी खासियत यह है कि यह पूरे साल के मेडिकल बिलों को जोड़कर डिडक्टिबल की गणना करता है।
रिस्क और फाइनेंशियल गैप
सुपर टॉप-अप के साथ मुख्य रिस्क लिक्विडिटी का है। अगर आपकी बेस पॉलिसी में को-पेमेंट (Co-payment) या सब-लिमिट्स जैसी शर्तें हैं, तो आपको जेब से पैसे खर्च करने पड़ सकते हैं।
इसके अलावा, दोनों अलग-अलग कॉन्ट्रैक्ट होने के कारण नियम भी अलग हो सकते हैं। हो सकता है कि किसी हॉस्पिटल में आपकी बेस पॉलिसी काम करे लेकिन टॉप-अप न करे। ऐसे में क्लेम रिजेक्शन का खतरा बना रहता है।
सही रणनीति क्या है?
एक संतुलित अप्रोच यह है कि आप अपनी बेस पॉलिसी इतनी रखें जो सामान्य बीमारियों का खर्च उठा सके, और बड़े संकट के लिए सुपर टॉप-अप का इस्तेमाल करें। खरीदारी से पहले यह सुनिश्चित करें कि आपके टॉप-अप का डिडक्टिबल आपके बेस प्लान के सम इंश्योर्ड के बराबर हो, ताकि कोई कवरेज गैप न रहे।