

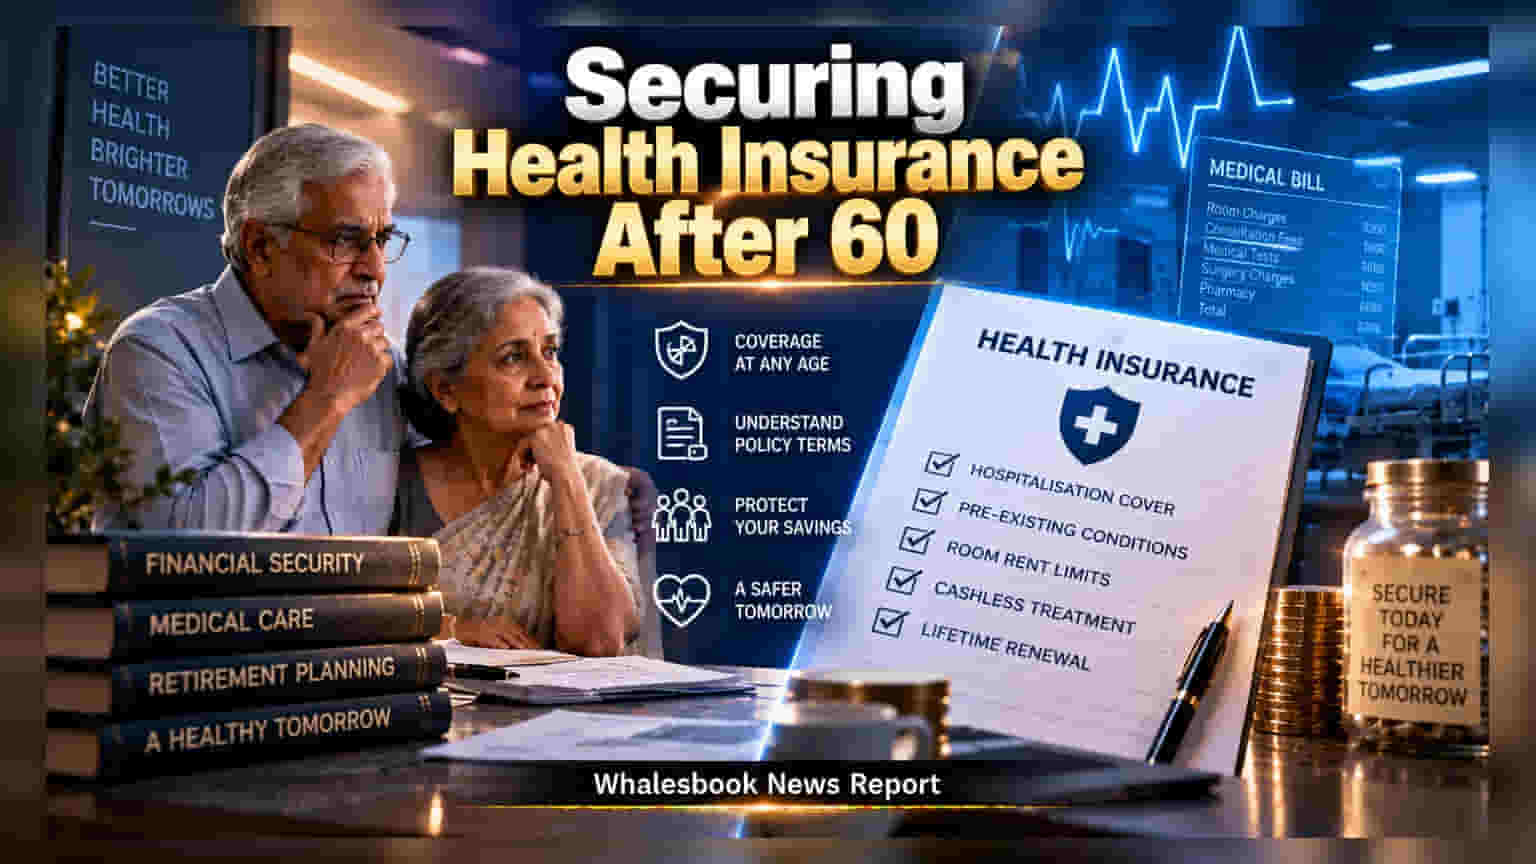
रिटायरमेंट के दौरान बढ़ती मेडिकल महंगाई से अपनी सेविंग्स को सुरक्षित रखने के लिए वरिष्ठ नागरिकों के लिए हेल्थ इंश्योरेंस बेहद जरूरी है। IRDAI द्वारा उम्र की सीमा हटाने के बाद अब विकल्प बढ़ गए हैं, लेकिन सही पॉलिसी चुनते समय रूम-रेंट कैप और वेटिंग पीरियड जैसे नियमों को समझना अनिवार्य है।
भारत में कई परिवारों के लिए रिटायरमेंट की सबसे बड़ी चुनौती अचानक आने वाला मेडिकल खर्च है। 60 साल से अधिक उम्र के माता-पिता के लिए हेल्थ इंश्योरेंस को अक्सर महंगा या मुश्किल माना जाता है, लेकिन यह लंबी अवधि की बचत को सुरक्षित रखने का सबसे प्रभावी जरिया है। अगर आप इंश्योरेंस के बजाय केवल कैश रिजर्व पर निर्भर रहते हैं, तो मेडिकल इमरजेंसी आपकी पूरी जीवन भर की जमा-पूंजी को खत्म कर सकती है।
IRDAI के नए नियम और राहत
साल 2024 में इंश्योरेंस रेगुलेटरी एंड डेवलपमेंट अथॉरिटी ऑफ इंडिया (IRDAI) ने हेल्थ इंश्योरेंस पॉलिसी लेने के लिए अधिकतम उम्र की सीमा को खत्म कर दिया है। इसका मतलब है कि अब किसी भी उम्र के व्यक्ति के लिए इंश्योरेंस खरीदना अनिवार्य रूप से उपलब्ध है। हालांकि, यह उपलब्धता का मतलब यह नहीं है कि सभी पॉलिसी समान हैं; वित्तीय पेच अभी भी बने हुए हैं।
इन 3 जाल से बचें
पॉलिसी चुनते समय प्रीमियम ही एकमात्र पैमाना नहीं होना चाहिए:
- रूम-रेंट लिमिट: कई प्लान्स में डेली रूम-रेंट कैप होता है। यदि आप इससे महंगा कमरा लेते हैं, तो हॉस्पिटल का बिल (डॉक्टर फीस और टेस्ट सहित) आपको अपनी जेब से भरना पड़ सकता है, क्योंकि कई खर्चे रूम कैटेगरी से जुड़े होते हैं।
- डिजीज-स्पेसिफिक सब-लिमिट: यह उम्र से जुड़ी बीमारियों पर कवरेज को सीमित कर देता है, जिससे आपकी कुल इंश्योरेंस राशि कम पड़ जाती है।
- प्री-एग्जिस्टिंग कंडीशन्स: मेडिकल हिस्ट्री को छिपाने की गलती न करें। अमूमन कंपनियां 2 से 4 साल तक का वेटिंग पीरियड लगाती हैं। इसे छिपाना क्लेम रिजेक्शन का सबसे बड़ा कारण बनता है।
सुपर टॉप-अप का स्मार्ट विकल्प
महंगे प्रीमियम से बचने के लिए 'सुपर टॉप-अप प्लान' (Super Top-up Plan) एक बेहतरीन रास्ता है। आप एक बेसिक पॉलिसी रखें और ऊपर से एक सुपर टॉप-अप प्लान लें। इसमें आप एक 'डिडक्टिबल' (Deductible) राशि तय करते हैं, जिसे भरने के बाद इंश्योरेंस का बड़ा कवरेज शुरू हो जाता है। यह कम प्रीमियम में बड़ा मेडिकल कवर देने का एक कारगर तरीका है।
अंत में, किसी भी निजी पॉलिसी को लेने से पहले अपने मौजूदा विकल्पों जैसे एम्प्लॉयर इंश्योरेंस या सरकारी स्वास्थ्य योजनाओं की जांच जरूर करें। अपनी पॉलिसी को हर साल रिन्यू करते समय यह देखें कि क्या आपका कवरेज मेडिकल महंगाई के हिसाब से पर्याप्त है या नहीं।