

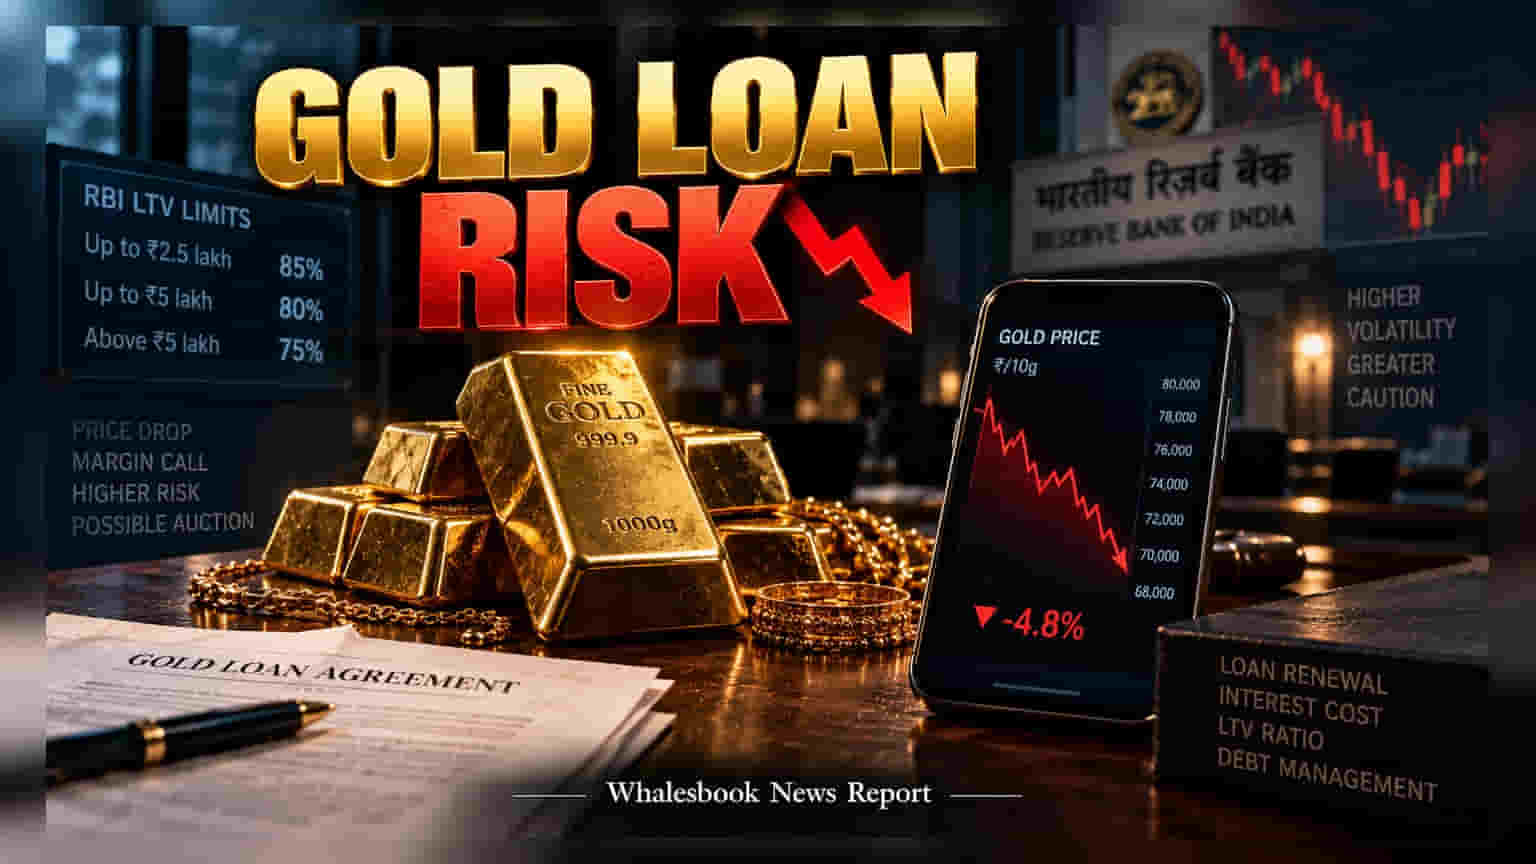
सोने के भाव गिरने से आपका लोन-टू-वैल्यू (LTV) रेशियो RBI की तय सीमा को पार कर सकता है, जिससे लेंडर मार्जिन कॉल मांग सकते हैं। एसेट लिक्विडेशन से बचने के लिए रिन्यूअल से पहले कोलैटरल की वैल्यू चेक करना जरूरी है।
भारतीय परिवारों के लिए गोल्ड लोन तुरंत नकदी हासिल करने का एक आसान जरिया है, लेकिन इसमें सोने की कीमतों में उतार-चढ़ाव का बड़ा रिस्क छिपा होता है। चूंकि आपका लोन फिजिकल गोल्ड के बदले मिलता है, इसलिए बाजार में सोने के दाम गिरते ही आपकी गिरवी रखी ज्वेलरी की वैल्यू भी कम हो जाती है। इसके चलते आपका लोन अमाउंट रिजर्व बैंक ऑफ इंडिया (RBI) द्वारा तय रेगुलेटरी लिमिट से ऊपर निकल सकता है।
RBI की LTV लिमिट को समझें
RBI ने कर्जदाताओं के लिए खास LTV (Loan-to-Value) कैप तय की है। ₹2.5 लाख तक के लोन पर LTV लिमिट 85% है। ₹5 लाख तक के लोन पर यह 80% है और ₹5 लाख से ज्यादा के लोन पर यह सीमा 75% तय की गई है। अगर सोने के बाजार भाव तेजी से गिरते हैं, तो ये आंकड़े रेगुलेटरी सीमा को लांघ सकते हैं।
प्राइस ड्रॉप और मार्जिन कॉल का जोखिम
जब आप लोन रिन्यू कराते हैं, तो लेंडर दोबारा कोलैटरल की वैल्यूएशन करते हैं। वे आमतौर पर पिछले 30 दिनों के एवरेज क्लोजिंग प्राइस या पिछले दिन के क्लोजिंग प्राइस में से जो कम होता है, उसे आधार मानते हैं। यदि सोने के भाव काफी गिर चुके हैं, तो आपका पुराना लोन मौजूदा वैल्यू के मुकाबले काफी ज्यादा हो सकता है। ऐसे में लेंडर आपसे 'मर्जिन कॉल' के जरिए या तो लोन का कुछ हिस्सा चुकाने को कह सकते हैं या अतिरिक्त सोना गिरवी रखने को कह सकते हैं। अगर आप ऐसा नहीं करते हैं, तो बैंक आपका सोना नीलाम भी कर सकते हैं, भले ही आप ब्याज समय पर भर रहे हों।
कर्ज का सही मैनेजमेंट कैसे करें?
कई बार ग्राहक एकमुश्त पेमेंट से बचने के लिए लोन रिन्यू कराते रहते हैं, लेकिन गिरती कीमतों के दौर में बार-बार रिन्यूअल कराने से ब्याज का बोझ बढ़ता जाता है। रिन्यूअल की जगह यह बेहतर है कि आप अपने आउटस्टैंडिंग बैलेंस और गोल्ड की मौजूदा मार्केट वैल्यू की तुलना करें। अगर सोने की कीमतें गिर रही हैं, तो लोन बढ़ाने के बजाय मूलधन (Principal Amount) कम करने पर ध्यान देना ज्यादा समझदारी है। अपने लेंडर से बात करें और ब्याज दरों व प्रोसेसिंग फीस की पूरी जानकारी लें।