

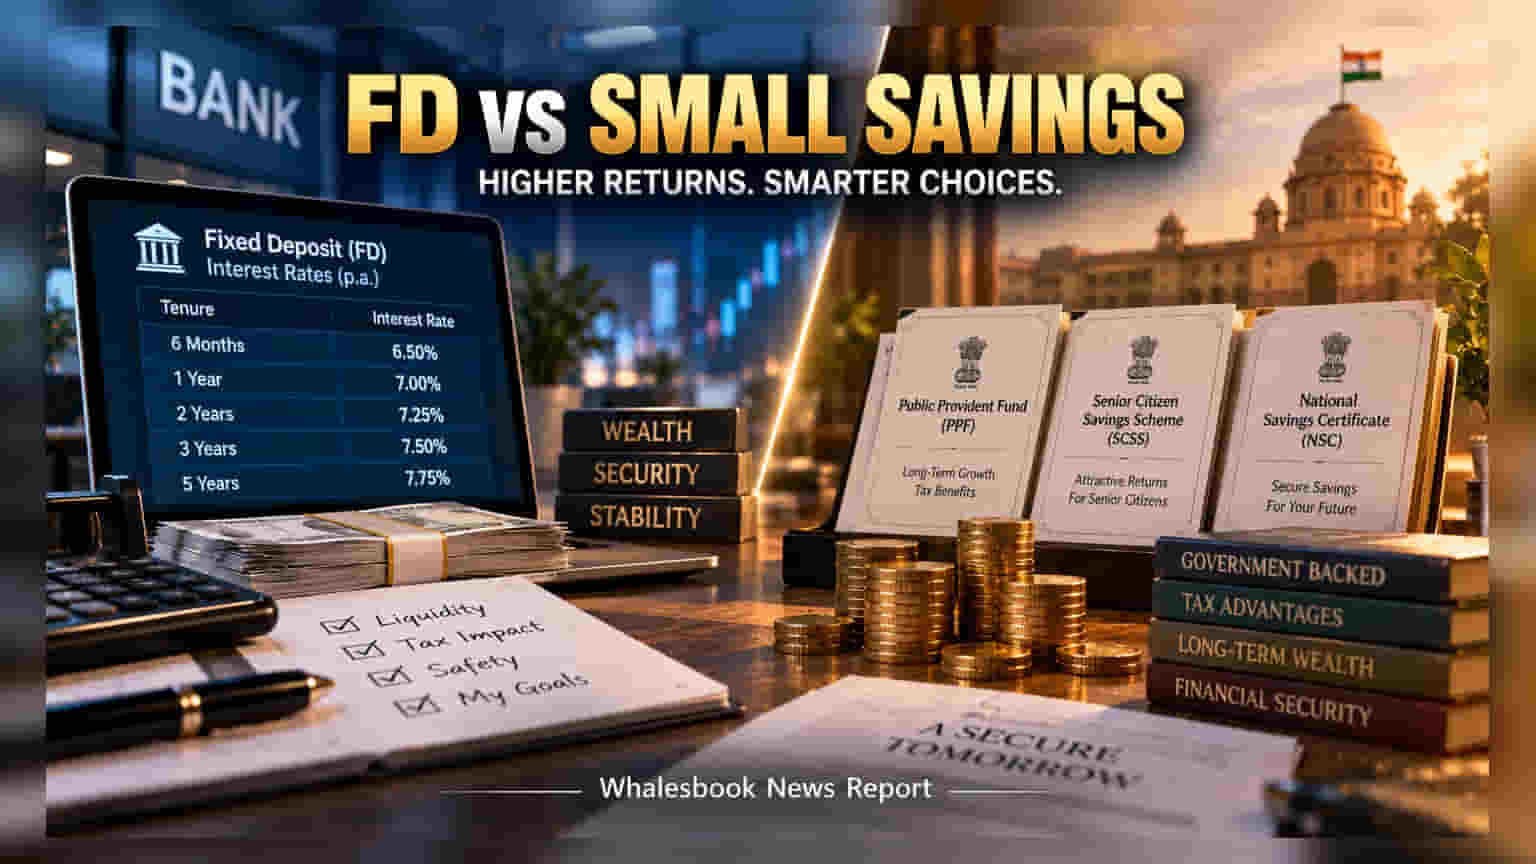
सिर्फ ब्याज दरें देखकर निवेश का फैसला लेना महंगा पड़ सकता है। सरकारी योजनाओं और बैंक फिक्स्ड डिपॉजिट (FD) के बीच चयन करते समय टैक्स, लिक्विडिटी और निवेश की सीमा को समझना बहुत जरूरी है।
ज्यादातर निवेशक फिक्स्ड इनकम इंस्ट्रूमेंट्स चुनते समय सबसे पहले ऊंची ब्याज दर देखते हैं। लेकिन कागजों पर दिखने वाली ये संख्याएं हमेशा आपकी जरूरतों के हिसाब से सही नहीं होतीं। बैंक FD हो या PPF और SCSS जैसी सरकारी स्कीम्स, फैसला लेने से पहले लिक्विडिटी और टैक्स के पहलुओं को गहराई से समझना चाहिए।
निवेश की सीमा और लचीलापन
सरकारी बचत योजनाओं में निवेश की एक ऊपरी सीमा होती है। उदाहरण के लिए, PPF में आप एक फाइनेंशियल ईयर में अधिकतम ₹1.5 लाख ही निवेश कर सकते हैं, जबकि SCSS में यह सीमा ₹30 लाख है। अगर आपके पास बड़ा सरप्लस है, तो बैंक FD बेहतर विकल्प हो सकती है, क्योंकि वहां निवेश की कोई सख्त पाबंदी नहीं होती।
लिक्विडिटी का गणित
सरकारी स्कीम्स में पैसा अक्सर लंबे समय के लिए लॉक हो जाता है। उदाहरण के तौर पर PPF का टेन्योर 15 साल का होता है, जिससे इमरजेंसी में पैसा निकालना मुश्किल होता है। वहीं, बैंक FD में समय से पहले पैसा निकालने (Premature Withdrawal) की सुविधा होती है, हालांकि इसके लिए आपको कुछ मामूली पेनल्टी चुकानी पड़ सकती है।
टैक्स का असर
बैंक FD से होने वाली कमाई आपकी इनकम टैक्स स्लैब के अनुसार पूरी तरह टैक्सेबल होती है। वहीं, PPF की बात करें तो यह फिलहाल टैक्स-फ्री है। हालांकि, NSC और SCSS जैसी अन्य सरकारी स्कीम्स पर मिलने वाला ब्याज टैक्सेबल होता है। इसलिए, वास्तविक रिटर्न जानने के लिए हमेशा 'पोस्ट-टैक्स रिटर्न' की गणना करें।
सुरक्षा और रेट का जोखिम
बैंक डिपॉजिट में DICGC के तहत आपको ₹5 लाख तक का इंश्योरेंस कवर मिलता है। दूसरी ओर, सरकारी छोटी बचत योजनाओं में रेट रिस्क होता है क्योंकि इनकी दरें हर तिमाही में बदल सकती हैं। आज मिलने वाला शानदार रिटर्न भविष्य में भी बना रहेगा, इसकी गारंटी नहीं होती। निवेश का चयन हमेशा अपने लक्ष्य के हिसाब से करें, चाहे वह लंबी अवधि की वेल्थ क्रिएशन हो या रेगुलर इनकम।