

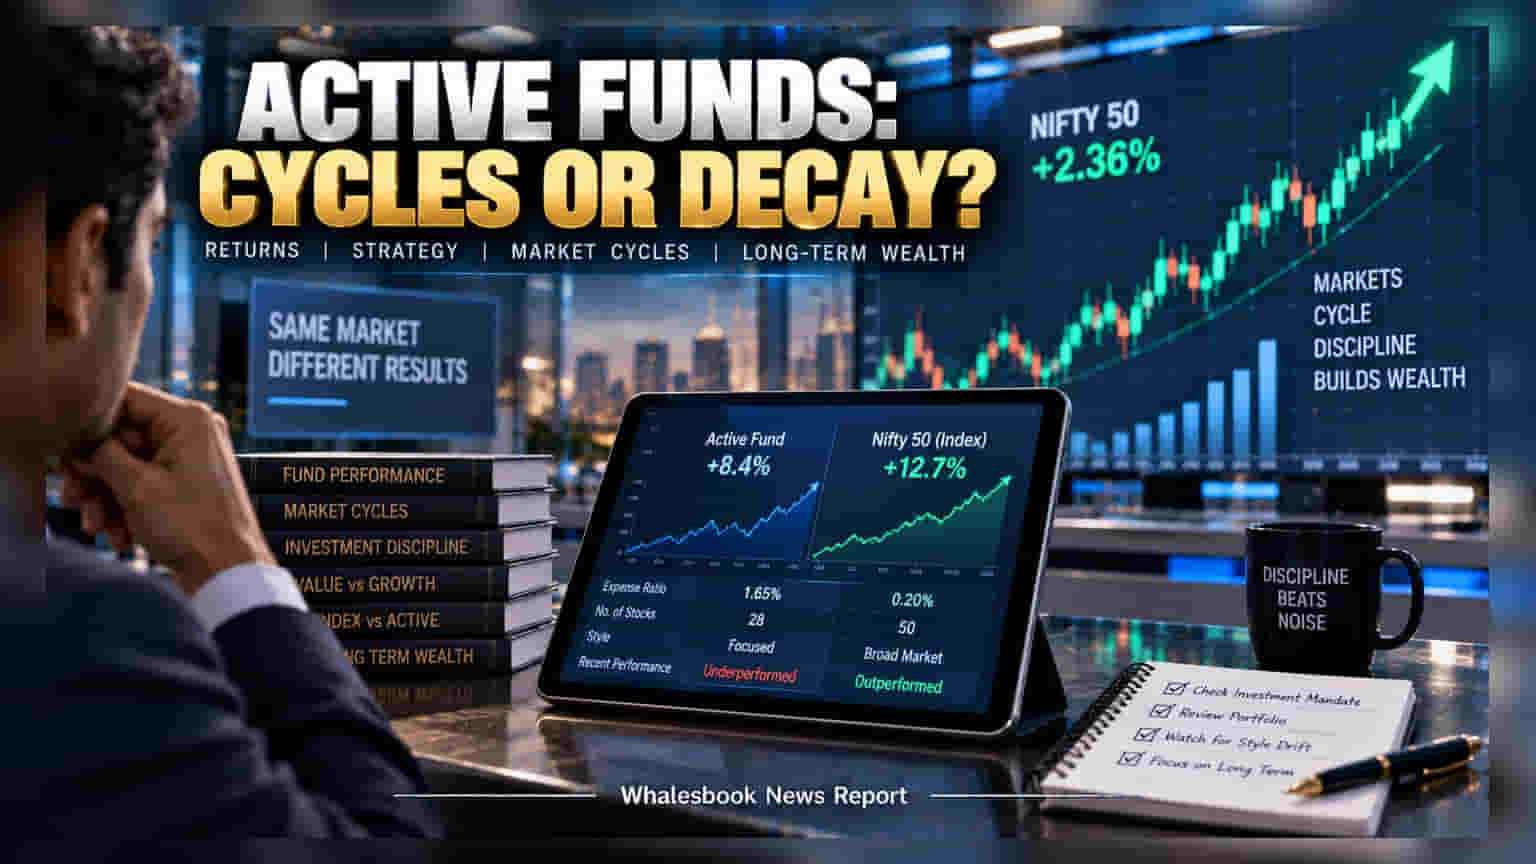
हालिया बाजार तेजी में कई एक्टिव म्यूचुअल फंड्स अपने बेंचमार्क इंडेक्स को मात देने में संघर्ष करते दिखे हैं। इसकी मुख्य वजह एक्टिव फंड्स का चुनिंदा पोर्टफोलियो और पैसिव फंड्स का बाजार के हर शेयर में निवेश होना है।
भारत में अब कई निवेशक यह देख रहे हैं कि उनके एक्टिव म्यूचुअल फंड्स Nifty 50 या BSE Sensex जैसे प्रमुख इंडेक्स को पछाड़ने में नाकाम हो रहे हैं। यह ट्रेंड तब सबसे ज्यादा उभरता है जब बाजार में चौतरफा तेजी (broad-based rally) होती है। जब लार्ज कैप से लेकर स्मॉल कैप तक हर सेक्टर के शेयर बढ़ रहे हों, तो पैसिव फंड्स, जो इंडेक्स के लगभग हर शेयर को होल्ड करते हैं, स्वाभाविक रूप से उस पूरी ग्रोथ को कैप्चर कर लेते हैं। इसके विपरीत, एक्टिव फंड मैनेजर 40 से कम शेयरों का एक केंद्रित पोर्टफोलियो रखते हैं, ताकि वे चुनिंदा शेयरों के जरिए मार्केट को बीट कर सकें, लेकिन जब तेजी इतनी व्यापक हो कि खराब प्रदर्शन करने वाले शेयर भी इंडेक्स में योगदान दें, तो यह रणनीति बैकफायर कर जाती है।
मैनेजमेंट कॉस्ट का गणित
निवेशकों के लिए एक और बड़ी चिंता 'एक्सपेंस रेश्यो' (Expense Ratio) है। एक्टिव फंड्स में रिसर्च टीम और मैनेजर की फीस जुड़ी होती है, जिससे इनका खर्च अधिक होता है। अगर कोई फंड इंडेक्स के बराबर ही रिटर्न देता है, तो मैनेजमेंट फीस कटने के बाद निवेशक को पैसिव इंडेक्स फंड के मुकाबले कम रिटर्न मिलता है। ऐसे में एक्टिव मैनेजर के लिए बेंचमार्क से बेहतर प्रदर्शन करने की चुनौती और भी कठिन हो जाती है।
कब बदलें अपना फंड?
विशेषज्ञों का मानना है कि निवेशकों को 'साइक्लिक अंडरपरफॉर्मेंस' और 'फंड मैनेजर की खराब रणनीति' के बीच फर्क समझना चाहिए। हर मैनेजर की एक अपनी स्टाइल होती है—जैसे वैल्यू इन्वेस्टिंग या ग्रोथ फोकस। बाजार के अलग-अलग दौर में अलग-अलग स्टाइल चलती है। असली खतरा तब आता है जब मैनेजर 'स्टाइल ड्रिफ्ट' (Style Drift) दिखाने लगे, यानी शॉर्ट-टर्म रिटर्न के दबाव में आकर अपनी मूल निवेश फिलॉसफी को ही बदल दे।
निवेशकों को चाहिए कि वे केवल हालिया रिटर्न न देखें, बल्कि पोर्टफोलियो डिस्क्लोजर चेक करें कि क्या मैनेजर अभी भी अपने मूल मैंडेट पर टिका है। लॉन्ग-टर्म वेल्थ क्रिएशन के लिए मैनेजर की मेथाडोलॉजी की कंसिस्टेंसी इंडेक्स के मुकाबले थोड़े समय के गैप से ज्यादा महत्वपूर्ण है।