

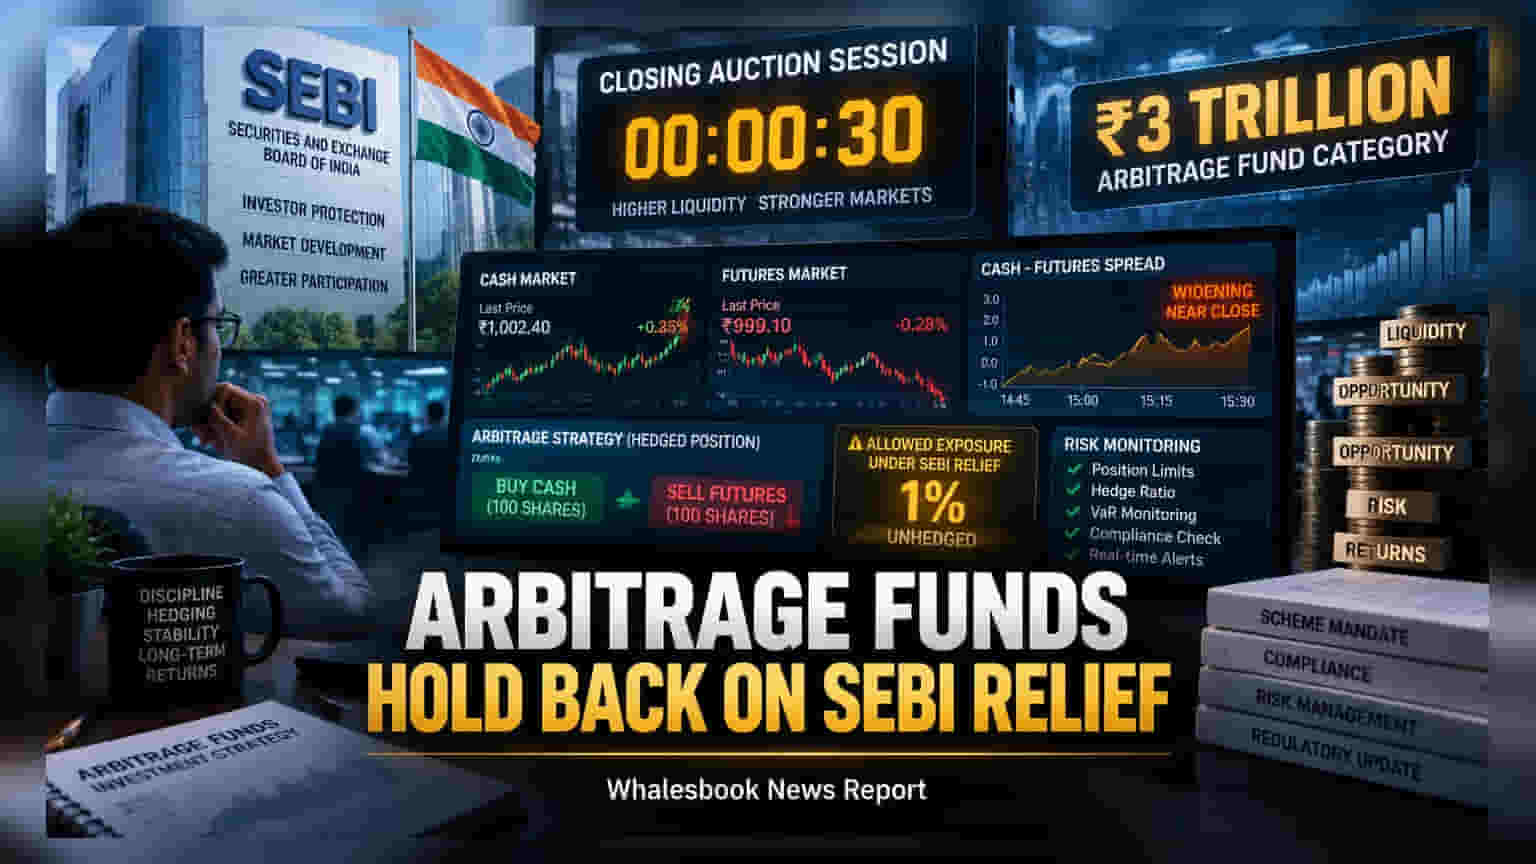
भारत के सबसे बड़े आर्बिट्राज फंड्स (Arbitrage Funds), जो लगभग **₹3 लाख करोड़** का मैनेजमेंट करते हैं, ने क्लोजिंग ऑक्शन सेशन (CAS) के लिए SEBI की **1%** अनहेजेड छूट को अपनाने से इनकार कर दिया है।
मार्केट रिस्क और मुनाफाखोरी का गणित
आर्बिट्राज फंड्स का पूरा बिजनेस मॉडल 'पूरी तरह से हेज्ड' (Fully-hedged) पोजीशन पर टिका होता है। इसमें फंड मैनेजर कैश मार्केट में शेयर खरीदते हैं और साथ ही फ्यूचर मार्केट में वैसी ही पोजीशन बेच देते हैं। इससे उन्हें बाजार की दिशा से कोई फर्क नहीं पड़ता और वे सिर्फ कैश और फ्यूचर के बीच के मामूली प्राइस डिफरेंस से कमाई करते हैं।
हालांकि, क्लोजिंग ऑक्शन सेशन में ट्रेडिंग करना इनके लिए एक बड़ा सिरदर्द बन गया है। अगर किसी फंड का कैश ऑर्डर पूरा हो जाए और फ्यूचर ट्रेड नहीं, तो फंड पर 'अनहेजेड' होने का खतरा मंडरा जाता है। SEBI की 1% की छूट मिलने के बावजूद, फंड मैनेजर्स इसे नहीं अपना रहे हैं। इसकी बड़ी वजह यह है कि इनका डेली मुनाफा आमतौर पर सिर्फ 1.5 से 2 बेसिस पॉइंट्स होता है। ऐसे में 1% अनहेजेड एक्सपोजर पर अगर 2% का भी मार्केट मूवमेंट हो गया, तो पूरे दिन की कमाई स्वाहा हो सकती है।
अनुपालन (Compliance) और ऑपरेशनल चुनौतियां
केवल रिस्क ही नहीं, बल्कि इसे लागू करने में भारी प्रशासनिक काम भी शामिल है। आर्बिट्राज फंड्स के सिस्टम इस तरह से डिजाइन किए गए हैं कि जैसे ही पोजीशन हेज्ड से बाहर जाती है, अलार्म बजने लगता है। इस नई छूट का इस्तेमाल करने के लिए फंड हाउसों को अपने इंटरनल पॉलिसी, रिस्क मैनेजमेंट सिस्टम और स्कीम डॉक्यूमेंट्स में औपचारिक बदलाव (Amendments) करने होंगे।
फिलहाल, ज्यादातर एसेट मैनेजर्स के लिए यह प्रक्रिया 'लागत से ज्यादा नुकसान' वाली साबित हो रही है। यही कारण है कि टॉप 10 आर्बिट्राज स्कीम्स में से किसी ने भी अपने मैंडेट में बदलाव नहीं किया है। निवेशकों को आने वाले महीनों में देखना होगा कि क्या कोई फंड अपनी रणनीति में बदलाव करता है या वे अपनी पुरानी लो-रिस्क राह पर ही बने रहते हैं।