

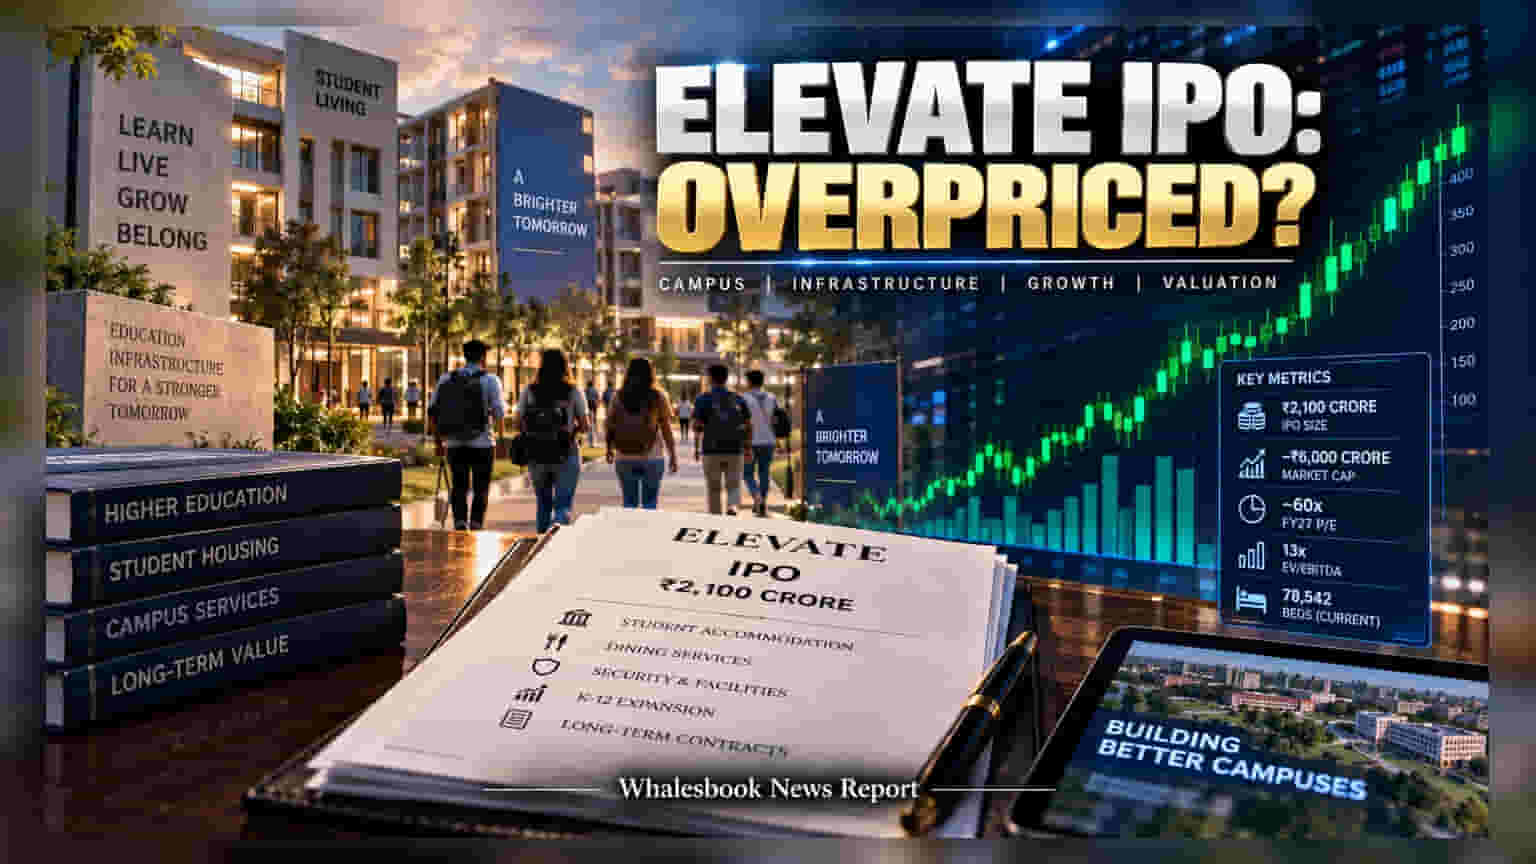
एजुकेशन इंफ्रास्ट्रक्चर कंपनी Elevate अपना ₹2,100 करोड़ का IPO लेकर आ रही है। कंपनी का फोकस अब स्टूडेंट हाउसिंग से निकलकर K-12 स्कूल इंफ्रास्ट्रक्चर के विस्तार पर है, लेकिन निवेशकों के मन में प्रीमियम वैल्यूएशन को लेकर सवाल हैं।
बिजनेस मॉडल और मजबूती
Elevate का बिजनेस मॉडल पारंपरिक हॉस्टल ऑपरेटर से काफी अलग है। यह यूनिवर्सिटीज के साथ पार्टनर बनकर उनके नॉन-एकेडमिक काम जैसे- अकोमोडेशन, डाइनिंग और सिक्योरिटी मैनेज करती है। कंपनी ने 50 से 60 साल के लंबे कॉन्ट्रैक्ट किए हैं, जिसमें सालाना 5 से 7 फीसदी फीस बढ़ोतरी का क्लॉज है, जो रेवेन्यू को काफी हद तक प्रेडिक्टेबल बनाता है। कंपनी के पास अभी 78,542 बेड का पोर्टफोलियो है, जो इसके सबसे करीबी प्रतिद्वंदी से दोगुना है। इसके अलावा, कंपनी का वर्किंग कैपिटल साइकिल भी काफी शानदार है क्योंकि फीस का कलेक्शन पहले ही हो जाता है।
K-12 सेक्टर में नया दांव
कंपनी अपने IPO से मिलने वाली रकम में से ₹1,100 करोड़ का इस्तेमाल K-12 एजुकेशन सेक्टर में विस्तार के लिए करेगी। कंपनी का लक्ष्य 18 नए एसेट्स बनाने का है। यह स्ट्रेटेजी स्टूडेंट हाउसिंग मॉडल को स्कूल लेवल पर दोहराने की है, जहां कंपनी लैंड और बिल्डिंग अपने पास रखकर रेंटल इनकम जनरेट करेगी। हालांकि, एक्सपर्ट्स का मानना है कि स्कूल ऑपरेटर्स की वित्तीय सेहत और एनरोलमेंट की अनिश्चितता यहां 'एग्जीक्यूशन रिस्क' पैदा कर सकती है।
वैल्यूएशन पर निवेशकों की नजर
निवेशकों के बीच सबसे बड़ी चर्चा कंपनी की कीमत को लेकर है। लगभग ₹6,000 करोड़ की मार्केट कैप वाली इस कंपनी को FY27 की अनुमानित कमाई के 60 गुना (60x) वैल्यूएशन पर पेश किया गया है। वहीं, EV/EBITDA मल्टीपल 13 गुना है, जिससे यह साफ है कि इश्यू को 'परफेक्शन' के हिसाब से प्राइस किया गया है। मतलब यह है कि अगर कंपनी ने अपने ग्रोथ टारगेट में थोड़ी भी चूक की, तो निवेशकों को झटका लग सकता है।
अब बाजार की नजरें इस बात पर टिकी हैं कि क्या कंपनी बिना प्रॉफिट मार्जिन से समझौता किए अपने K-12 बिजनेस को सफलतापूर्वक स्केल कर पाती है या नहीं।