

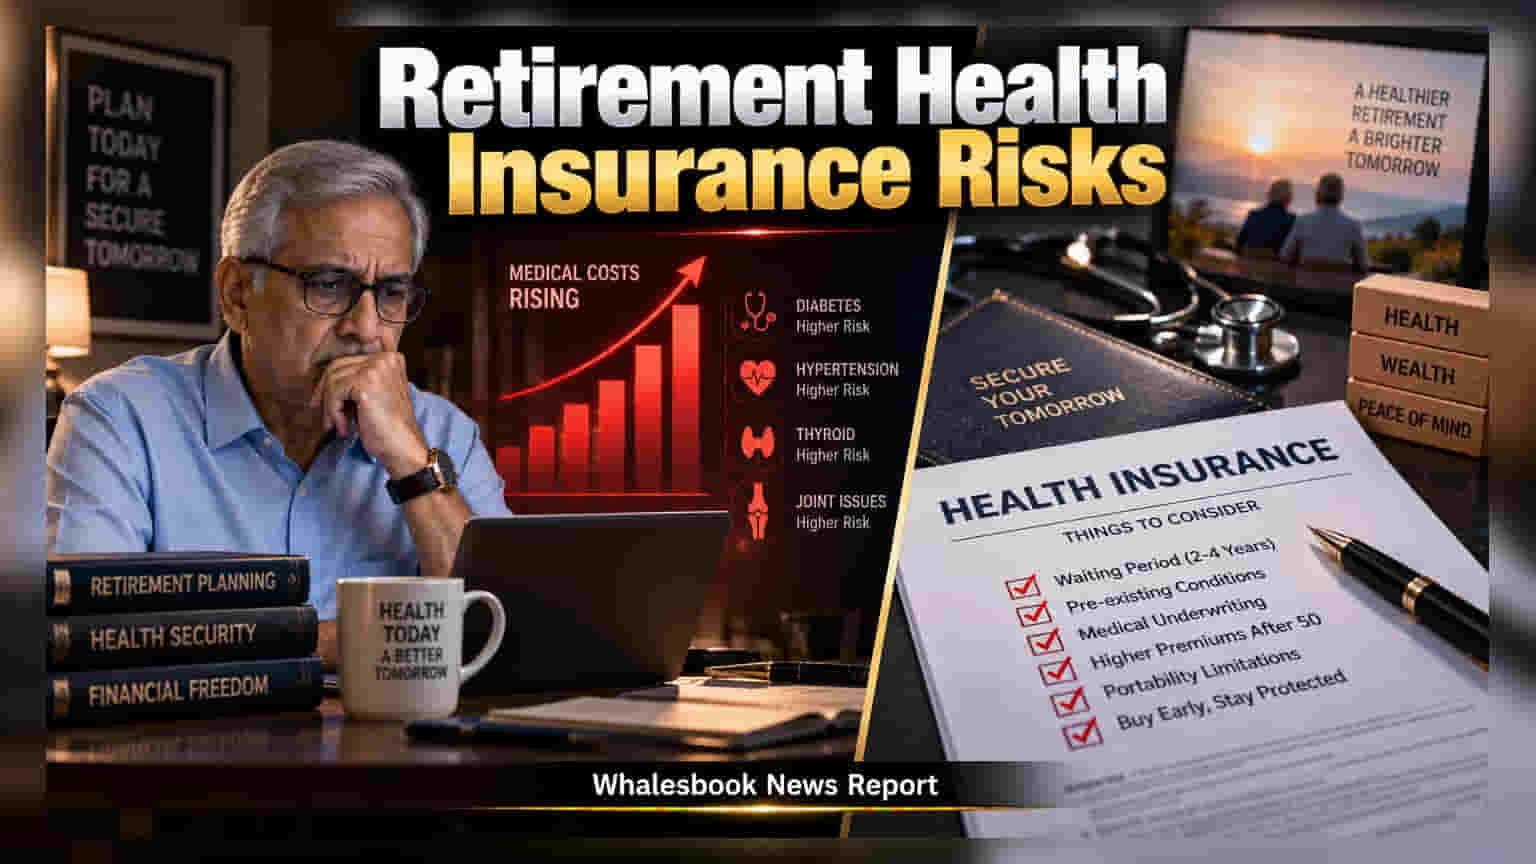
रिटायरमेंट के बाद कंपनी का हेल्थ कवर बंद हो जाता है, जिससे मेडिकल खर्चों का बोझ बढ़ सकता है। नौकरी के दौरान ही पर्सनल पॉलिसी लेना क्यों है जरूरी, आइए जानते हैं।
भारत में कई प्रोफेशनल्स अपनी नौकरी के दौरान 'ग्रुप मेडिक्लेम' (Group Mediclaim) के भरोसे रहते हैं। लेकिन सबसे बड़ी समस्या यह है कि यह कवर आपके एम्प्लॉयमेंट स्टेटस से जुड़ा होता है। जैसे ही आप रिटायर होते हैं, यह सुविधा खत्म हो जाती है, जिससे अचानक आए मेडिकल खर्चों के लिए आप असुरक्षित हो जाते हैं।
वेटिंग पीरियड का जाल (The Waiting Period Trap)
रिटायरमेंट के बाद नई हेल्थ पॉलिसी लेने का सबसे बड़ा नुकसान 'वेटिंग पीरियड' है। अगर आप 50 से 55 साल की उम्र के बाद पॉलिसी लेते हैं, तो डायबिटीज, हाइपरटेंशन या थायराइड जैसी पुरानी बीमारियों के इलाज के लिए बीमा कंपनियां 2 से 4 साल का वेटिंग पीरियड लगा देती हैं। नौकरी के दौरान सिर्फ कंपनी पॉलिसी पर निर्भर रहने से आप अपनी पर्सनल पॉलिसी लेने में देरी कर देते हैं। इस देरी के कारण रिटायरमेंट के बाद आपके पास कवरेज का एक खतरनाक गैप बन जाता है।
मेडिकल हिस्ट्री और अंडरराइटिंग
ग्रुप इंश्योरेंस में किसी मेडिकल जांच की जरूरत नहीं होती, लेकिन रिटेल पॉलिसी में मेडिकल अंडरराइटिंग अनिवार्य है। रिटायरमेंट के बाद अगर आपको कोई बीमारी पहले से है, तो बीमा कंपनियां या तो प्रीमियम बढ़ा देती हैं या फिर आपकी एप्लीकेशन रिजेक्ट कर सकती हैं। जवानी के दिनों में पॉलिसी लेने से आपको बिना किसी परेशानी के बेहतर कवरेज मिलता है।
कैसे करें सही प्लानिंग?
सबसे बेहतर तरीका है कि नौकरी के दौरान ही एक बेस रिटेल हेल्थ पॉलिसी ले लें। इससे आपकी बीमारी का वेटिंग पीरियड नौकरी के दौरान ही पूरा हो जाएगा और रिटायरमेंट के बाद आपको बिना किसी रुकावट के सुरक्षा मिलेगी। आप अपने बेस प्लान के साथ 'टॉप-अप' (Top-up) या 'सुपर टॉप-अप' प्लान भी जोड़ सकते हैं, जिससे कम प्रीमियम में बड़ा कवर मिल सके।
IRDAI ने पोर्टेबिलिटी की सुविधा दी है, जिससे आप एक पॉलिसी से दूसरी में शिफ्ट हो सकते हैं, लेकिन इसकी अपनी सीमाएं हैं। इसलिए रिटायरमेंट का इंतज़ार करने के बजाय, खुद की इंडिपेंडेंट पॉलिसी लेना हमेशा बेहतर और सुरक्षित विकल्प है। साथ ही, पॉलिसी लेते समय अपनी मेडिकल हिस्ट्री को पूरी तरह डिस्क्लोज करें, ताकि क्लेम के समय कोई दिक्कत न आए।