

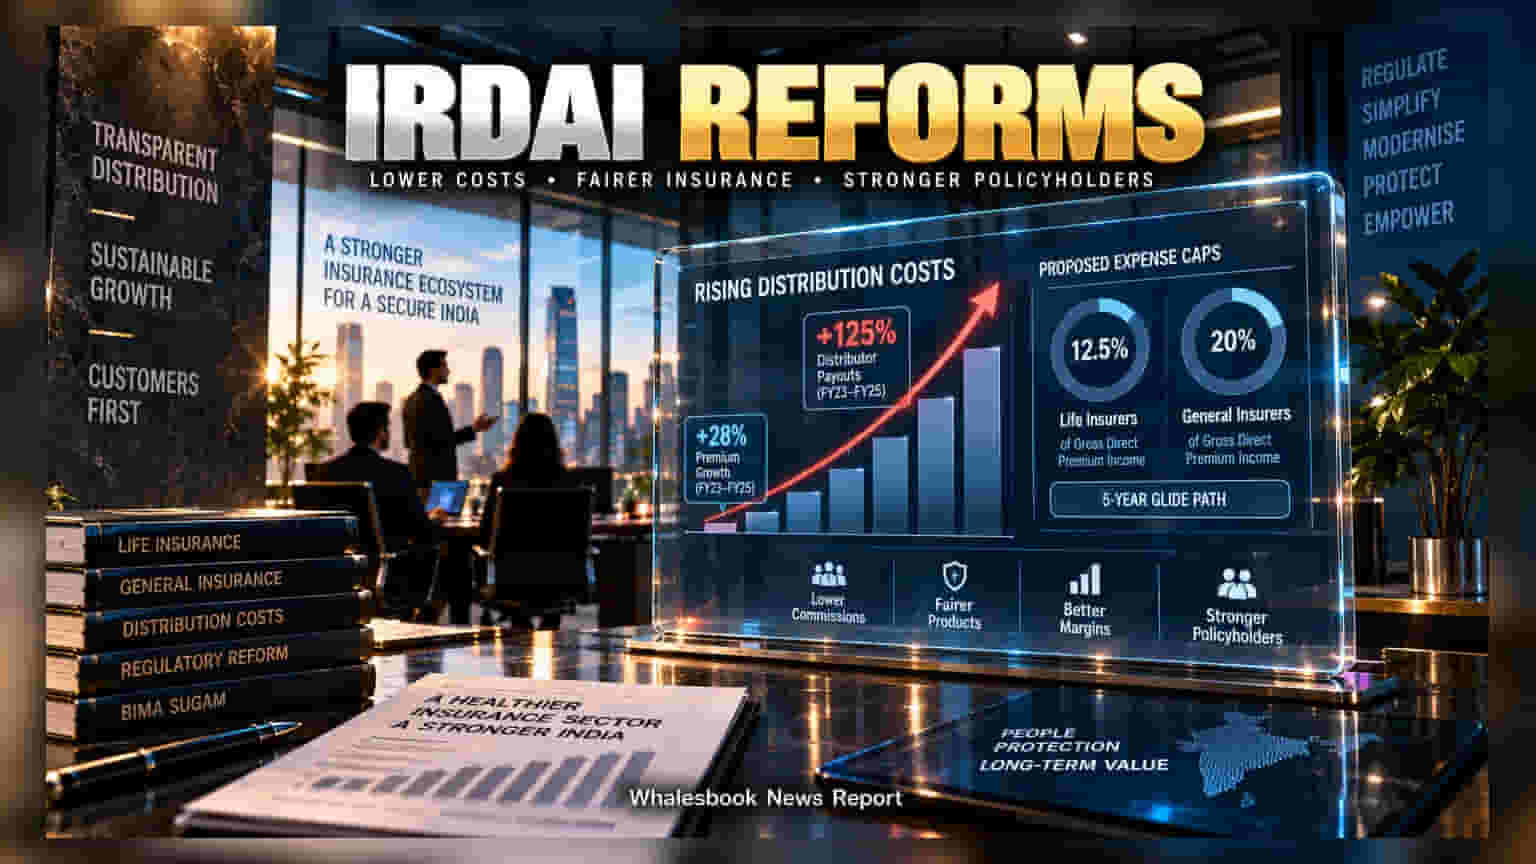
इंश्योरेंस रेगुलेटर IRDAI ने डिस्ट्रीब्यूशन खर्चों पर नई सीमाएं तय करने का प्रस्ताव रखा है। इसका मुख्य लक्ष्य बैंकों और एजेंट्स को दिए जाने वाले भारी-भरकम कमीशन को नियंत्रित करना है, ताकि पॉलिसीधारकों का पैसा सुरक्षित रहे।
रेगुलेटर का नया प्रहार
इंश्योरेंस रेगुलेटरी एंड डेवलपमेंट अथॉरिटी ऑफ इंडिया (IRDAI) ने एक कंसल्टेशन पेपर जारी किया है, जिसमें डिस्ट्रीब्यूशन कॉस्ट पर सख्त कैप लगाने का प्रस्ताव है। रेगुलेटर का मानना है कि कंपनियां पॉलिसीधारकों के हितों को नजरअंदाज कर रही हैं। नए नियमों के तहत, लाइफ इंश्योरेंस कंपनियों के ऑपरेटिंग एक्सपेंस को उनके Gross Direct Premium Income का 12.5% और जनरल इंश्योरेंस कंपनियों के लिए इसे 20% तक सीमित कर दिया जाएगा। इसे लागू करने के लिए 5 साल का समय दिया जाएगा।
क्यों पड़ी इस फैसले की जरूरत?
रेगुलेटर के आंकड़ों के मुताबिक, FY23 से FY25 के दौरान कुछ कॉरपोरेट एजेंट्स का प्रीमियम ग्रोथ 28% रहा, जबकि उन्हें किए गए भुगतान में 125% का भारी उछाल आया। वर्तमान में, लाइफ इंश्योरेंस सेक्टर में फर्स्ट-ईयर प्रीमियम का करीब 27% हिस्सा डिस्ट्रीब्यूशन कॉस्ट में चला जाता है, जिसे IRDAI ने 'अस्थिर और अक्षम' (unsustainable and inefficient) माना है।
बैंकिंग चैनल पर पड़ेगा असर
बैंकाश्योरेंस (Bancassurance) इस पूरे नियम के केंद्र में है। वर्तमान में, कुछ ग्रुप क्रेडिट लाइफ प्रोडक्ट्स पर 72% तक का कमीशन दिया जा रहा है। यदि इन कमीशन पर रोक लगती है, तो बैंकों के लिए इंश्योरेंस बेचना कम आकर्षक हो जाएगा, जिससे बीमा कंपनियों की सेल्स वॉल्यूम पर चुनौती आ सकती है।
निवेशकों के लिए क्या है संकेत?
शेयर बाजार में लिस्टेड लाइफ इंश्योरेंस कंपनियों के लिए यह एक 'महत्वपूर्ण निगरानी' (critical monitorable) वाला मुद्दा है। अच्छी बात यह है कि कमीशन घटने से कंपनियों के ऑपरेटिंग प्रॉफिट मार्जिन में सुधार हो सकता है। हालांकि, रिस्क यह है कि अगर एजेंट्स का इंसेंटिव कम होता है, तो नई पॉलिसी की बिक्री की रफ्तार धीमी पड़ सकती है।
आगे चलकर, Bima Sugam जैसे डिजिटल प्लेटफॉर्म्स के जरिए बीमा कंपनियां सीधे ग्राहकों तक पहुंचने की कोशिश करेंगी, जिससे महंगे कमीशन-आधारित मॉडल पर निर्भरता धीरे-धीरे कम होगी।