

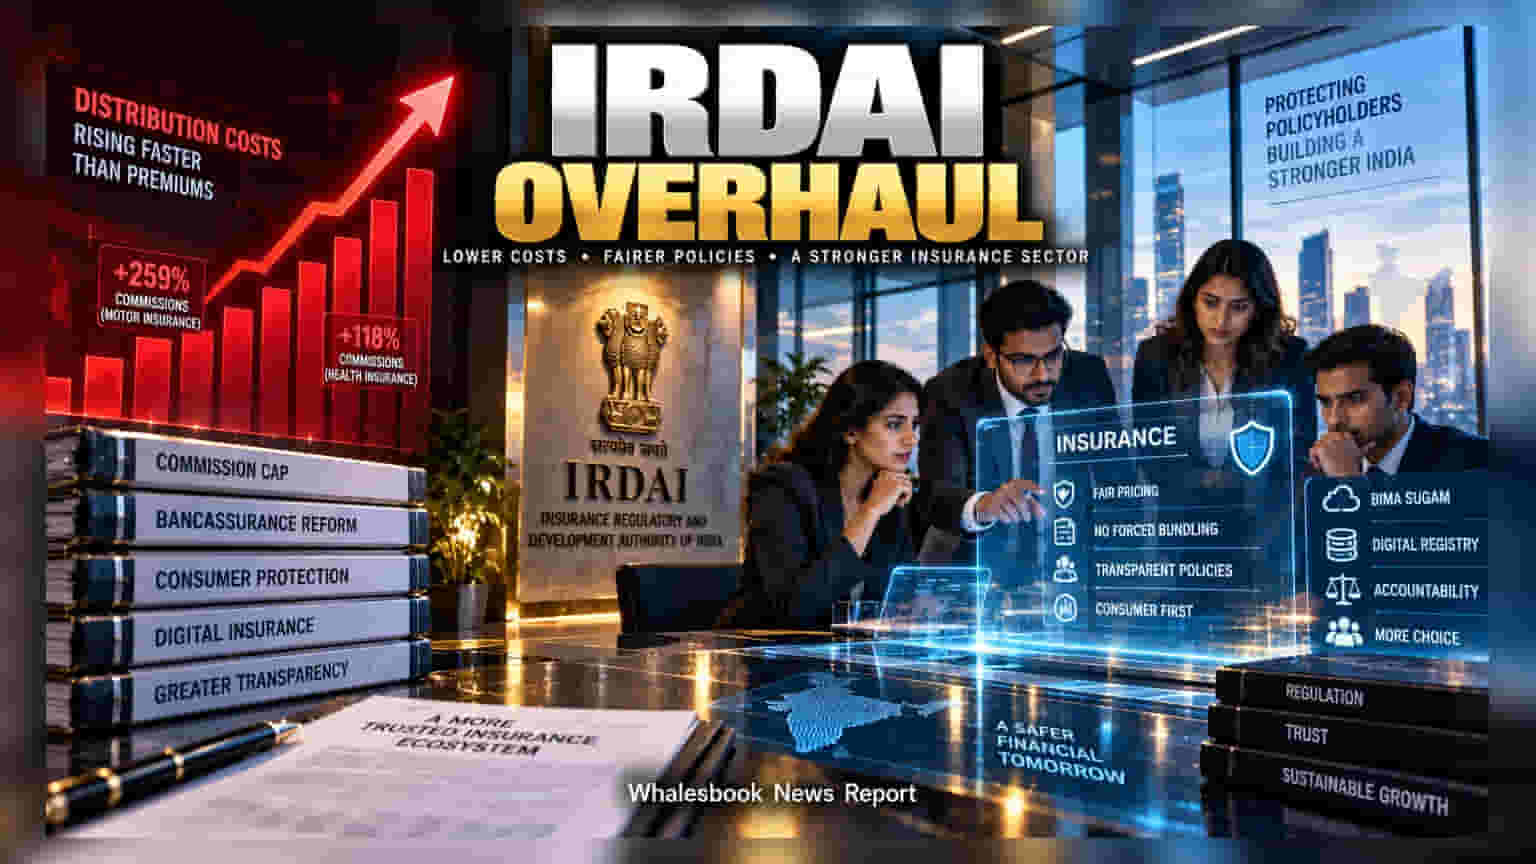
IRDAI ने इंश्योरेंस डिस्ट्रीब्यूशन कॉस्ट को कंट्रोल करने के लिए नया ड्राफ्ट जारी किया है। इसके तहत कमीशन की सीमा तय होगी और लोन के साथ जबरन बीमा बेचने पर रोक लगेगी। निवेशकों के लिए यह खबर बैंक की फी इनकम और इंश्योरेंस मार्जिन पर असर डाल सकती है।
बढ़ता हुआ कमीशन और घटता मुनाफा
इंश्योरेंस रेगुलेटर IRDAI ने देश में बीमा पॉलिसी बिकने के तरीके को पूरी तरह बदलने का मन बना लिया है। रेगुलेटर का कहना है कि प्रीमियम की तुलना में डिस्ट्रीब्यूशन कॉस्ट (वितरण लागत) तेजी से बढ़ रही है। FY23 से FY25 के बीच मोटर इंश्योरेंस का प्रीमियम 34% बढ़ा, जबकि डिस्ट्रीब्यूटर्स का कमीशन 259% की भारी दर से उछला। इसी तरह, रिटेल हेल्थ इंश्योरेंस में प्रीमियम 53% बढ़ा, लेकिन कमीशन 118% ऊपर चला गया। इसे रोकने के लिए अब एक सिंगल कमीशन कैप लाने की तैयारी है, जिसमें रिवार्ड्स और बोनस भी शामिल होंगे।
बैंकों की 'फी इनकम' पर असर
बीमा बिक्री में बैंकों की बड़ी भूमिका है, जो प्राइवेट लाइफ इंश्योरेंस प्रीमियम का 45% हिस्सा लाते हैं। अब IRDAI लोन अप्रूवल के साथ बीमा को अनिवार्य बनाने की प्रथा को खत्म करने जा रहा है। अब ग्राहकों को लोन के साथ और बिना बीमा के, दोनों कीमतों का विकल्प साफ-साफ दिखाना होगा। इसके अलावा, बैंक और NBFC कर्मचारियों को मिलने वाले विदेशी ट्रिप या अन्य नॉन-मोनेटरी रिवार्ड्स पर रोक लगाने से बैंकों की नॉन-इंटरेस्ट इनकम यानी 'फी इनकम' पर दबाव बढ़ सकता है।
Accountability और डिजिटल बदलाव
रेगुलेटर ने डिस्ट्रीब्यूटर्स को तीन श्रेणियों में बांटने का प्रस्ताव दिया है ताकि हर पॉलिसी की जवाबदेही तय हो सके। साथ ही 'क्लॉबैक' (Clawback) का प्रावधान लाया जा रहा है, जिससे गलत तरीके से बीमा बेचने पर कंपनियों को कमीशन वापस वसूलना होगा। डिजिटल मोर्चे पर, 'बीमा सुगम' (Bima Sugam) प्लेटफॉर्म का विस्तार किया जाएगा ताकि ग्राहक बिना किसी बिचौलिए के सीधे बीमा खरीद सकें।