

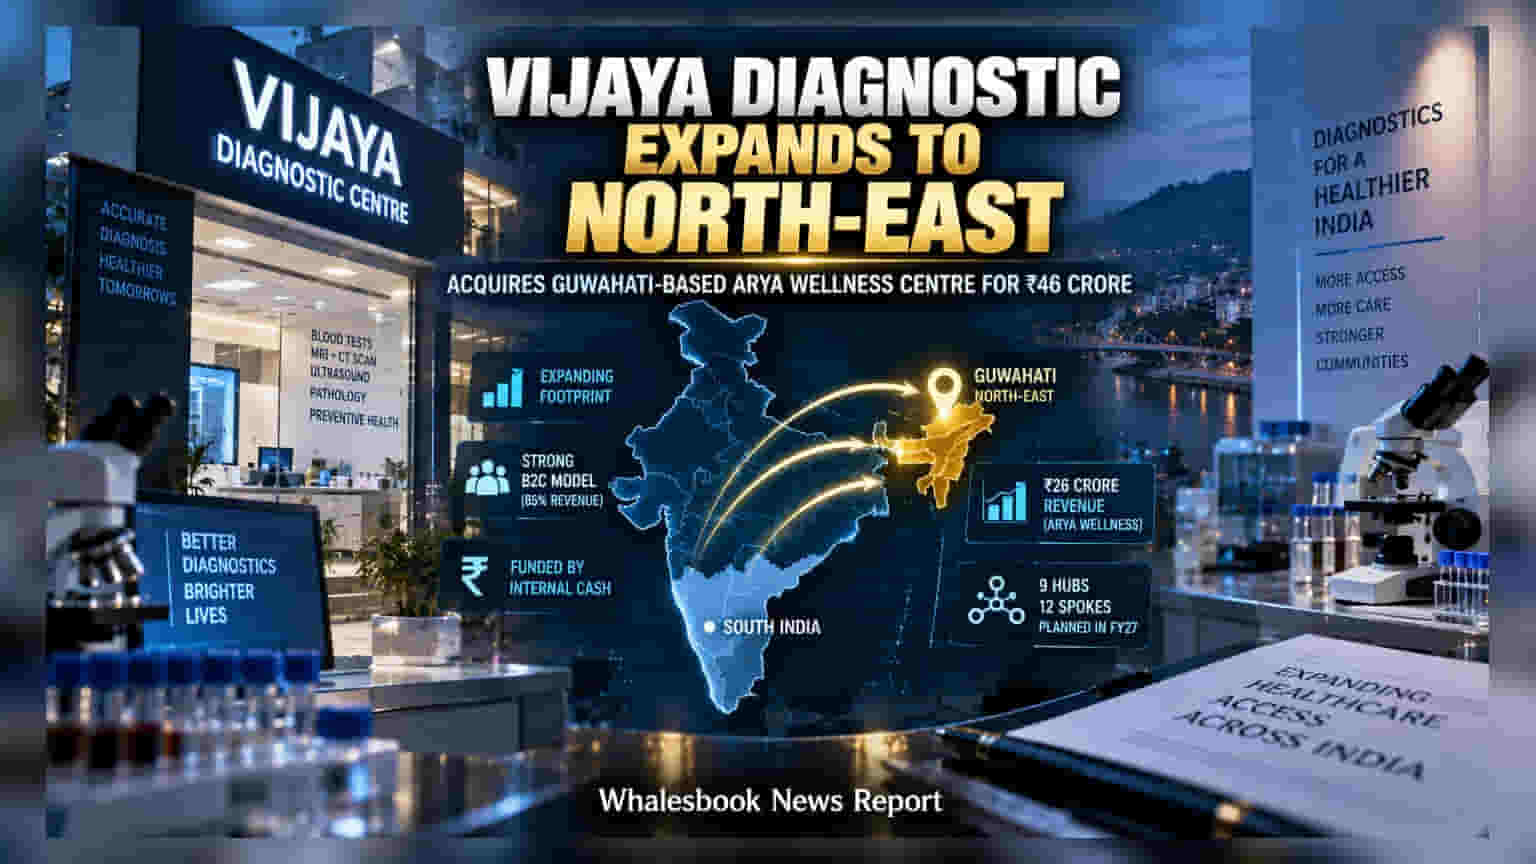
Vijaya Diagnostic Centre ने उत्तर-पूर्व भारत में अपने विस्तार के लिए गुवाहाटी स्थित Arya Wellness को **₹46 करोड़** में अधिग्रहित (Acquire) कर लिया है। यह डील कंपनी के B2C बिजनेस मॉडल को और मजबूती देगी।
उत्तर-पूर्व में एंट्री और रणनीति
Vijaya Diagnostic Centre ने दक्षिण भारत से बाहर निकलकर अब उत्तर-पूर्व में अपनी पैठ जमाने का बड़ा कदम उठाया है। इस डील के तहत कंपनी गुवाहाटी स्थित Arya Wellness Centre को ₹46 करोड़ में खरीदेगी। पिछले फाइनेंशियल ईयर में इस फर्म का रेवेन्यू ₹26 करोड़ रहा था।
मॉडल में तालमेल
इस खरीदारी के पीछे सबसे बड़ी वजह Arya Wellness का बिजनेस मॉडल है। इसकी 85% कमाई सीधे मरीजों (B2C) से आती है, जो Vijaya Diagnostic के मौजूदा बिजनेस मॉडल के साथ पूरी तरह फिट बैठता है। कंपनी का मानना है कि हॉस्पिटल या कॉर्पोरेट क्लाइंट्स के मुकाबले सीधे मरीजों से मिलने वाला बिजनेस ज्यादा बेहतर प्रॉफिट मार्जिन देता है।
फाइनेंशियल डिसिप्लिन और आंकड़े
अच्छी बात यह है कि कंपनी इस डील को अपने पुराने मुनाफे से फंड कर रही है, जिससे निवेशकों को शेयर डाइल्यूशन (Equity Dilution) या नए कर्ज का डर नहीं है। हालिया नतीजों में कंपनी का प्रदर्शन भी मजबूत रहा है। फाइनेंशियल ईयर 2027 की पहली तिमाही में कंपनी का रेवेन्यू 22.8% बढ़कर ₹147 करोड़ रहा, जबकि ऑपरेटिंग प्रॉफिट मार्जिन 42.7% के शानदार स्तर पर है।
क्या है रिस्क और चुनौतियां?
कंपनी फाइनेंशियल ईयर 2027 में 9 नए हब और 12 स्पोक खोलने की योजना बना रही है। हालांकि, नई जगहों पर कामकाज शुरू करने से शुरुआती दौर में प्रॉफिट मार्जिन पर कुछ दबाव देखने को मिल सकता है।
स्टॉक का हाल
पिछले 6 महीनों में Vijaya Diagnostic का शेयर 74% दौड़ चुका है। फिलहाल यह स्टॉक अपने 5 साल के औसत वैल्युएशन से 20% प्रीमियम पर, यानी फाइनेंशियल ईयर 2028 के अनुमानित ऑपरेटिंग प्रॉफिट के 33 गुना पर ट्रेड कर रहा है। ऐसे में निवेशकों की नजर इस बात पर होगी कि क्या कंपनी अपने ऊंचे वैल्युएशन को बनाए रखते हुए नए मार्केट में मुनाफा कमा पाती है या नहीं।