

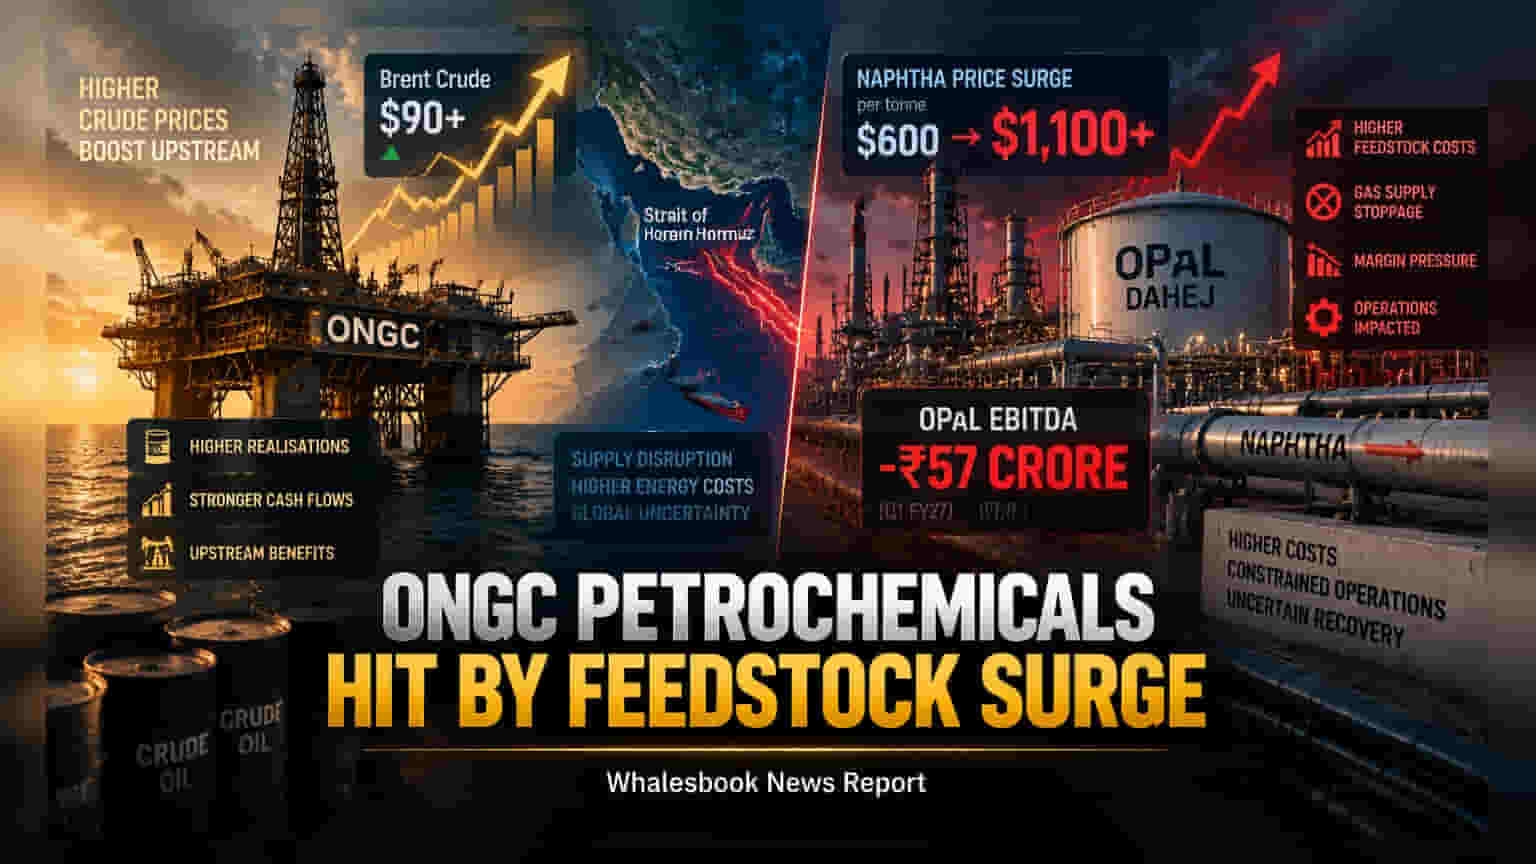
ONGC की पेट्रोकेमिकल सब्सिडियरी, OPaL भारी वित्तीय दबाव में है। Naphtha के दाम बढ़कर **$1,100** प्रति टन के पार चले गए हैं और Dahej प्लांट में गैस सप्लाई भी बंद है। जून तिमाही में कंपनी का ऑपरेटिंग प्रॉफिट **₹57 करोड़** के नुकसान में रहा है।
मुनाफे में भारी गिरावट
OPaL के लिए यह समय बेहद चुनौतीपूर्ण बना हुआ है। इंटरनेशनल मार्केट में Naphtha के दाम करीब $600 से उछलकर $1,100 प्रति टन से ऊपर पहुंच गए हैं, जिसने कंपनी के मार्जिन पर सीधी चोट की है। इसके अलावा, Dahej प्लांट में गैस फीड सप्लाई पूरी तरह रुक जाने से कामकाज पर बड़ा असर पड़ा है।
जून तिमाही (FY27) में कंपनी का ऑपरेटिंग प्रॉफिट (EBITDA) ₹57 करोड़ के नेगेटिव दायरे में रहा। तुलना करें, तो पिछले साल FY26 में कंपनी ने ₹1,207 करोड़ का ऑपरेटिंग प्रॉफिट कमाया था। अब कंपनी के लिए ₹2,000 करोड़ के सालाना मुनाफे के टारगेट को हासिल करना मुश्किल लग रहा है।
प्रतिस्पर्धियों से क्यों अलग है OPaL?
Reliance Industries और Indian Oil Corporation जैसी कंपनियां इस तरह के प्राइस झटकों से काफी सुरक्षित हैं। Reliance की एथेन-बेस्ड मैन्युफैक्चरिंग उन्हें सस्ता विकल्प देती है, जबकि Indian Oil के पास खुद की रिफाइनरी नेटवर्क है। इसके उलट, OPaL पूरी तरह मार्केट-लिंक्ड Naphtha कीमतों पर निर्भर है।
आगे की राह
कंपनी ने अब अपने बिजनेस मॉडल को SEZ से DTA (Domestic Tariff Area) में बदलने की प्रक्रिया शुरू की है ताकि लोकल मार्केट में सामान बेचना आसान हो। इसके अलावा, जापान की Mitsui के साथ पार्टनरशिप कर एथेन इंपोर्ट की योजना है, लेकिन इसका फायदा FY29-30 तक मिलने की उम्मीद है, यानी तत्काल राहत की कोई बड़ी खबर फिलहाल नहीं है।