

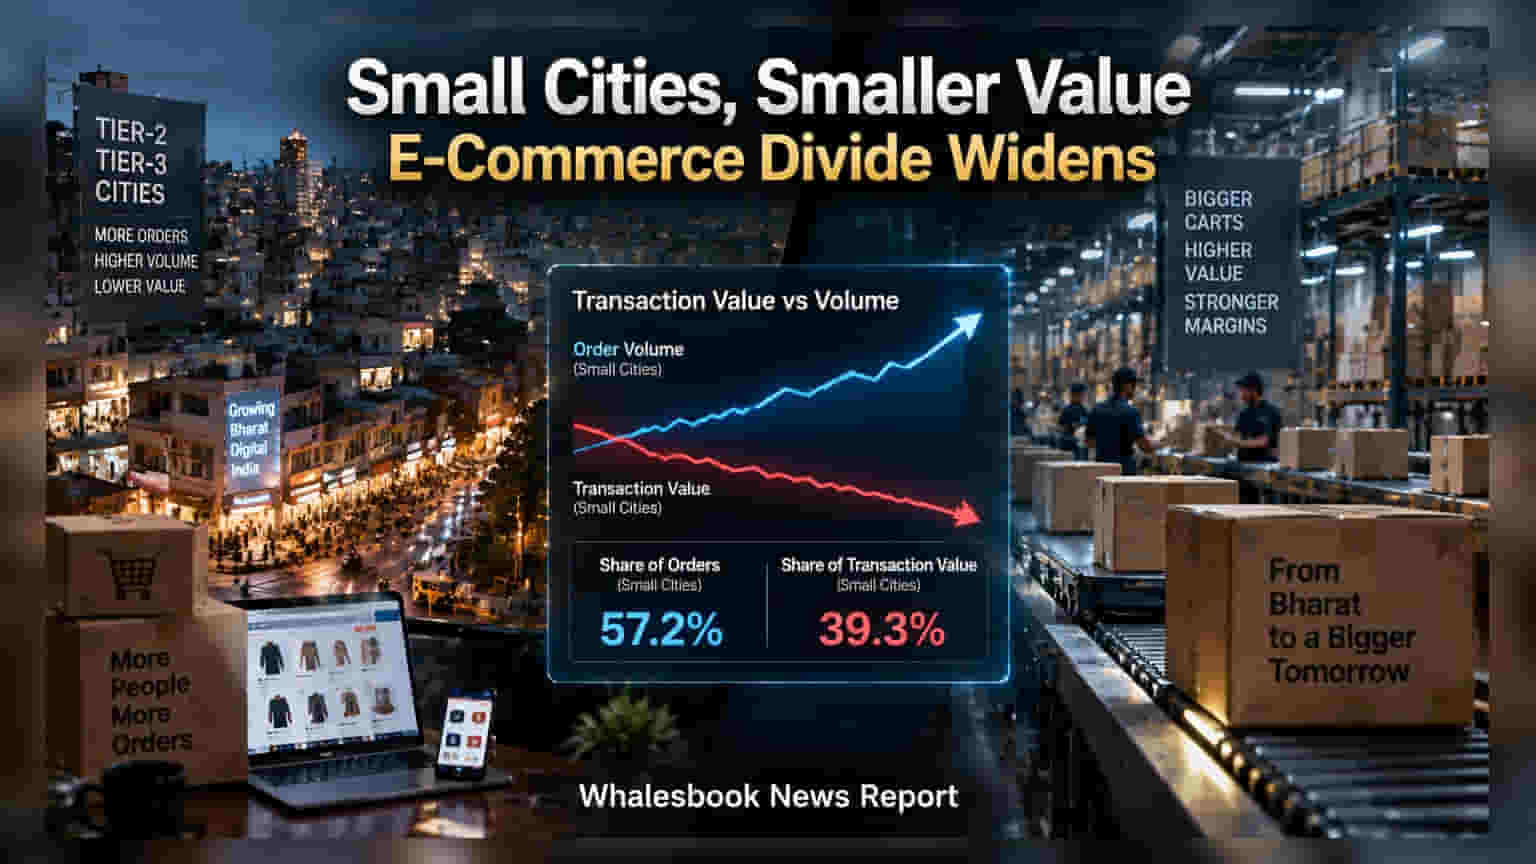
ई-कॉमर्स मार्केट से एक चिंताजनक तस्वीर सामने आई है। भले ही Tier-2 शहरों से **57%** से ज्यादा ऑर्डर्स आ रहे हों, लेकिन मेट्रो शहरों के मुकाबले वहां प्रति ऑर्डर खर्च काफी कम है, जो रिटेल कंपनियों के मुनाफे पर दबाव डाल सकता है।
जुलाई 2026 तक के आंकड़ों के अनुसार, 20 करोड़ से अधिक ऑर्डर्स का विश्लेषण करने पर पता चलता है कि भारत के ई-कॉमर्स ग्रोथ में एक बड़ा अंतर पैदा हो गया है। टॉप 96 शहरों के बाहर डिजिटल रिटेल तेजी से तो बढ़ रहा है, लेकिन कुल ट्रांजैक्शन वैल्यू में इन क्षेत्रों का हिस्सा सिर्फ 39.3% ही है, जबकि ऑर्डर्स का योगदान 57.2% है। यह साफ दिखाता है कि ग्रोथ खरीदारी की संख्या से तो आ रही है, लेकिन खरीदारी के साइज से नहीं।\n\n### निवेशकों के लिए 'एवरेज ऑर्डर वैल्यू' (AOV) का गणित\n\nनिवेशकों को यहाँ Average Order Value (AOV) पर पैनी नजर रखने की जरूरत है। छोटे बाजारों में औसत ट्रांजैक्शन मात्र ₹830 है, जबकि मेट्रो शहरों में यह ₹1,714 तक है। रिटेल कंपनियों के लिए यह एक बड़ा मुनाफा-विरोधी रोड़ा है, क्योंकि लॉजिस्टिक्स और डिलीवरी की लागत फिक्स्ड होती है। कम वैल्यू वाले ऑर्डर्स पर कंपनियां अपना मार्जिन नहीं निकाल पा रही हैं।\n\n### क्षेत्रीय अंतर और चुनौती\n\nहर राज्य की स्थिति अलग है। जहां हरियाणा में AOV ₹3,804 है, वहीं बिहार जैसे राज्यों में यह गिरकर महज ₹609 रह जाता है। गुरुग्राम जैसे हब अपनी ₹6,693 की AOV के साथ अलग ही पोटेंशियल दिखा रहे हैं। इन आंकड़ों से साफ है कि रिटेल कंपनियों के लिए 'एक जैसा' नेशनल प्लान काम नहीं करेगा।\n\nआने वाले समय में निवेशकों को यह देखना होगा कि कंपनियां अपनी डिलीवरी लागत को कैसे कम करती हैं और Tier-2 व Tier-3 बाजारों में 'अपसेलिंग' (Upselling) के जरिए प्रति ऑर्डर खर्च को कैसे बढ़ाती हैं। जो कंपनियां अपनी सप्लाई चेन को एफिशिएंट बनाए रखेंगी, वही मार्जिन को सुरक्षित कर पाएंगी।