

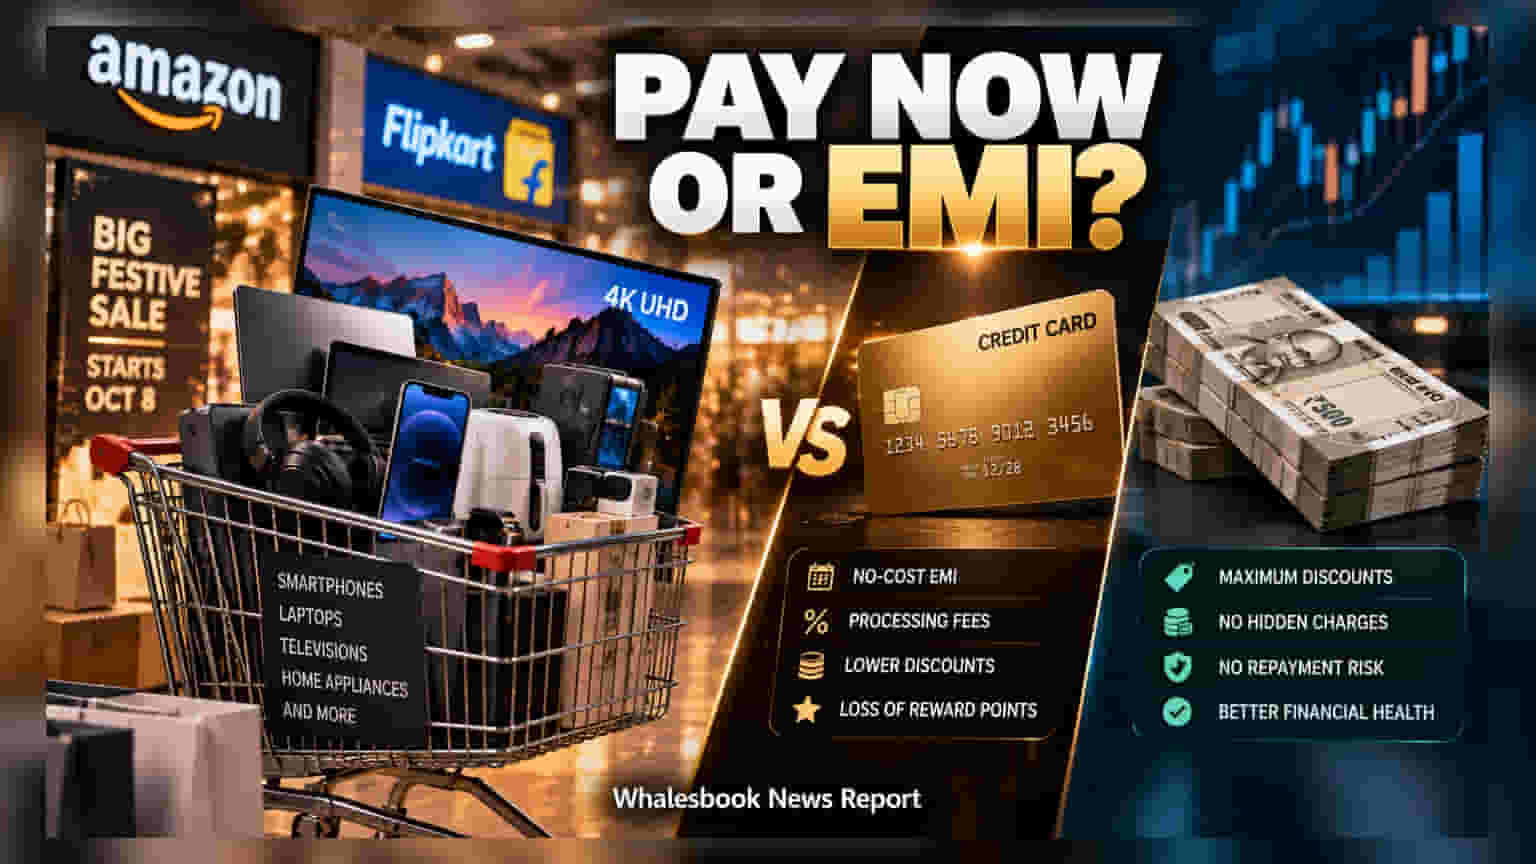
Amazon और Flipkart पर 8 अक्टूबर से बड़ी फेस्टिव सेल शुरू हो रही है। रिटेलर्स भले ही 'नो-कॉस्ट' EMI का लालच दे रहे हों, लेकिन खरीदारी से पहले प्रोसेसिंग फीस और डिस्काउंट का गणित समझना बेहद जरूरी है।
Amazon और Flipkart की फेस्टिव सेल 8 अक्टूबर से शुरू होने वाली है, और ग्राहक इलेक्ट्रॉनिक्स से लेकर होम अप्लायंसेज तक की खरीदारी की योजना बना रहे हैं। ई-कॉमर्स कंपनियां महंगे सामान को किफायती दिखाने के लिए आक्रामक रूप से 'नो-कॉस्ट' EMI स्कीम को प्रमोट कर रही हैं, लेकिन फाइनेंशियल एक्सपर्ट्स की सलाह है कि ग्राहकों को मंथली इंस्टॉलमेंट से ऊपर उठकर खरीदारी की 'असली लागत' देखनी चाहिए।
'नो-कॉस्ट' EMI की छिपी सच्चाई
यह मार्केटिंग जितनी आसान दिखती है, हकीकत में उतनी नहीं है। कई बार EMI विकल्प चुनने पर ग्राहकों को उतना डिस्काउंट नहीं मिलता, जितना कि एकमुश्त पेमेंट करने पर मिलता है। इसके अलावा, प्रोसेसिंग फीस और उस पर लगने वाला GST आपकी जेब पर अतिरिक्त बोझ डालता है। साथ ही, क्रेडिट कार्ड रिवॉर्ड पॉइंट्स का नुकसान भी खरीदारी की लागत को बढ़ा देता है।
क्यों एकमुश्त भुगतान (Upfront Payment) बेहतर है?
जिनके पास सेविंग्स उपलब्ध हैं, उनके लिए पूरा पेमेंट करना ही सबसे समझदारी वाला फैसला है। एक्सपर्ट्स का कहना है कि एकमुश्त भुगतान न केवल आपको अधिकतम डिस्काउंट दिलाता है, बल्कि भविष्य के डिफॉल्ट रिस्क को भी खत्म करता है। इससे आप छिपी हुई फीस और भविष्य की मंथली किस्तों के बोझ से भी मुक्त रहते हैं।
बजट पर पड़ता है असर
फेस्टिव सीजन में अलग-अलग प्रोडक्ट्स पर ढेर सारी छोटी-छोटी EMI लेना आपकी फाइनेंशियल सेहत के लिए खतरनाक हो सकता है। BankBazaar के जानकारों के मुताबिक, कुल मंथली लोन ऑब्लिगेशंस आपकी टेक-होम सैलरी के 30 से 35 प्रतिशत से ज्यादा नहीं होने चाहिए। खरीदारी फाइनल करने से पहले प्रोसेसिंग फीस, फोरक्लोजर चार्ज और डेबिट कार्ड या UPI के जरिए मिलने वाले डिस्काउंट की तुलना जरूर करें।