

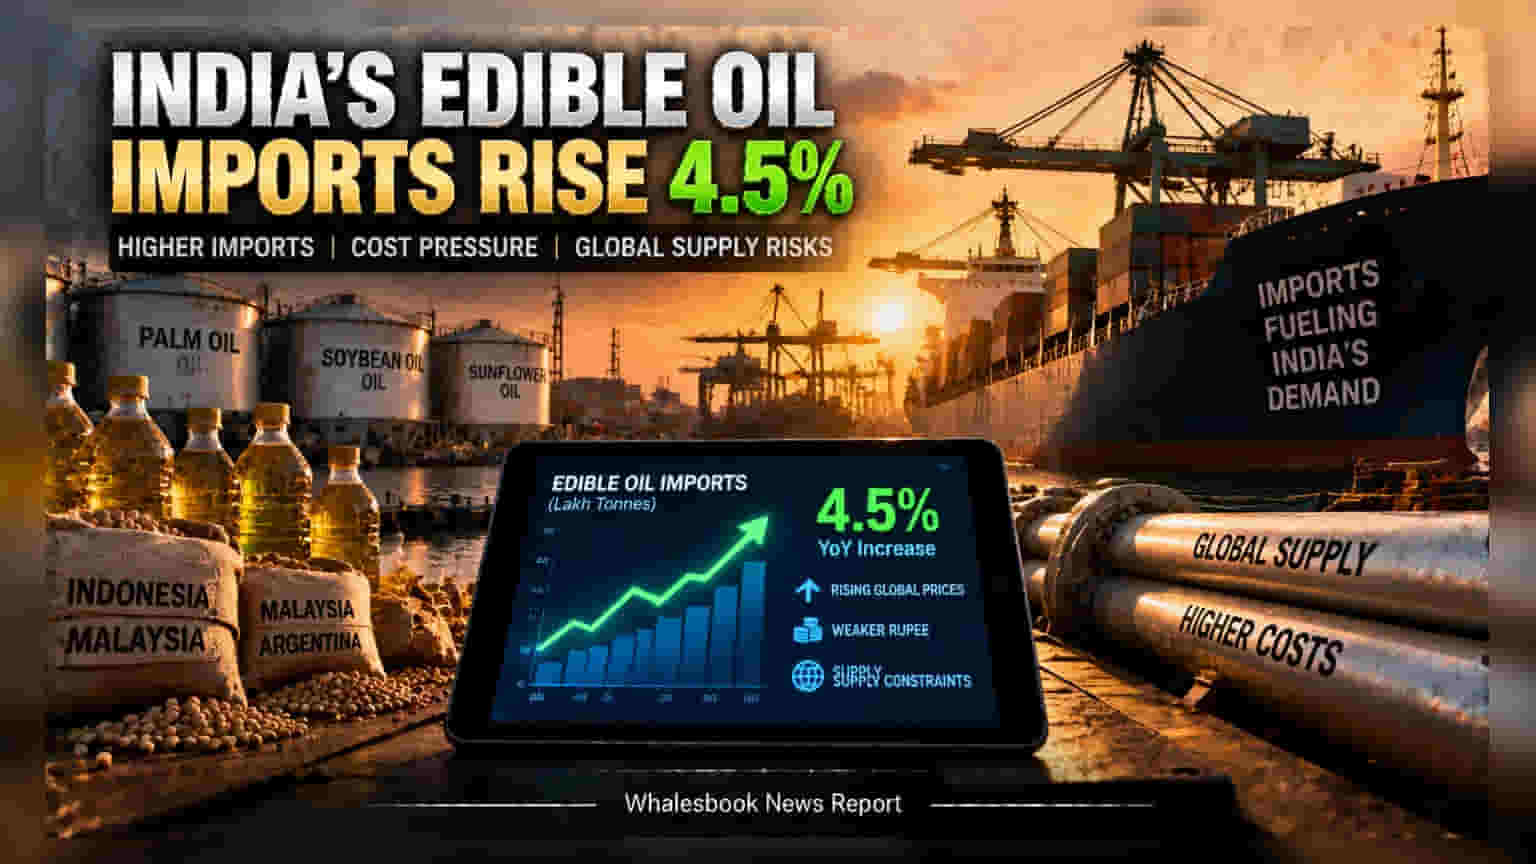
ऑयल ईयर 2025-26 के पहले 10 महीनों में भारत का एडिबल ऑयल इम्पोर्ट **4.5%** बढ़कर **136 लाख टन** पहुंच गया है। इसमें क्रूड ऑयल की हिस्सेदारी अब **95%** हो गई है, लेकिन रुपये में **9%** की गिरावट ने रिफाइनर्स के मुनाफे पर दबाव बना दिया है।
भारत की खाने के तेल की निर्भरता लगातार बढ़ रही है। 'सॉल्वेंट एक्सट्रैक्टर्स एसोसिएशन ऑफ इंडिया' के डेटा के मुताबिक, चालू ऑयल ईयर के पहले 10 महीनों में कुल आयात 136.19 लाख टन रहा, जो पिछले साल के मुकाबले 4.5% अधिक है। यह आंकड़ा घरेलू उत्पादन और बढ़ती खपत के बीच के अंतर को साफ दर्शाता है।
क्रूड ऑयल की ओर बढ़ता झुकाव
आयात पैटर्न में एक बड़ा बदलाव देखने को मिला है। अब कुल इम्पोर्ट में क्रूड ऑयल का हिस्सा 95% हो गया है, जो पिछले साल 87% था। कंपनियां अब रिफाइंड प्रोडक्ट के बजाय कच्चा तेल मंगाकर उसे देश में ही प्रोसेस कर रही हैं। यह कदम घरेलू रिफाइनिंग क्षमता के लिए तो अच्छा है, लेकिन यह पूरी तरह ग्लोबल सप्लाई चेन पर निर्भर है।
रिफाइनर्स की बढ़ती टेंशन
रिफाइनर्स के लिए स्थिति चुनौतीपूर्ण बनी हुई है। पिछले एक साल में रुपया लगभग 9% कमजोर हुआ है, जिससे आयात महंगा हो गया है। चूंकि एडिबल ऑयल एक कमोडिटी है, इसलिए रिफाइनर्स बढ़ी हुई लागत को पूरी तरह से ग्राहकों पर नहीं डाल पा रहे हैं, जिससे उनके प्रॉफिट मार्जिन पर चोट पड़ रही है।
ग्लोबल मार्केट में भी कीमतों ने आग पकड़ रखी है। अगस्त 2026 तक के आंकड़ों के अनुसार, क्रूड सनफ्लावर ऑयल की CIF कीमतें 18% बढ़ी हैं। वहीं, पाम ऑयल और RBD पामोलिन की कीमतों में भी क्रमशः 9% और 10% का उछाल आया है।
सप्लाई चेन और रिस्क
इंडोनेशिया, मलेशिया और अमेरिका जैसे देशों में बायोफ्यूल के लिए वेजिटेबल ऑयल का उपयोग बढ़ने से ग्लोबल सप्लाई टाइट हो रही है। साथ ही, घरेलू स्तर पर मानसून और फसल की अनिश्चितता के कारण हम अर्जेंटीना, इंडोनेशिया और मलेशिया पर निर्भर हैं। वेस्ट एशिया में चल रहे तनाव ने भी फ्रेट और इंश्योरेंस लागत बढ़ा दी है। निवेशकों को अब इस बात पर नजर रखनी होगी कि रिफाइनिंग कंपनियां इन्वेंट्री मैनेजमेंट और प्राइसिंग पावर का इस्तेमाल करके अपने मार्जिन को कैसे सुरक्षित रखती हैं।