

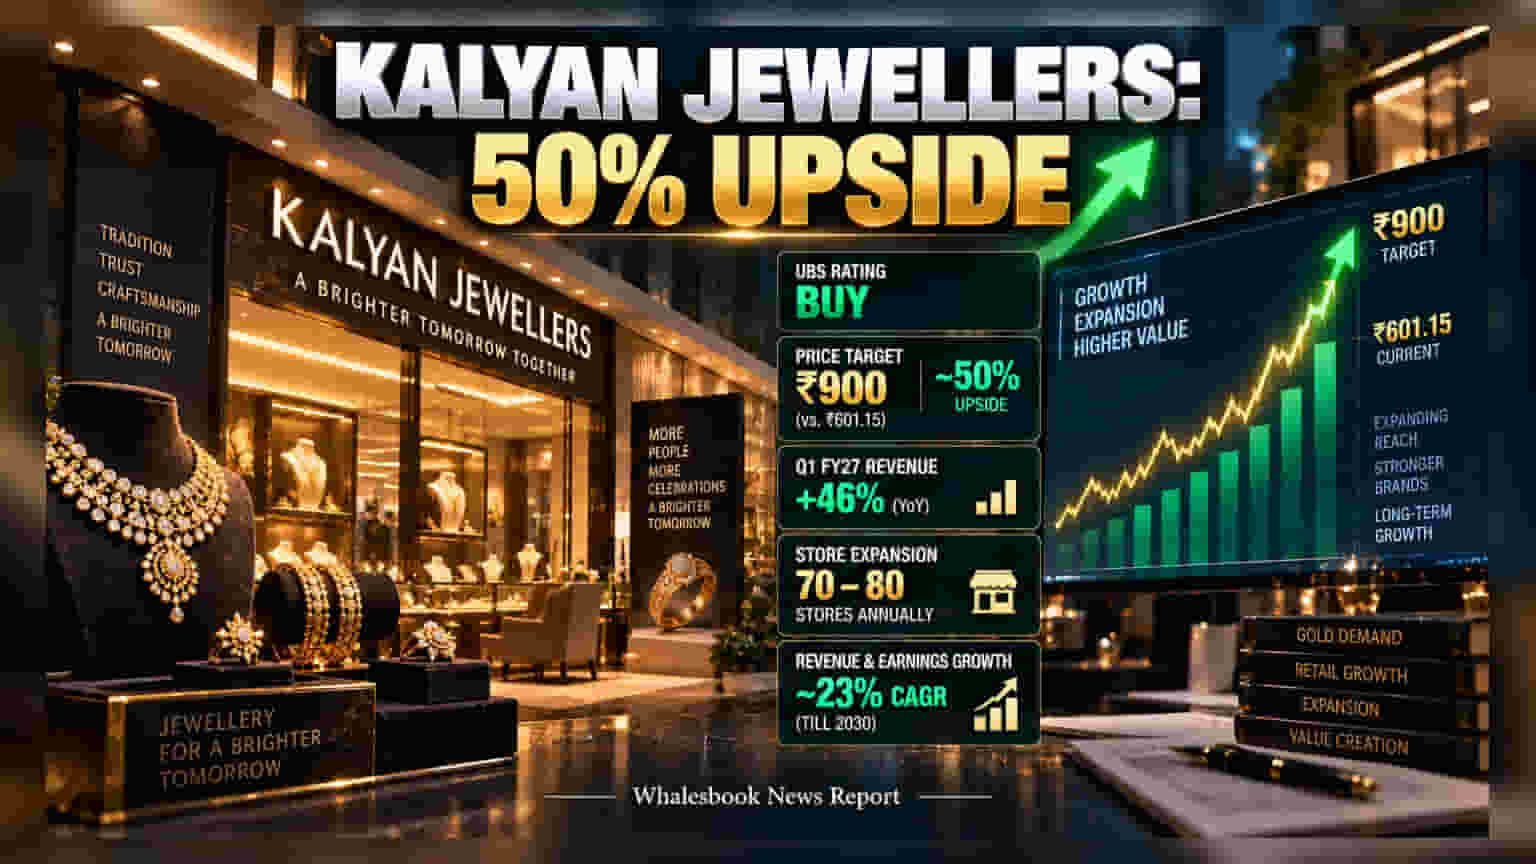
ग्लोबल ब्रोकरेज हाउस UBS ने Kalyan Jewellers पर कवरेज शुरू करते हुए इसे 'Buy' रेटिंग दी है। फर्म ने इसका टारगेट प्राइस **₹900** तय किया है, जो मौजूदा भाव से काफी ऊपर है। कंपनी का कैपिटल-लाइट फ्रेंचाइजी मॉडल निवेशकों के आकर्षण का मुख्य केंद्र बना हुआ है।
भारी मुनाफे की उम्मीद
UBS की रिपोर्ट के अनुसार, Kalyan Jewellers का स्टॉक वर्तमान में ₹601.15 के आसपास ट्रेड कर रहा है। ब्रोकरेज का मानना है कि इसमें करीब 50% का उछाल देखने को मिल सकता है। इस बुलिश नजरिए के पीछे सबसे बड़ा कारण कंपनी का FOCO (Franchise-Owned, Company-Operated) मॉडल है, जो बिना भारी कर्ज लिए तेजी से विस्तार करने में मदद कर रहा है। कंपनी हर साल 70 से 80 नए स्टोर खोल रही है, जो इसे बाकी प्रतिस्पर्धियों से आगे रखता है।
फाइनेंशियल्स और वैल्यूएशन
कंपनी ने हाल ही में अपने फर्स्ट क्वार्टर के नतीजों में 46% का रेवेन्यू ग्रोथ दर्ज किया है। UBS का अनुमान है कि 2030 तक कंपनी का रेवेन्यू और अर्निंग्स 23% की CAGR से बढ़ सकते हैं। Titan के मुकाबले Kalyan Jewellers का स्टॉक अभी 30 के P/E मल्टीपल पर ट्रेड कर रहा है, जो Titan की तुलना में करीब 45% सस्ता है।
इन जोखिमों पर रखें नजर
निवेशकों को यह भी ध्यान रखना चाहिए कि ज्वेलरी सेक्टर पूरी तरह से सोने की कीमतों में उतार-चढ़ाव पर निर्भर है। इसके अलावा, सरकारी पॉलिसी में बदलाव और इम्पोर्ट ड्यूटी जैसे फैक्टर कंपनी के मार्जिन पर दबाव डाल सकते हैं। साथ ही, कंपनी का सितंबर 2026 तक कर्ज मुक्त होने का लक्ष्य और रियल एस्टेट एसेट्स को बेचने का फैसला भविष्य की ग्रोथ के लिए बेहद निर्णायक साबित होगा।