

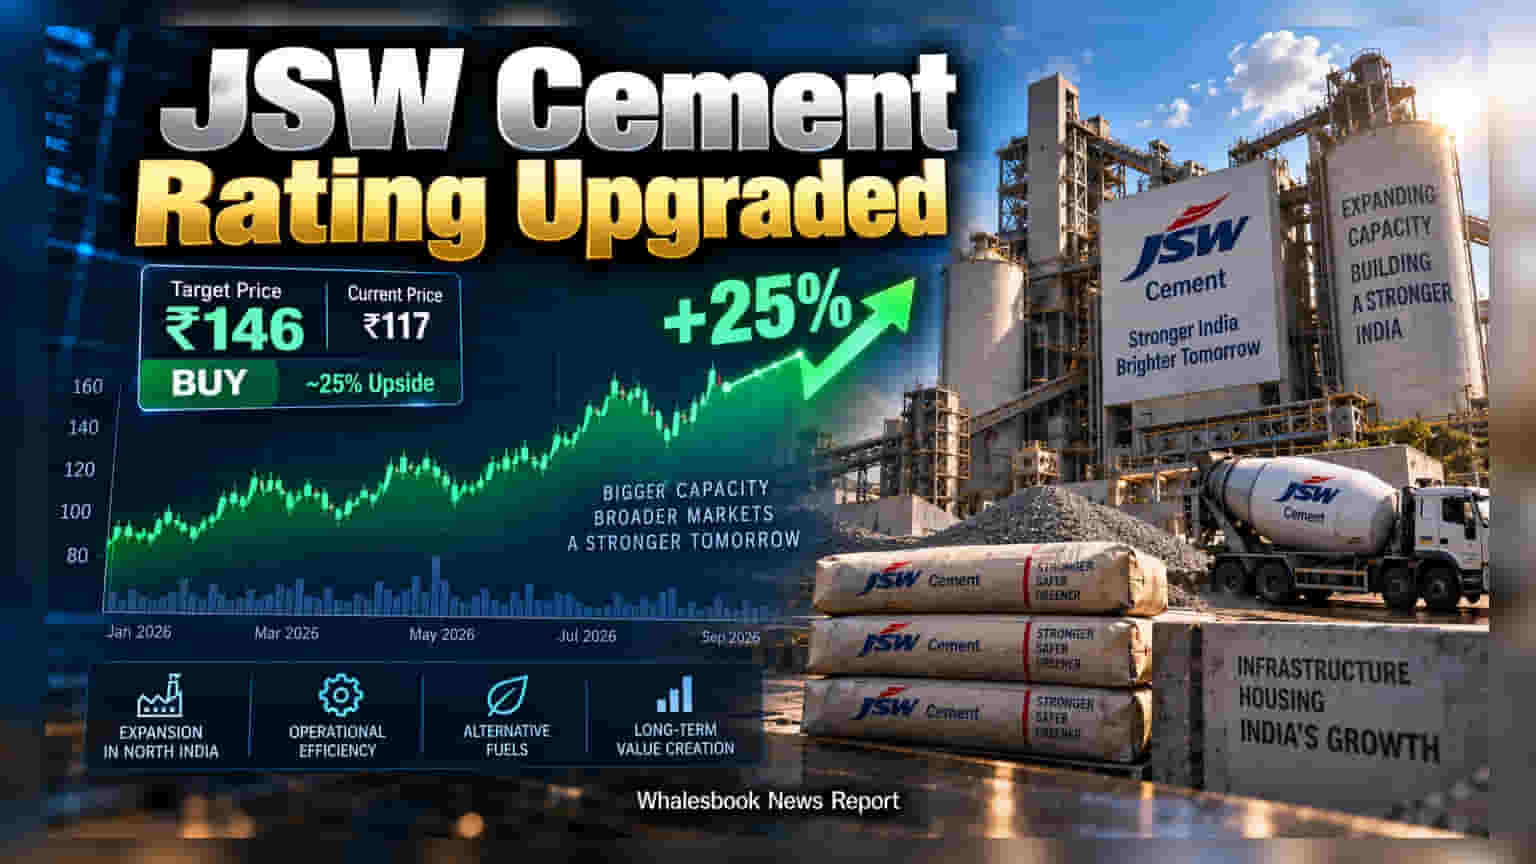
ब्रोकरेज हाउस Motilal Oswal ने JSW Cement पर बड़ा दांव लगाया है। कंपनी को 'Buy' रेटिंग देते हुए **25%** की तेजी और **₹146** का टारगेट प्राइस तय किया गया है। उत्तर भारत में कंपनी का विस्तार इसकी मुख्य ग्रोथ स्टोरी है, हालांकि सीमेंट इंडस्ट्री के सामने हाई इनपुट कॉस्ट और प्राइसिंग प्रेशर जैसी चुनौतियां अभी भी बनी हुई हैं।
क्या है ब्रोकरेज का तर्क?
Motilal Oswal Financial Services ने अपने आउटलुक में बड़ा बदलाव करते हुए JSW Cement के शेयर को 'Buy' रेटिंग दी है। फिलहाल यह शेयर ₹117 के आसपास ट्रेड कर रहा है और ब्रोकरेज का मानना है कि इसमें 25% का उछाल देखने को मिल सकता है। कंपनी की स्ट्रैटेजी में आए बदलाव इसे एक रीजनल प्लेयर से बदलकर एक फुली इंटीग्रेटेड सीमेंट मैन्युफैक्चरर बना रहे हैं, जो अब केवल स्लैग (Slag) आधारित प्रोडक्शन पर निर्भर नहीं है।
उत्तर भारत में विस्तार का दांव
कंपनी ने नॉर्थ इंडिया में अपनी पहुंच बढ़ाकर एक नया मोर्चा खोला है। इसका मकसद उन बाजारों में पैठ बनाना है जहां मार्जिन की संभावनाएं ज्यादा बेहतर हैं। इससे कंपनी न केवल अपनी कैपेसिटी बढ़ा रही है, बल्कि अपनी मार्केट पकड़ को भी मजबूत कर रही है।
वैल्यूएशन और गणित
ब्रोकरेज ने FY28 के अनुमानित EV/Ebitda के 14 गुना पर इसका वैल्यूएशन निकाला है। गौर करने वाली बात यह है कि अभी यह स्टॉक अपने इस मेट्रिक के 12 गुना पर ट्रेड कर रहा है, जिसे एनालिस्ट एक डिस्काउंट मान रहे हैं।
इंडस्ट्री के सामने चुनौतियां
बेशक टारगेट बड़ा है, लेकिन सेक्टर के सामने मुश्किलें कम नहीं हैं। एनर्जी और कोल की बढ़ती कीमतों के कारण इनपुट कॉस्ट में इजाफा हुआ है। साथ ही, UltraTech Cement, Ambuja Cements और ACC जैसी दिग्गज कंपनियों के बीच प्राइसिंग पावर के लिए कड़ी जंग चल रही है।
कंपनी का फोकस
इन दबावों से निपटने के लिए कंपनी अब अपनी ऑपरेशनल एफिशिएंसी पर ध्यान दे रही है। रिन्यूएबल एनर्जी का बढ़ता इस्तेमाल, बेहतर लॉजिस्टिक नेटवर्क और वेरिएबल कॉस्ट को कम करना कंपनी की प्रायोरिटी है। निवेशकों को आने वाले समय में कंपनी के कर्ज के प्रबंधन और उत्तर भारत में विस्तार के दौरान होने वाले खर्चों पर नजर रखनी चाहिए।