

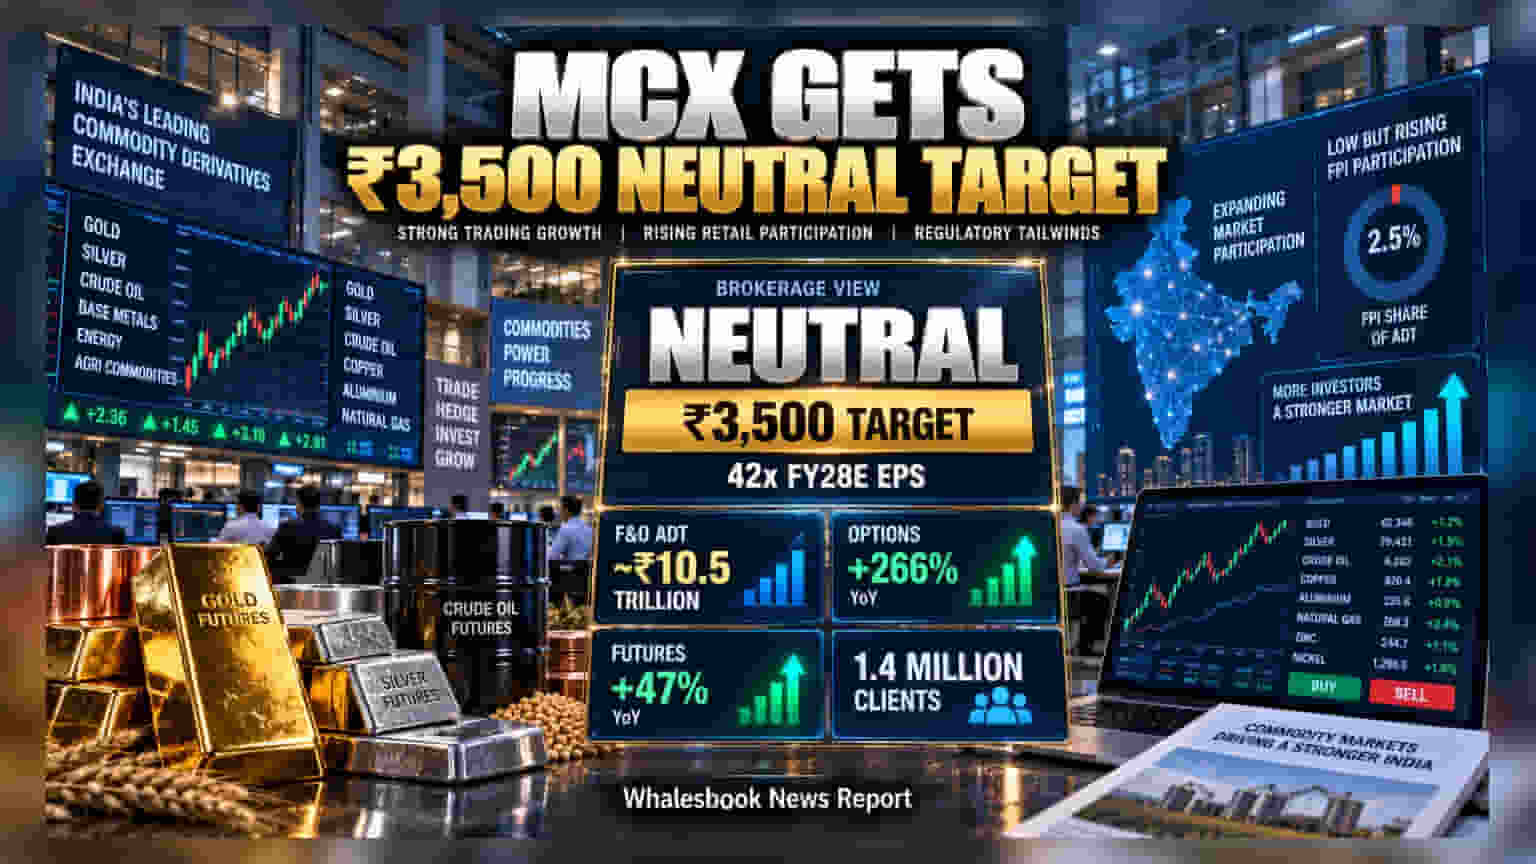
Motilal Oswal ने MCX के लिए 'न्यूट्रल' रेटिंग बरकरार रखी है। Q1 FY27 में ऑप्शंस टर्नओवर में **266%** की शानदार ग्रोथ और एक्टिव क्लाइंट्स में जबरदस्त इजाफे के बावजूद, ब्रोकरेज का मानना है कि मौजूदा वैल्युएशन में यह तेजी पहले ही शामिल है।
मुनाफे में इजाफा पर वैल्युएशन की चिंता
Motilal Oswal ने MCX के लिए ₹3,500 का एक साल का टारगेट प्राइस तय किया है। कंपनी के ऑपरेशनल प्रदर्शन और शेयर की कीमत के बीच एक बड़ा अंतर दिख रहा है। हालांकि कंपनी ने Q1 FY27 में ₹413.44 करोड़ का नेट प्रॉफिट दर्ज किया है, जो सालाना आधार पर 103% अधिक है, लेकिन पिछली तिमाही (Q4 FY26) के मुकाबले इसमें 22% की गिरावट आई है, जो मुनाफे में उतार-चढ़ाव को दर्शाती है।
ऑपरेशंस में दम, लेकिन रिस्क बरकरार
कंपनी के कारोबार में बड़ी हलचल दिखी है:
- ऑप्शंस नोशनल एवरेज डेली टर्नओवर: 266% की सालाना बढ़ोतरी।
- फ्यूचर्स टर्नओवर: 47% का उछाल।
- एक्टिव क्लाइंट्स: 95% बढ़कर 1.4 मिलियन के पार।
इन आंकड़ों के बावजूद, ब्रोकरेज 'Buy' रेटिंग देने से बच रहा है। इसकी मुख्य वजह स्टॉक का महंगा वैल्युएशन है, जो FY28 की अनुमानित कमाई के 42 गुना पर ट्रेड कर रहा है। एक्सपर्ट्स का मानना है कि बाजार ने ग्रोथ को पहले ही डिस्काउंट कर लिया है, इसलिए अब बड़ा उछाल तभी आएगा जब कंपनी कंसिस्टेंट प्रदर्शन जारी रखेगी।
SEBI की नई नीतियों पर नजर
MCX का भविष्य अब SEBI के रेगुलेटरी फैसलों पर टिका है। अगर को-लोकेशन सर्विस और कमोडिटी डेरिवेटिव्स मार्केट में विदेशी निवेशकों (FPIs) की पहुंच आसान होती है, तो लिक्विडिटी बढ़ सकती है। वर्तमान में, FPIs का योगदान कुल डेली टर्नओवर में केवल 2.5% है। निवेशकों को अब यह देखना होगा कि क्या कंपनी अपनी ऑपरेशनल लागत को मैनेज करते हुए इन वॉल्यूम्स को बनाए रख पाती है या नहीं।