

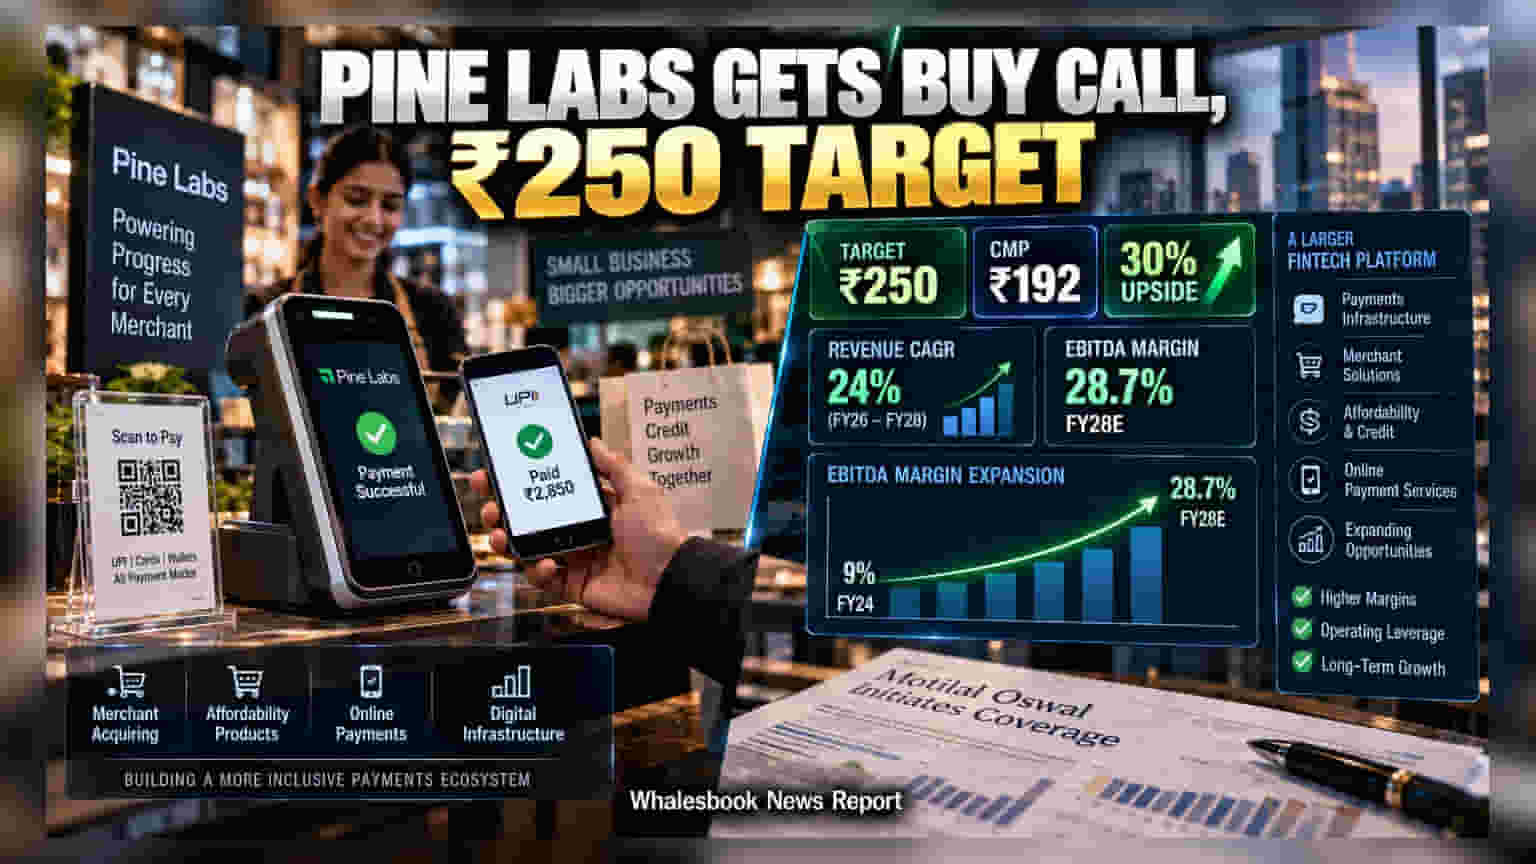
Motilal Oswal ने अनलिस्टेड फिनटेक कंपनी Pine Labs पर रिसर्च कवरेज शुरू की है। ब्रोकरेज ने ₹250 का टारगेट प्राइस तय किया है, जो इसके अनलिस्टेड मार्केट प्राइस ₹192 से करीब 30% ज्यादा है। कंपनी का रेवेन्यू FY28 तक 24% CAGR की रफ्तार से बढ़ने का अनुमान है।
ग्रोथ की नई कहानी
ब्रोकरेज का मानना है कि Pine Labs अब केवल ट्रेडिशनल पेमेंट प्रोसेसिंग तक सीमित नहीं है, बल्कि यह एक व्यापक डिजिटल इंफ्रास्ट्रक्चर और मर्चेंट-केंद्रित प्लेटफॉर्म में बदल रही है। कंपनी का फोकस अब ऑनलाइन पेमेंट सर्विसेज और अफोर्डेबिलिटी सॉल्यूशंस पर है। अनुमान है कि कंपनी का कुल रेवेन्यू FY26 से FY28 के बीच 24% की दर से बढ़ेगा। इसमें डिजिटल इंफ्रास्ट्रक्चर और ट्रांजैक्शन-प्लेटफॉर्म का योगदान करीब 68% रहने की उम्मीद है।
मार्जिन और प्रॉफिटेबिलिटी पर जोर
Motilal Oswal की रिपोर्ट के अनुसार, कंपनी के मुनाफे में जबरदस्त सुधार की संभावना है। एडजस्टेड EBITDA मार्जिन, जो FY24 में करीब 9% था, वह FY28 तक बढ़कर 28.7% तक पहुंच सकता है। ब्रोकरेज का अनुमान है कि इस अवधि में EBITDA की ग्रोथ 46% के कंपाउंड रेट से हो सकती है।
रेवेन्यू का नया जरिया (MDR)
कंपनी के लिए एक बड़ा पॉजिटिव फैक्टर मर्चेंट डिस्काउंट रेट (MDR) से जुड़ी खबरें हैं। अगर चुनिंदा पर्सन-टू-मर्चेंट (P2M) ट्रांजैक्शंस पर 0.4% का MDR लागू होता है, तो Pine Labs के बड़े मर्चेंट नेटवर्क को इसका सीधा फायदा मिलेगा। हालांकि, इसका असर पूरी तरह से रेगुलेटरी फैसलों और ट्रांजैक्शन वॉल्यूम पर निर्भर करेगा।
निवेशकों के लिए जोखिम
चूंकि यह एक अनलिस्टेड शेयर है, इसलिए इसमें लिक्विडिटी कम रहती है। साथ ही, कंपनी की भविष्य की सफलता इस बात पर टिकी है कि वह अपने मार्जिन टारगेट और रेवेन्यू ग्रोथ को कितनी सटीकता से हासिल कर पाती है। फिनटेक सेक्टर में बढ़ती प्रतिस्पर्धा के बीच, हाई-मार्जिन वाले अफोर्डेबिलिटी और ऑनलाइन पेमेंट बिजनेस का प्रदर्शन कंपनी की वैल्यूएशन के लिए सबसे महत्वपूर्ण रहेगा।