

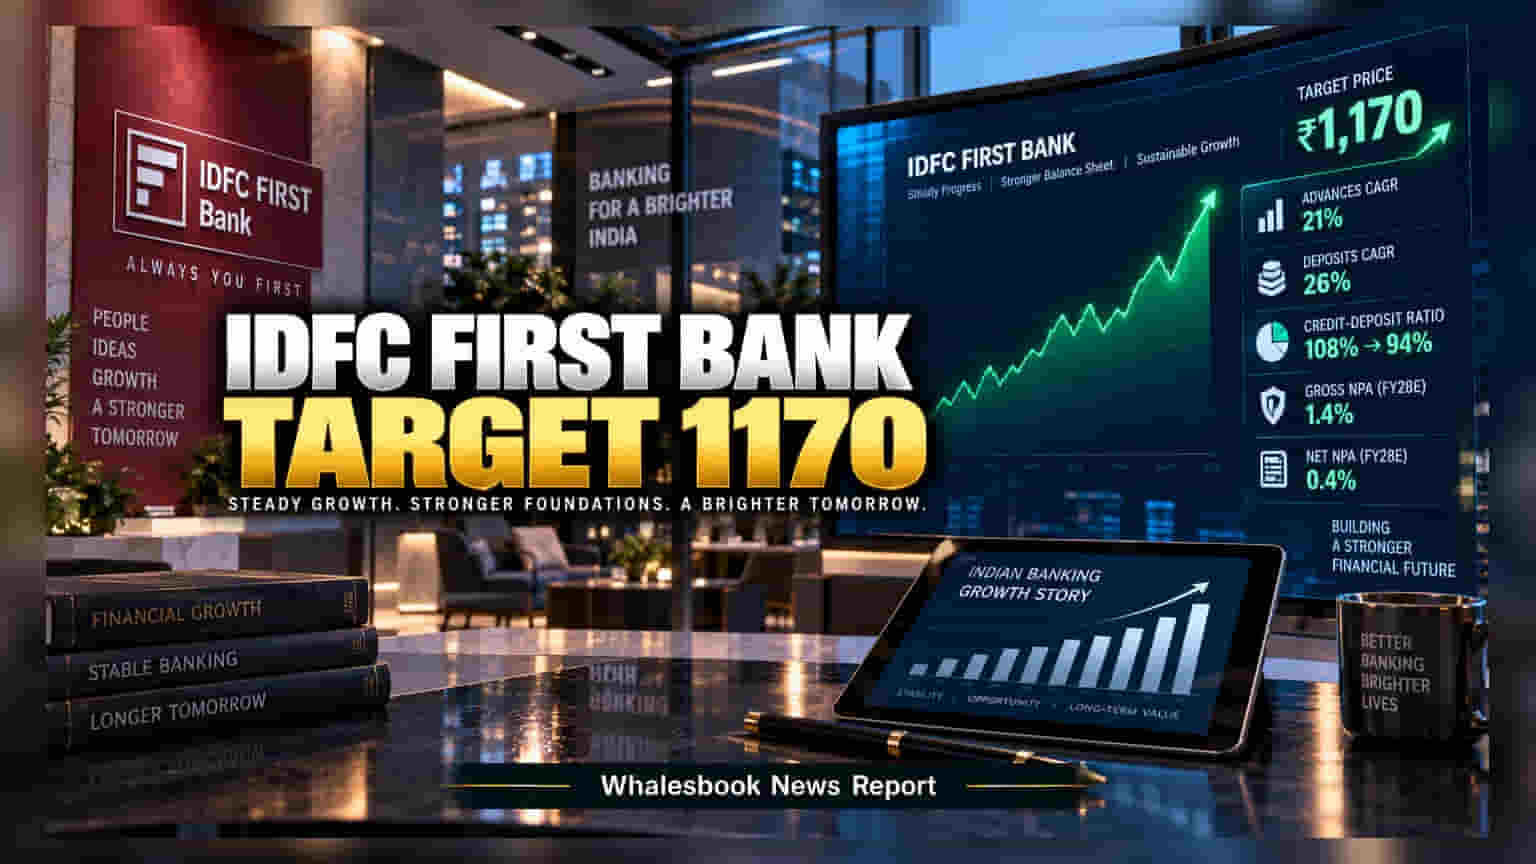
IDFC First Bank के शेयरों पर ब्रोकरेज फर्म Motilal Oswal ने न्यूट्रल रुख अपनाया है। बैंक की मजबूत ग्रोथ के बावजूद मार्जिन पर दबाव की आशंका है, जिसके चलते टारगेट प्राइस **₹1,170** रखा गया है।
ब्रोकरेज हाउस Motilal Oswal ने IDFC First Bank के स्टॉक पर 'न्यूट्रल' रेटिंग बरकरार रखी है। बैंक के कामकाज में तेजी तो है, लेकिन मुनाफे के मार्जिन (Profit Margins) पर आने वाले समय में कुछ चुनौतियां दिख रही हैं। इसी वजह से ब्रोकरेज ने शेयर का टारगेट प्राइस ₹1,170 तय किया है।
ग्रोथ और स्टेबिलिटी में सुधार
बैंक ने अपने कोर बिजनेस में जबरदस्त मोमेंटम दिखाया है। पिछले 3 सालों में एडवांसेज में 21% और डिपॉजिट्स में 26% की सालाना बढ़ोतरी दर्ज की गई है। बैंक के लिए सबसे बड़ी राहत की बात इसका क्रेडिट-डिपॉजिट (CD) रेशियो है। इसे वित्त वर्ष 2023 के 108% से घटाकर 94% पर लाया गया है, जिससे बैंक की निर्भरता महंगी शॉर्ट-टर्म उधारी पर कम हुई है।
मार्जिन पर दबाव और आउटलुक
बैंक के सामने फिलहाल USD 3.57 बिलियन के फॉरेन करेंसी नॉन-रेसिडेंट (FCNR) डिपॉजिट्स को जुटाने की चुनौती है। इससे नेट इंटरेस्ट मार्जिन (NIM) में 7 से 12 बेसिस पॉइंट्स की गिरावट आ सकती है। इस दबाव को कम करने के लिए बैंक सेविंग अकाउंट और टर्म डिपॉजिट दरों में बदलाव कर रहा है। यदि बैंक अपनी ऑपरेशनल कॉस्ट घटाने में सफल रहता है, तो वित्त वर्ष 2027 तक अर्निंग्स में 4.1% से 6.8% तक का उछाल आ सकता है।
एसेट क्वालिटी और भविष्य की राह
बैंक के इंटरनल कंट्रोल्स और गवर्नेंस में सुधार हुआ है, जिससे एसेट क्वालिटी का आउटलुक बेहतर हुआ है। क्रेडिट कॉस्ट में कटौती की गई है। अनुमान है कि वित्त वर्ष 2028 तक ग्रॉस नॉन-परफॉर्मिंग एसेट्स (Bad Loans) घटकर 1.4% और नेट एनपीए 0.4% तक आ सकते हैं। अब निवेशकों की नजर इस बात पर होगी कि बैंक अपनी डिपॉजिट कॉस्ट को कैसे ऑप्टिमाइज करता है और बैड लोन को कैसे नियंत्रित रखता है।