

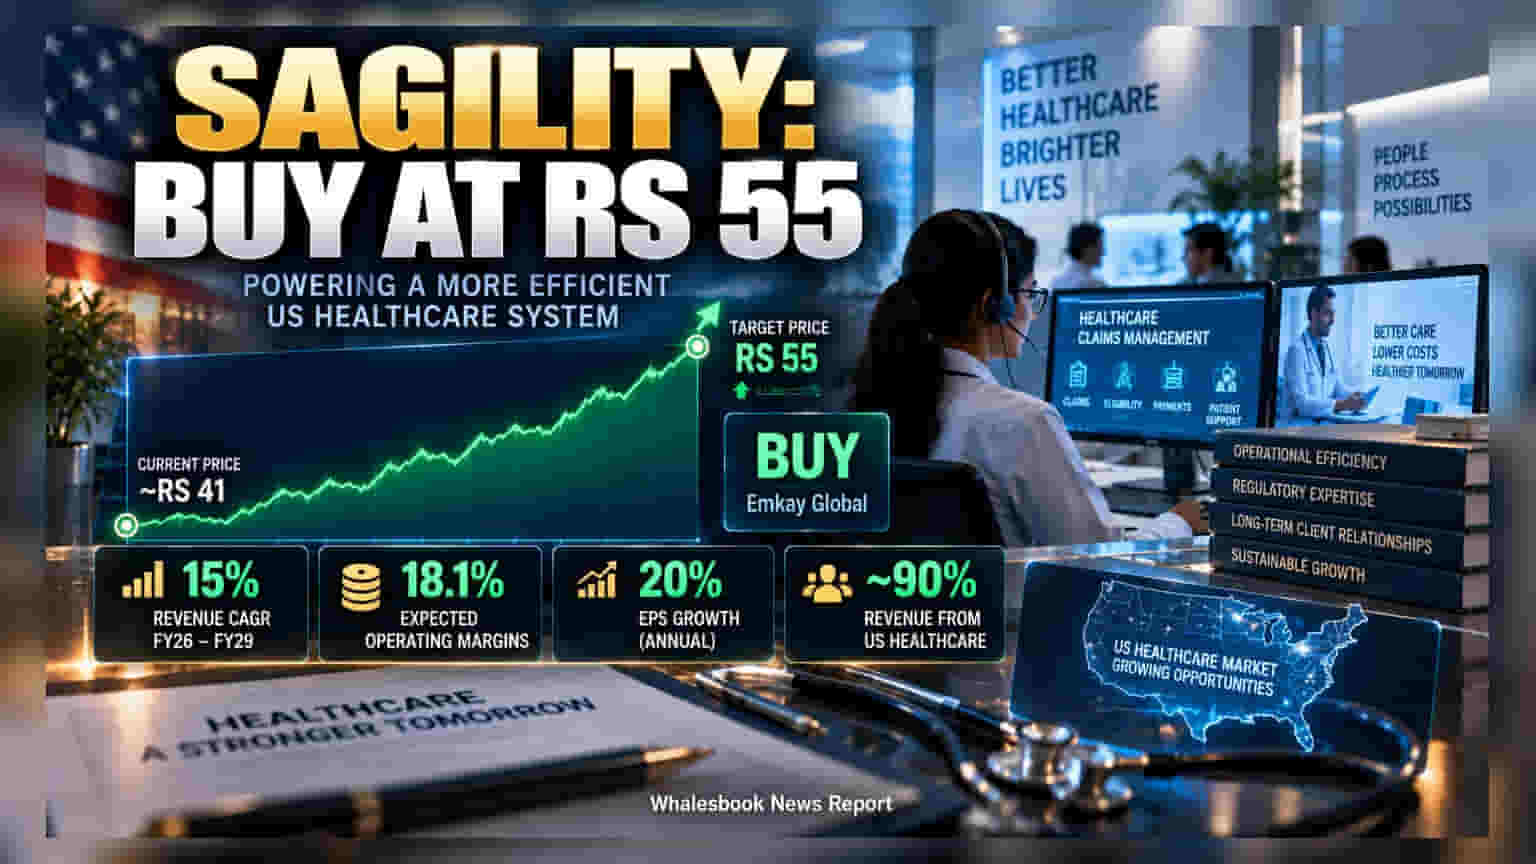
Emkay Global ने Sagility India पर बुलिश रुख अपनाते हुए 'Buy' रेटिंग दी है और शेयर के लिए **₹55** का टारगेट तय किया है। कंपनी को अमेरिकी मार्केट से लगातार मांग मिलने की उम्मीद है, जिससे आने वाले समय में बिजनेस में **15%** सालाना ग्रोथ की संभावना है।
ग्रोथ की मजबूत उम्मीदें
Emkay Global Financial ने Sagility India की कवरेज शुरू करते हुए अगले 12 महीने के लिए ₹55 का टारगेट प्राइस सेट किया है। ब्रोकरेज का मानना है कि कंपनी अमेरिकी हेल्थकेयर मार्केट में बढ़ते खर्चों और बदलते रेगुलेटरी नियमों के बीच अपनी पकड़ मजबूत कर रही है।
Sagility India अपने कुल रेवेन्यू का लगभग 90% हिस्सा अमेरिकी हेल्थकेयर पेयर्स को सेवाएं देकर कमाती है। चूंकि वहां का सिस्टम काफी जटिल है, इसलिए कंपनियां आउटसोर्सिंग पार्टनर्स पर निर्भर रहती हैं, जिससे Sagility को लॉन्ग-टर्म कॉन्ट्रैक्ट्स का फायदा मिलता है।
फाइनेंशियल अनुमान (Financial Estimates)
ब्रोकरेज का अनुमान है कि कंपनी का रेवेन्यू 2026 से 2029 के बीच औसतन 15% की दर से बढ़ेगा। इसके पीछे की मुख्य वजह मौजूदा क्लाइंट्स से मिलने वाला काम और नए मिड-मार्केट सेगमेंट्स में विस्तार है। ब्रोकरेज को उम्मीद है कि ऑपरेटिंग मार्जिन 18.1% तक पहुंच सकता है, जिससे प्रति शेयर कमाई (Earnings per share) में सालाना 20% की बढ़ोतरी देखने को मिल सकती है।
निवेश के जोखिम (Key Risks)
इन्वेस्टर्स को यह ध्यान रखना चाहिए कि कंपनी का बड़ा हिस्सा कुछ चुनिंदा बड़े क्लाइंट्स पर निर्भर है। यदि अमेरिकी स्वास्थ्य नीतियों में कोई बड़ा बदलाव होता है या कोई बड़ा कॉन्ट्रैक्ट हाथ से निकलता है, तो रेवेन्यू पर असर पड़ सकता है। साथ ही, हेल्थकेयर आउटसोर्सिंग मार्केट में प्राइसिंग का काफी दबाव रहता है, जिससे मुनाफे को बनाए रखना एक बड़ी चुनौती बनी रहेगी।