

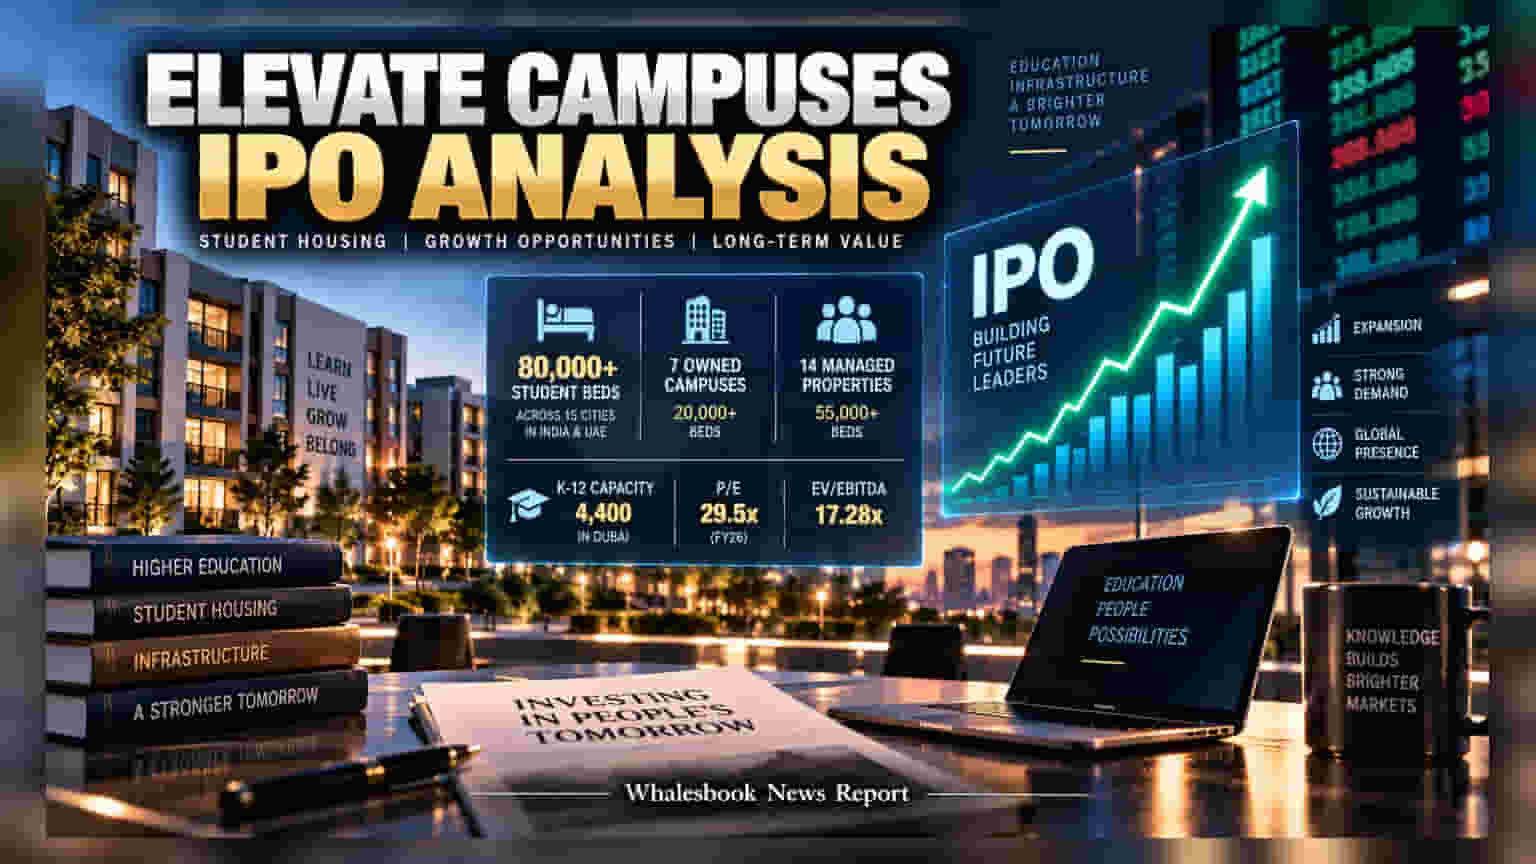
Elevate Campuses Limited का IPO निवेश के लिए खुल चुका है, जिसकी मार्केट वैल्यूएशन **₹6,100 करोड़** तय की गई है। ब्रोकरेज हाउस Anand Rathi ने कंपनी के स्टूडेंट हाउसिंग बिजनेस मॉडल को देखते हुए इसे लॉन्ग-टर्म के लिए सब्सक्राइब करने की सलाह दी है।
एजुकेशन इंफ्रास्ट्रक्चर सेक्टर में अपनी पैठ मजबूत करने के इरादे से Elevate Campuses Limited अपना IPO लेकर आई है। कंपनी का पोस्ट-इश्यू मार्केट कैपिटलाइजेशन ₹6,100 करोड़ के आसपास है।
बिजनेस मॉडल की मजबूती
कंपनी का बिजनेस मॉडल दो हिस्सों में बंटा है: ओन (Owned) और मैनेज्ड (Managed) कैंपस। मार्च 2026 तक, कंपनी 15 भारतीय शहरों और UAE में 80,000 से ज्यादा स्टूडेंट बेड्स मैनेज कर रही है। इसमें 7 खुद के कैंपस (20,000 बेड्स) और 14 मैनेज्ड प्रॉपर्टीज (55,000 बेड्स) शामिल हैं। साथ ही, दुबई में 4,400 की कैपेसिटी वाला K-12 सेगमेंट भी है। यह हाइब्रिड मॉडल कंपनी को एसेट-लाइट और एसेट-हैवी के बीच संतुलन बनाने में मदद करता है।
वैल्युएशन और ब्रोकरेज राय
फाइनेंशियल फ्रंट पर, इस IPO का P/E रेशियो FY26 की कमाई के आधार पर 29.5 गुना है, जबकि एंटरप्राइज वैल्यू टू EBITDA रेशियो 17.28 गुना पर है। एनालिस्ट्स का मानना है कि यह शेयर पूरी तरह से 'प्राइस्ड' है, यानी इसकी कीमत में भविष्य की ग्रोथ को पहले ही जोड़ लिया गया है। यही वजह है कि ब्रोकरेज ने इसमें शॉर्ट-टर्म के बजाय लॉन्ग-टर्म के लिए निवेश की सलाह दी है।
जोखिम और निवेश के लिए सलाह
निवेशकों को यह ध्यान में रखना चाहिए कि कंपनी का ओन कैंपस मॉडल भारी खर्च और मेंटेनेंस मांगता है, जिससे ऑक्यूपेंसी कम होने पर कैश फ्लो पर असर पड़ सकता है। वहीं, मैनेज्ड मॉडल पूरी तरह से संस्थानों के साथ लंबी अवधि के कॉन्ट्रैक्ट्स पर निर्भर है। एजुकेशन सेक्टर के मौसमी (Seasonal) स्वभाव और UAE में विदेशी रेगुलेटरी नियमों के बदलाव भी कंपनी की प्रॉफिट मार्जिन को प्रभावित कर सकते हैं।