

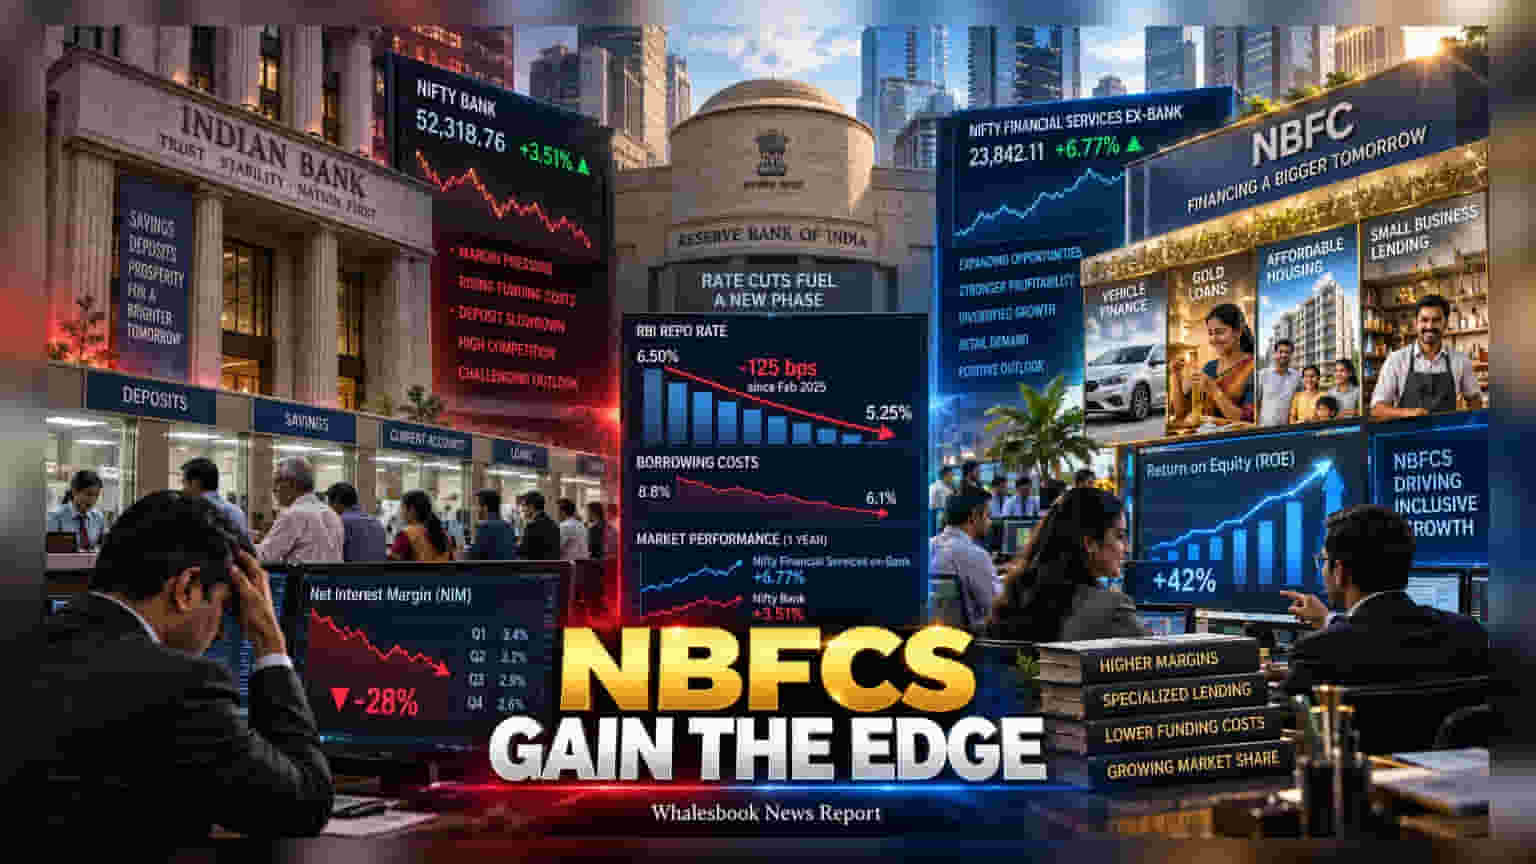
रेट कट और बेहतर मार्जिन के चलते निवेशक आजकल NBFCs की ओर ज्यादा आकर्षित हो रहे हैं। फरवरी 2025 से रेपो रेट में **125 बेसिस पॉइंट्स** की कटौती ने नॉन-बैंक लेंडर्स को मजबूती दी है, जबकि बैंकों को डिपॉजिट ग्रोथ में चुनौती मिल रही है।
भारतीय फाइनेंशियल सेक्टर में निवेशकों की पसंद बदल रही है। पिछले एक साल में 'Nifty Financial Services ex-Bank index' ने 6.77% की बढ़त दर्ज की है, जबकि 'Nifty Bank index' सिर्फ 3.51% ही चढ़ पाया है। यह अंतर साफ बताता है कि ब्याज दरों के नए दौर में दोनों का बिजनेस मॉडल अलग तरह से काम कर रहा है।
गिरती ब्याज दरों का मार्जिन पर असर
फरवरी 2025 से RBI ने रेपो रेट में 125 बेसिस पॉइंट्स की कमी की है। बैंकों के पोर्टफोलियो फ्लोटिंग रेट्स से जुड़े होते हैं, इसलिए रेट गिरते ही उनकी कमाई कम हो जाती है, जबकि डिपॉजिट्स की लागत (Cost of Funds) इतनी जल्दी नहीं घटती। इसके उलट, NBFCs का बड़ा हिस्सा गोल्ड, व्हीकल और स्मॉल बिजनेस लोन जैसे फिक्स्ड रेट्स पर आधारित होता है। इससे ब्याज दरें घटने पर उनकी लागत तो कम हो जाती है, लेकिन पुरानी लोन यील्ड बनी रहती है, जिससे मार्जिन सुरक्षित रहता है।
बदलती बचत की आदतें
बैंकों को मिलने वाले सस्ते डिपॉजिट्स में कमी आई है। इकोनॉमिक सर्वे 2025-26 के अनुसार, हाउसहोल्ड सेविंग्स में बैंक डिपॉजिट्स का हिस्सा 2012 के 57.9% से घटकर 2025 में 35.2% रह गया है। इस कारण बैंक अब बॉन्ड्स और सर्टिफिकेट्स ऑफ डिपॉजिट जैसे महंगे विकल्पों पर निर्भर होने को मजबूर हैं।
नीश लेंडिंग बनाम बड़ा स्केल
बैंकों का ध्यान बड़े कॉर्पोरेट लोन पर है जहां मुकाबला ज्यादा है। वहीं, NBFCs ने गोल्ड लोन, पुरानी गाड़ियों का फाइनेंस और अफोर्डेबल हाउसिंग जैसे स्पेशलाइज्ड क्षेत्रों में अपनी धाक जमाई है। इन क्षेत्रों में गहरी समझ और लोकल कलेक्शन जरूरी है, जहां बैंक अक्सर पीछे रह जाते हैं।
निवेशकों के लिए चेतावनी
निवेशकों को सतर्क रहने की जरूरत है। NBFCs के लिए फंडिंग की उपलब्धता और क्रेडिट कॉस्ट महत्वपूर्ण है, क्योंकि उनके पास रिटेल डिपॉजिट का सहारा नहीं होता। वहीं, बैंकों के लिए एसेट क्वालिटी और सस्ते डिपॉजिट जुटाने की क्षमता उनके भविष्य के मुनाफे की दिशा तय करेगी।