

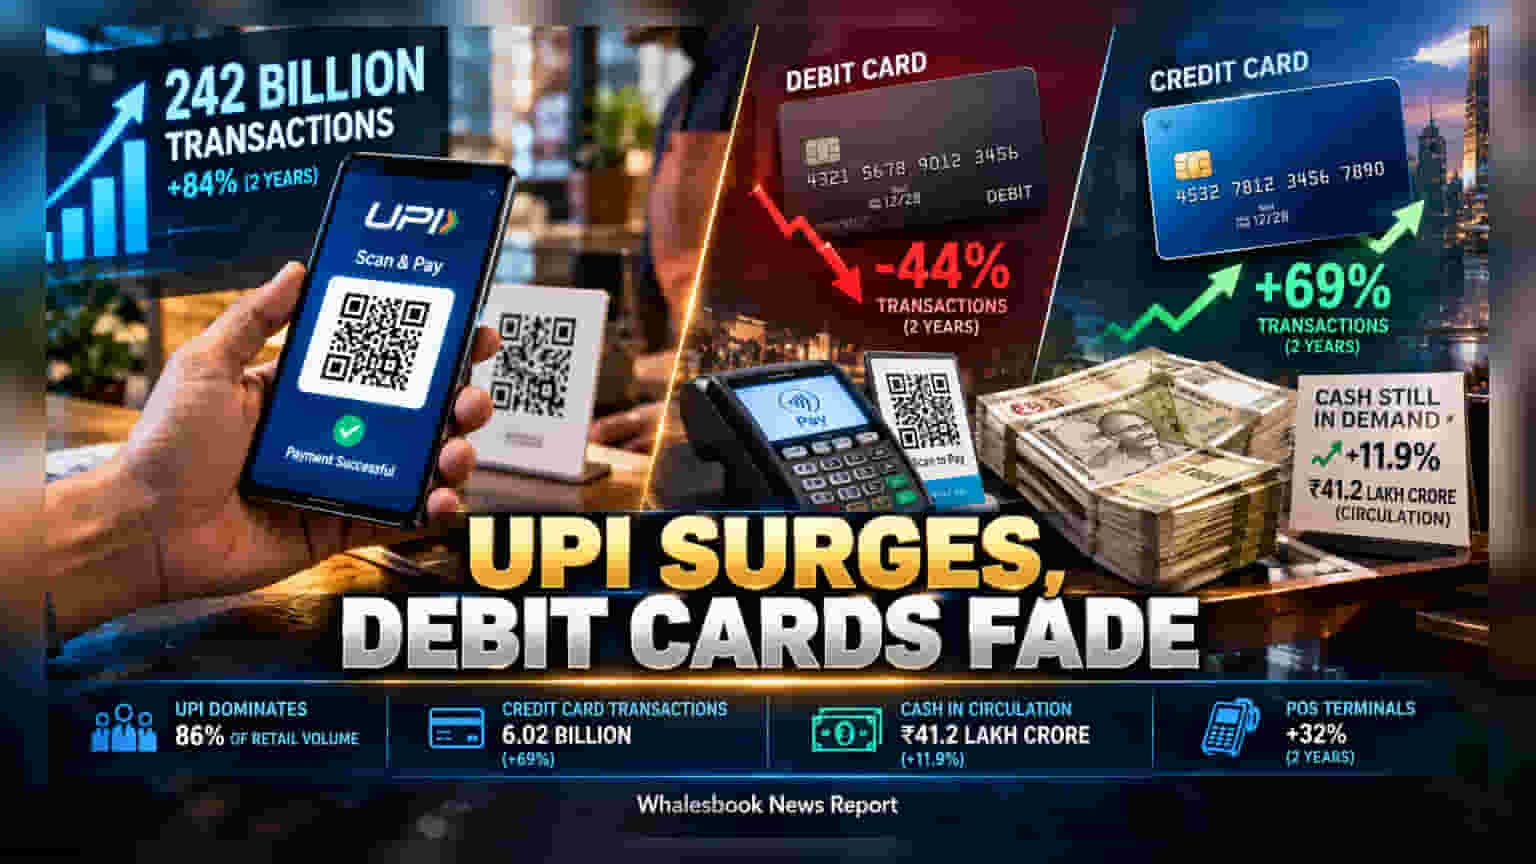
FY26 में UPI ट्रांजैक्शंस **242 अरब** के आंकड़े तक पहुंच गए हैं, जो कुल रिटेल पेमेंट का **86%** है। क्रेडिट कार्ड का चलन बढ़ रहा है, लेकिन डेबिट कार्ड की चमक फीकी पड़ गई है।
भारत में पेमेंट के तौर-तरीके तेजी से बदल रहे हैं। FY26 के डेटा से साफ है कि आम लोग अब छोटी-मोटी खरीदारी के लिए पूरी तरह UPI पर निर्भर हो चुके हैं। जहां UPI का बोलबाला है, वहीं डेबिट कार्ड अब सिर्फ ATM से पैसे निकालने तक सीमित होकर रह गए हैं।
UPI की तूफानी रफ्तार
बीते दो सालों में UPI ट्रांजैक्शंस में 84% का बड़ा उछाल आया है। फिलहाल हर UPI ट्रांजैक्शन की औसत वैल्यू घटकर ₹1,300 रह गई है, जो दिखाता है कि लोग छोटी दैनिक जरूरतों के लिए इसका खूब इस्तेमाल कर रहे हैं। देश में UPI QR कोड की संख्या भी दोगुनी होकर 761 मिलियन हो गई है।
डेबिट कार्ड से दूरी और क्रेडिट कार्ड का क्रेज
बाजार में 1 बिलियन से ज्यादा डेबिट कार्ड होने के बावजूद, इनका इस्तेमाल 44% घटकर मात्र 1.28 अरब रह गया है। इसका मतलब है कि एक साल में एक डेबिट कार्ड से औसतन सिर्फ 1.2 पेमेंट हुए। इसके उलट, क्रेडिट कार्ड का इस्तेमाल 69% बढ़कर 6.02 अरब हो गया है, जहाँ हर कार्ड साल भर में औसतन 50 बार इस्तेमाल किया गया। यह बैंकों के लिए रेवेन्यू के लिहाज से काफी अहम है।
कैश का 'पैराडॉक्स'
डिजिटल इंडिया के दौर में भी कैश की डिमांड कम नहीं हुई है। मार्च 2026 तक चलन में मौजूद करेंसी (Banknotes) 11.9% बढ़कर ₹41.2 लाख करोड़ पहुंच गई है। RBI के अनुसार, डिजिटल पेमेंट और कैश का साथ-साथ बढ़ना एक अनोखी स्थिति है। निवेशकों को अब इस पर नजर रखनी होगी कि बैंक कैसे अपनी स्ट्रैटेजी को क्रेडिट कार्ड की ओर शिफ्ट करते हैं और कैश-हैंडलिंग के बढ़ते खर्चों को कैसे मैनेज करते हैं।