

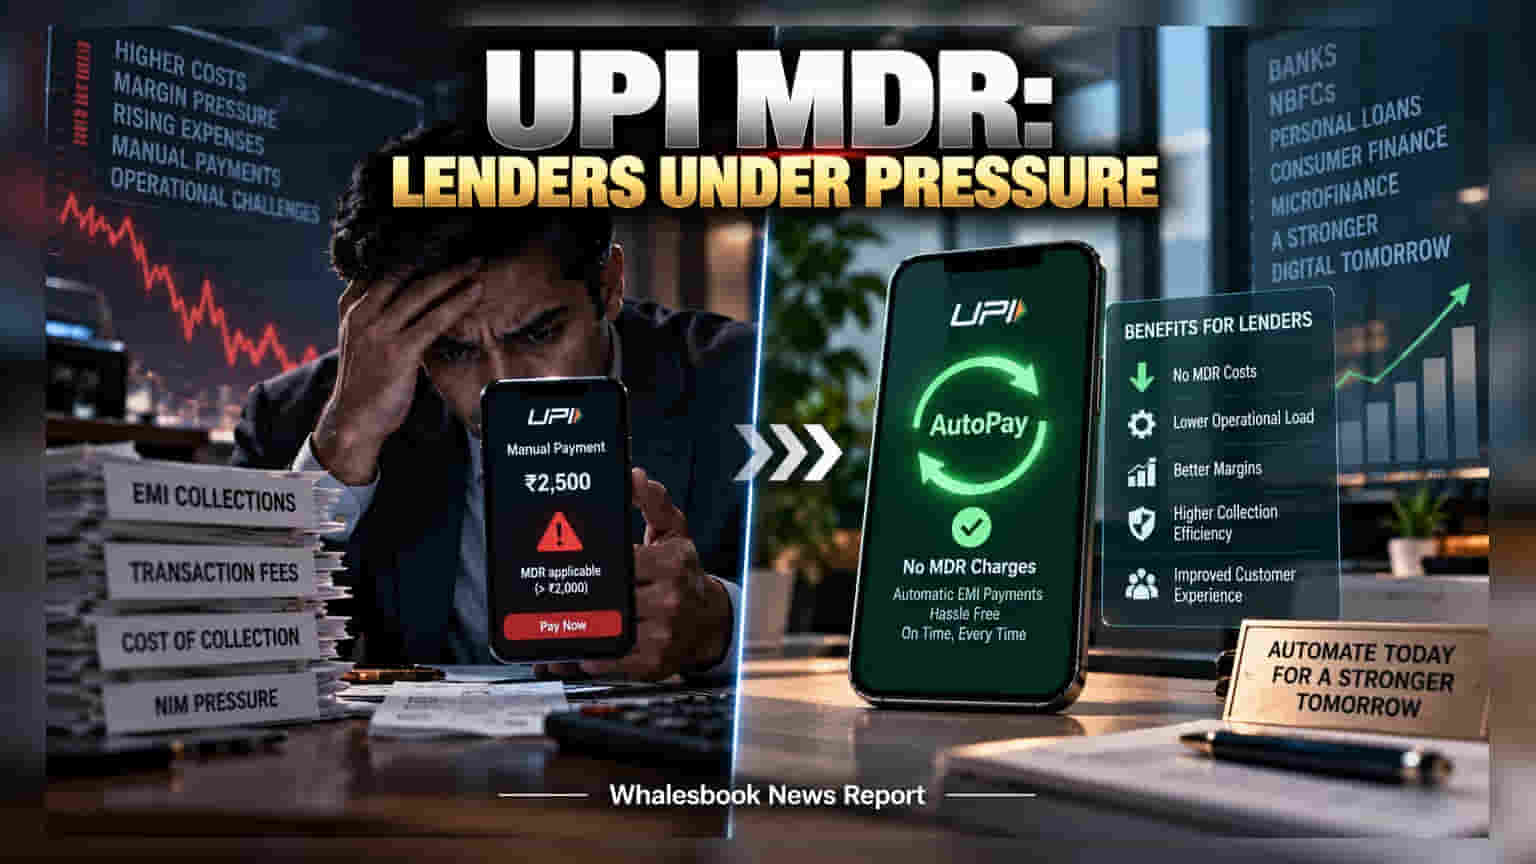
अब **₹2,000** से ज्यादा का मैन्युअल UPI लोन रीपेमेंट बैंकों और NBFCs के लिए महंगा साबित हो रहा है। मार्जिन बचाने के लिए अब बैंक ग्राहकों को UPI AutoPay पर शिफ्ट करने की रणनीति अपना रहे हैं।
बैंकों पर MDR की मार
डिजिटल दौर में लोन कलेक्शन का तरीका बदल गया है, लेकिन इसके साथ ही बैंकों और NBFCs के सामने एक नई चुनौती खड़ी हो गई है। जब कोई ग्राहक ₹2,000 से ज्यादा का EMI या लोन इंस्टॉलमेंट मैन्युअल UPI के जरिए भरता है, तो लेंडर को अब MDR (Merchant Discount Rate) का भुगतान करना पड़ता है। सबसे बड़ी मुश्किल यह है कि नियामक नियमों और प्रतिस्पर्धा के कारण बैंक इस खर्च को ग्राहकों पर नहीं डाल सकते, जिससे सीधा असर उनके मुनाफे पर पड़ रहा है।
नेट इंटरेस्ट मार्जिन पर दबाव
यह अतिरिक्त लागत बैंकों के 'नेट इंटरेस्ट मार्जिन' (Net Interest Margin) को सीधे तौर पर कम कर रही है। पर्सनल लोन, कंज्यूमर ड्यूरेबल और माइक्रोफाइनेंस देने वाली कंपनियों के लिए ये छोटे ट्रांजैक्शन फीस लंबे समय में मुनाफे को काफी घटा सकते हैं। जो लेंडर पहले मैन्युअल रिमाइंडर और एड-हॉक UPI ट्रांसफर पर निर्भर थे, अब उनके लिए यह एक बड़ी बाधा बन गया है।
UPI AutoPay की ओर रुख
इस नुकसान से बचने के लिए फाइनेंशियल इंस्टीट्यूशंस ने कमर कस ली है। वे ग्राहकों को तेजी से UPI AutoPay यानी रिकरिंग मैंडेट्स अपनाने के लिए प्रेरित कर रहे हैं। NPCI के नियमों के मुताबिक, ये ऑटोमेटेड पेमेंट MDR शुल्क से पूरी तरह मुक्त हैं। 'स्टैंडिंग इंस्ट्रक्शन' मॉडल पर शिफ्ट होने से बैंक ट्रांजैक्शन फीस के भारी बोझ को बायपास कर रहे हैं।
निवेशकों के लिए सबक
इन्वेस्टर्स के लिए अब यह जानना जरूरी है कि कौन सा लेंडर अपने ग्राहकों को कितनी जल्दी मैन्युअल तरीके से ऑटोमेटेड सिस्टम पर शिफ्ट कर पा रहा है। 'कॉस्ट ऑफ कलेक्शन' अब किसी भी वित्तीय संस्था के प्रदर्शन का एक अहम पैमाना बन गया है। जो बैंक डिजिटल इंफ्रास्ट्रक्चर की दक्षता को बेहतर नहीं बनाएंगे, उनके मार्जिन पर भविष्य में दबाव बना रहेगा।