

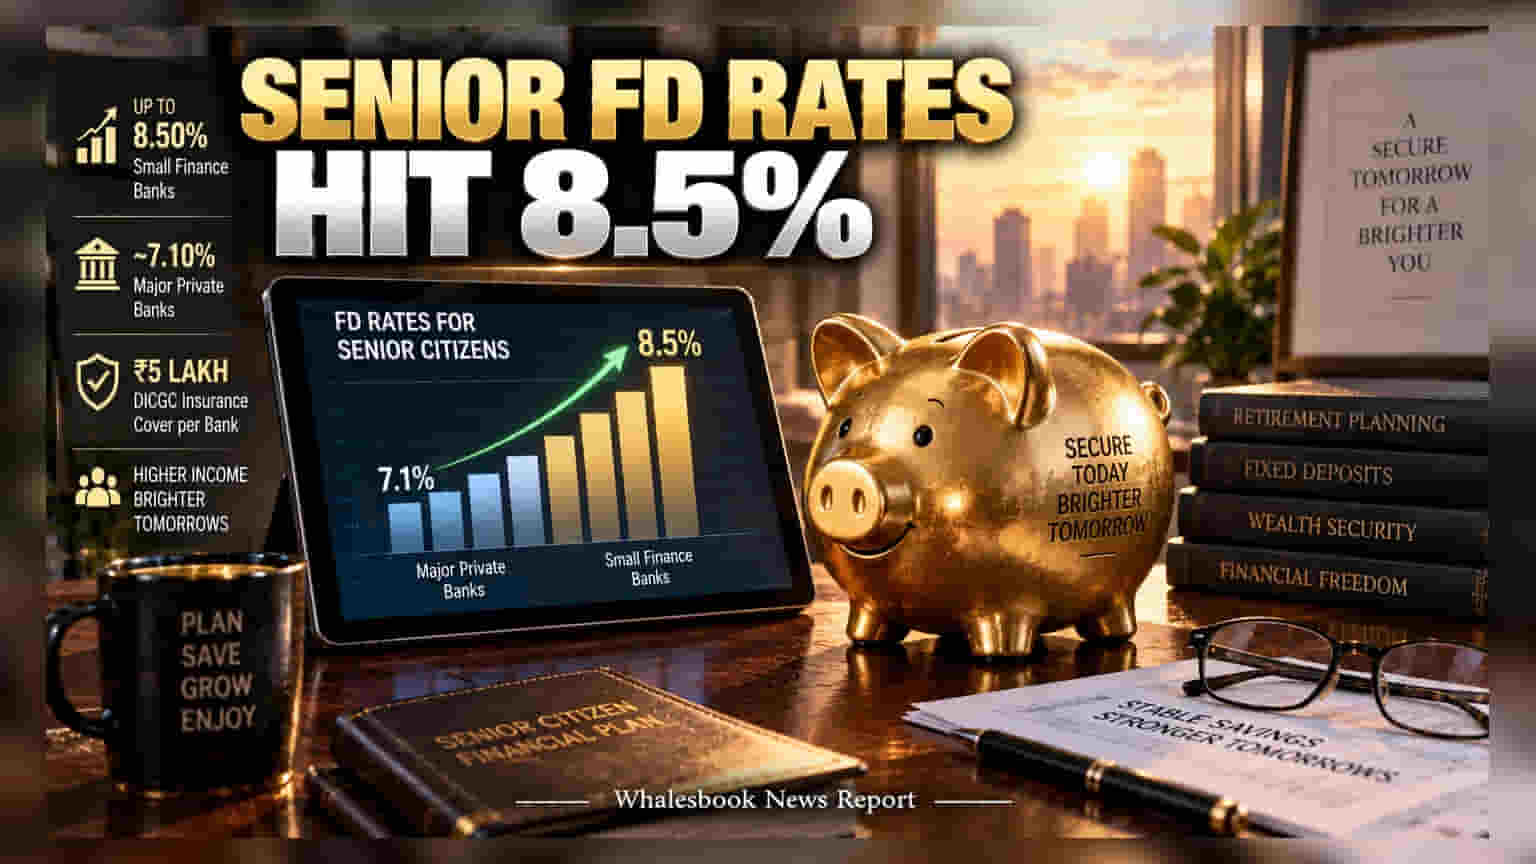
Equitas, ESAF और Suryoday जैसे Small Finance Banks सीनियर सिटीजन्स को **8.50%** तक का शानदार ब्याज दे रहे हैं, जो बड़े बैंकों से कहीं ज्यादा है। हालांकि, निवेश से पहले **₹5 लाख** की DICGC इंश्योरेंस लिमिट और लिक्विडिटी जरूरतों को समझना बहुत जरूरी है।
सीनियर सिटीजन्स जो अपनी जमा पूंजी पर बेहतर रिटर्न तलाश रहे हैं, उनके लिए फिक्स्ड डिपॉजिट (FD) मार्केट में इन दिनों बड़ा अंतर देखने को मिल रहा है। जहाँ HDFC Bank और ICICI Bank जैसे बड़े प्राइवेट लेंडर्स सीनियर सिटीजन्स को लगभग 7.10% ब्याज दे रहे हैं, वहीं Small Finance Banks (SFBs) ने इसे 8.50% तक पहुंचा दिया है।
ब्याज दरें क्यों हैं ज्यादा?
Small Finance Banks के बिजनेस मॉडल का फोकस छोटे व्यवसायों और ऐसे वर्गों को कर्ज देना है, जो अभी बैंकिंग सिस्टम से पूरी तरह नहीं जुड़े हैं। इस कर्ज को फाइनेंस करने के लिए इन बैंकों को लगातार स्टेबल रिटेल डिपॉजिट्स की जरूरत होती है। यही वजह है कि जनता से पैसा आकर्षित करने के लिए ये बैंक लुभावनी ब्याज दरों की पेशकश करते हैं।
सुरक्षा का पैमाना (Safety Limits)
ज्यादा ब्याज देखकर कहीं अपना पूरा रिटायरमेंट फंड एक ही बैंक में न डाल दें। भारत में, बैंक डिपॉजिट्स Deposit Insurance and Credit Guarantee Corporation (DICGC) के तहत सुरक्षित होते हैं। यहाँ प्रति बैंक, प्रति डिपॉजिटर ₹5 लाख तक का ही इंश्योरेंस कवर मिलता है, जिसमें मूलधन (Principal) और ब्याज (Interest) दोनों शामिल हैं। यदि आप ₹5 लाख से ज्यादा की रकम एक बैंक में जमा करते हैं, तो उस अतिरिक्त हिस्से पर जोखिम बना रहता है। इसलिए, विशेषज्ञों की सलाह है कि अपनी पूरी जमापूंजी एक ही जगह न रखें।
लिक्विडिटी और जुर्माना (Penalty)
निवेश करने से पहले बैंक की शर्तों को ध्यान से पढ़ें। अक्सर सबसे ऊंची ब्याज दरें कुछ खास फिक्स्ड टेन्योर के लिए ही होती हैं। अगर किसी इमरजेंसी में आपको मैच्योरिटी से पहले पैसा निकालना पड़ा, तो बैंक प्री-मैच्योर विड्रॉल पेनल्टी (Penalty) काट सकते हैं, जिससे आपका मुनाफा कम हो सकता है।
निवेशकों के लिए जरूरी कदम
निवेश से पहले बैंक की फाइनेंशियल हेल्थ, जैसे कि उसका कैपिटल एडिक्वेसी रेशियो और NPA लेवल जरूर देखें। अपनी निवेश रणनीति में विविधता (Diversification) रखें—अपने पैसे को कई बैंकों में बांटें। बैंक की नई रेट्स को ट्रैक करते रहें और किसी भी स्कीम में लॉक-इन करने से पहले पेनल्टी क्लॉज की पूरी जानकारी जरूर लें।