

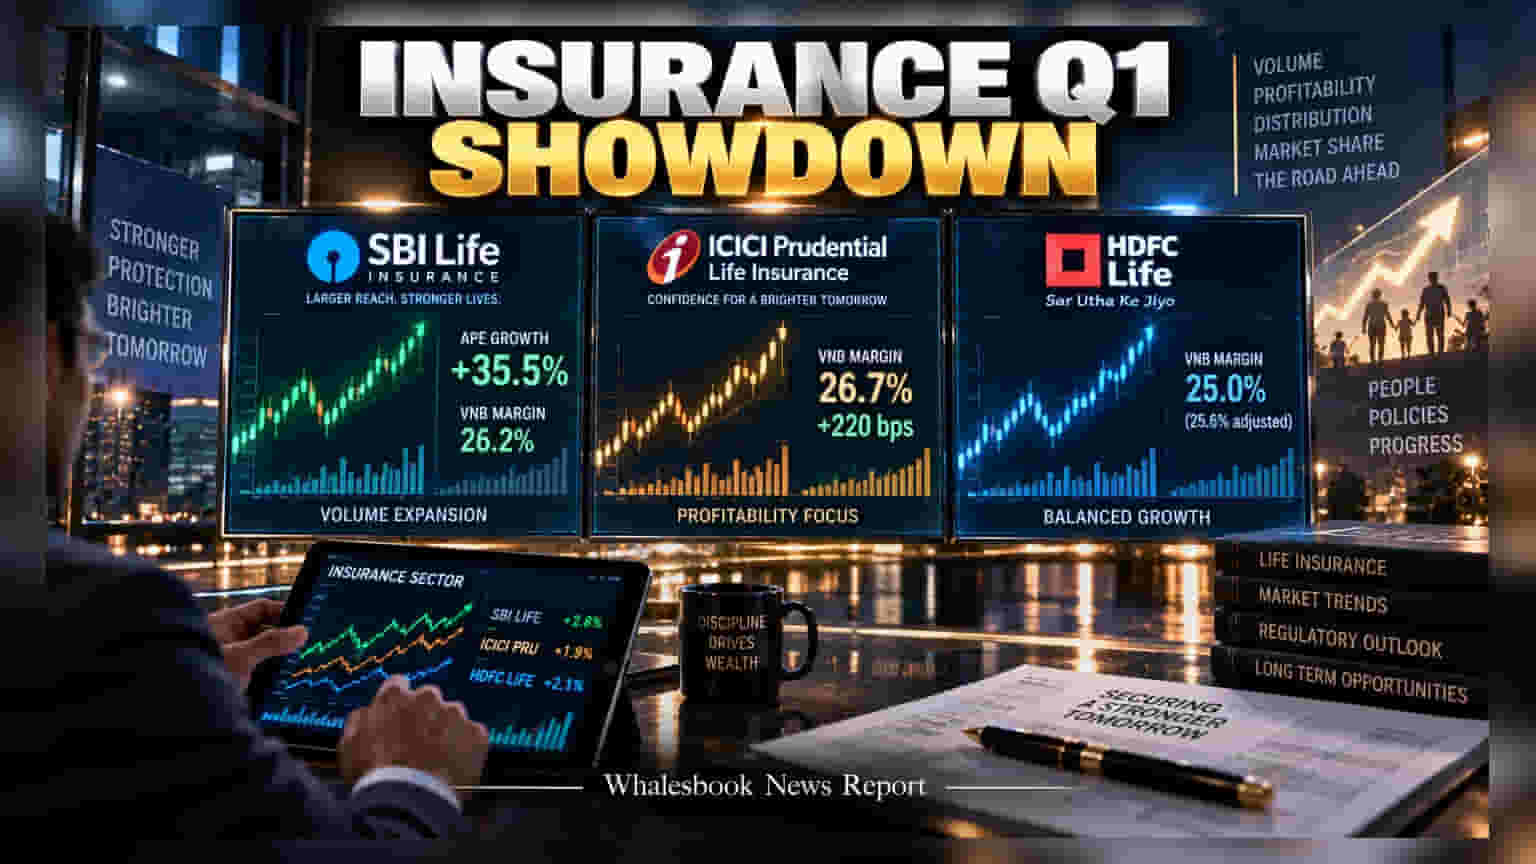
FY27 की पहली तिमाही में निजी जीवन बीमा कंपनियों के नतीजे मिले-जुले रहे। जहां SBI Life ने वॉल्यूम पर जोर दिया, वहीं ICICI Prudential Life ने अपने मार्जिन में सुधार किया है। अब निवेशकों की नजर बैंक-आधारित सेल्स मॉडल पर बढ़ती रेगुलेटरी सख्ती पर टिकी है।
वित्त वर्ष 2027 की पहली तिमाही के नतीजों में देश की टॉप तीन निजी जीवन बीमा कंपनियों के बीच रणनीतियों का अंतर साफ दिख रहा है। जहां कंपनियां मार्केट शेयर बढ़ाने की होड़ में हैं, वहीं उनकी प्राथमिकताएं अलग हैं—एक तरफ आक्रामक विस्तार है तो दूसरी तरफ मुनाफावसूली।
वॉल्यूम में SBI Life का जलवा
SBI Life Insurance ने वॉल्यूम के मामले में सेक्टर में बाजी मारी है। कंपनी का Annualized Premium Equivalent (APE) पिछले साल के मुकाबले 35.5% बढ़ा है। इस शानदार प्रदर्शन के पीछे ग्रुप प्रोटेक्शन सेगमेंट का बड़ा हाथ रहा है। हालांकि, वॉल्यूम बढ़ाने के चक्कर में कंपनी के न्यू बिजनेस प्रॉफिट मार्जिन 26.2% पर रहे हैं। अब निवेशकों की नजर इस बात पर है कि क्या कंपनी आने वाली तिमाहियों में इन मार्जिन्स को बढ़ा पाती है।
मुनाफे पर ICICI Pru का फोकस
ICICI Prudential Life Insurance ने मुनाफे को प्राथमिकता दी है। कंपनी ने 26.7% का VNB मार्जिन दर्ज किया है, जो अपने पियर्स (peers) में सबसे ज्यादा है। यह 220 बेसिस पॉइंट्स का सुधार है, जो दर्शाता है कि कंपनी अब हाई-वैल्यू प्रोडक्ट्स बेचने पर जोर दे रही है। यह उपलब्धि इसलिए भी खास है क्योंकि पूरा सेक्टर फिलहाल GST के बढ़ते असर जैसी चुनौतियों से जूझ रहा है।
रिस्क फैक्टर और रेगुलेटरी सख्ती
HDFC Life ने अपना संतुलित रुख बरकरार रखा है और 25% का मार्जिन रिपोर्ट किया है। फिलहाल पूरी इंडस्ट्री के लिए सबसे बड़ी चुनौती 'बैंकाश्योरेंस' (bancassurance) मॉडल है, यानी बैंक शाखाओं के जरिए बीमा बेचना।
नियामक संस्थाएं (Regulators) डिस्ट्रीब्यूशन मॉडल को लेकर काफी सतर्क हैं ताकि हितों का टकराव (conflict of interest) न हो। SBI Life ने अपनी पैरेंट कंपनी, State Bank of India पर निर्भरता घटाकर इसे लगभग 47% पर ला दिया है। वहीं, HDFC Life अभी भी व्यक्तिगत प्रीमियम के लिए अपने बैंकिंग पार्टनर पर काफी निर्भर है। शेयरधारकों के लिए रिस्क यह है कि अगर रेगुलेटर बैंक के जरिए होने वाली बिक्री पर कैप लगाते हैं, तो अधिक निर्भरता वाली कंपनियों को नए सेल्स चैनल ढूंढने में भारी दबाव झेलना पड़ सकता है।