

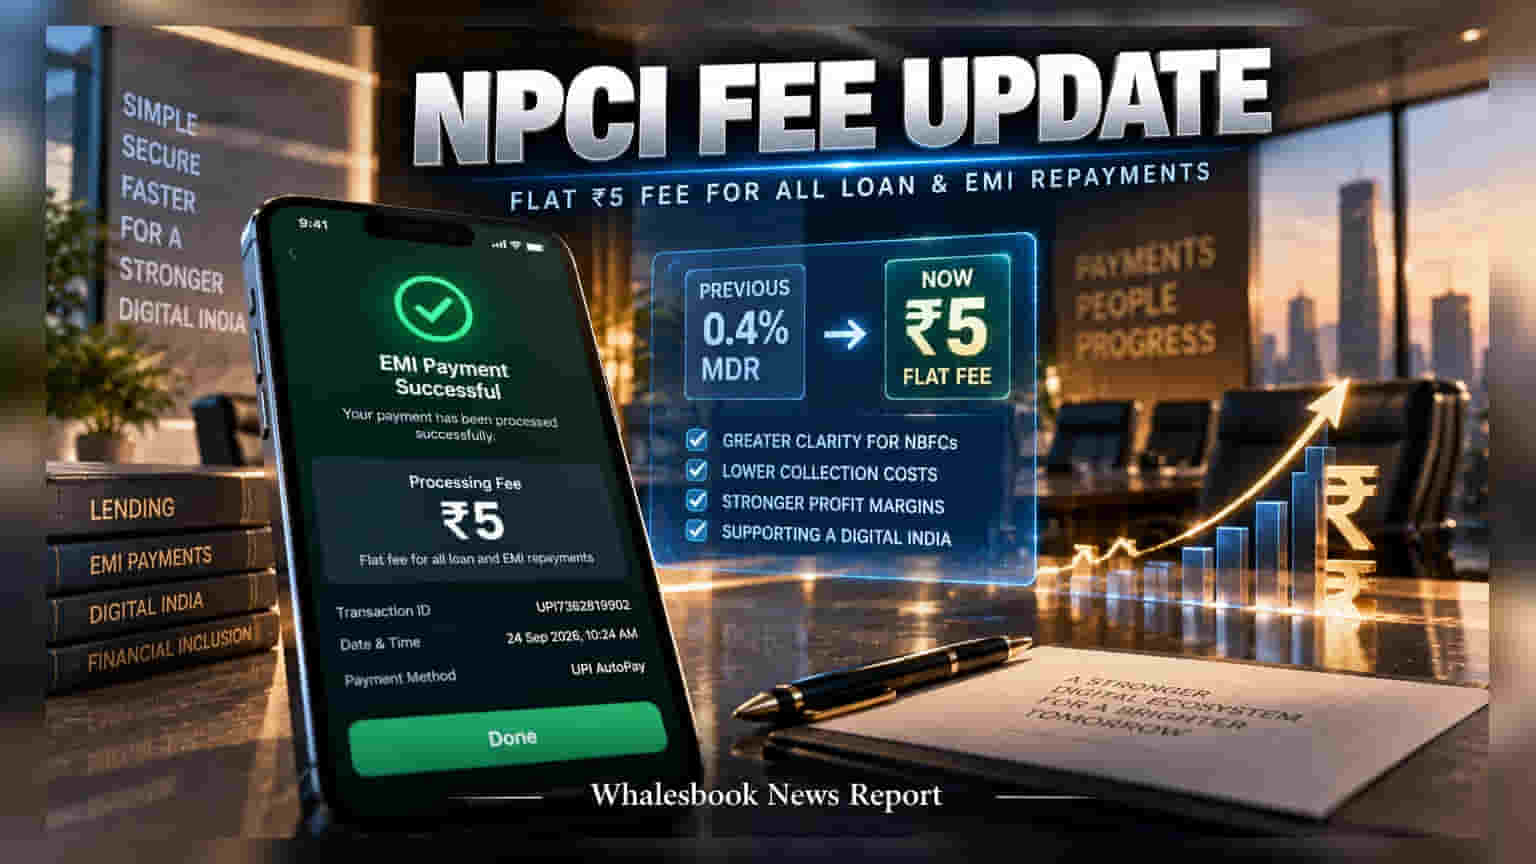
NPCI ने NBFC के लोन और EMI रीपेमेंट पर लगने वाले शुल्क को अब **₹5** पर फिक्स कर दिया है। पहले यहां **0.4%** का मर्चेंट डिस्काउंट रेट (MDR) लगता था, जिससे लेंडर्स को मार्जिन पर असर पड़ता था।
नियम में बदलाव और स्पष्टता
नेशनल पेमेंट्स कॉरपोरेशन ऑफ इंडिया (NPCI) ने नॉन-बैंकिंग फाइनेंस कंपनियों (NBFCs) के लिए पेमेंट प्रोसेसिंग फीस को लेकर चल रहे असमंजस को खत्म कर दिया है। अब सभी लोन और EMI रीपेमेंट पर एक फ्लैट ₹5 का शुल्क लगेगा, जिसने पुरानी 0.4% की MDR व्यवस्था की जगह ले ली है। इस स्पष्टता से उन लेंडर्स को बड़ी राहत मिली है, जो पहले यह तय नहीं कर पा रहे थे कि उन्हें फ्लैट फीस देनी है या प्रतिशत के आधार पर शुल्क का भुगतान करना है।
मार्जिन पर असर
NBFCs के लिए यह कदम मुनाफे को सुरक्षित रखने की दिशा में काफी सकारात्मक माना जा रहा है। पहले 0.4% का चार्ज कुल रीपेमेंट राशि पर लगता था, जिसमें मूलधन (Principal) और ब्याज (Interest) दोनों शामिल होते थे। बड़े लोन के मामलों में यह चार्ज काफी भारी पड़ता था और लेंडर्स की नेट कमाई कम हो जाती थी। अब ₹5 की फिक्स्ड फीस से लेंडर्स अपनी सालाना यील्ड को बेहतर तरीके से मैनेज कर पाएंगे।
डिजिटल लेंडिंग इकोसिस्टम में एकरूपता
माइक्रोफाइनेंस और पर्सनल लोन देने वाली कई कंपनियां eNACH और UPI मैंडेट जैसे डिजिटल तरीकों पर निर्भर हैं। हाई प्रोसेसिंग फीस अक्सर छोटे लोन देने वाली कंपनियों के लिए एक छिपा हुआ खर्च (Operational burden) थी। अब मर्चेंट कैटेगरी कोड (MCC) 7322 के तहत एक समान शुल्क लागू होने से पूरे डिजिटल लेंडिंग इकोसिस्टम में एकरूपता आएगी।
हालांकि, सेक्टर के लिए ऑपरेशनल दक्षता अभी भी एक चुनौती है। डेटा के अनुसार, पर्याप्त फंड न होने के कारण बड़ी संख्या में ऑटो-डेबिट ट्रांजेक्शन फेल हो जाते हैं, जिससे बार-बार रीपेमेंट प्रोसेस करने का खर्च बढ़ जाता है। नई फीस स्ट्रक्चर अब इन ट्रांजेक्शन्स के लिए एक स्थिर लागत मॉडल तैयार करती है, जिससे लेंडर्स को अपने कलेक्शन खर्च को बेहतर ढंग से नियंत्रित करने में मदद मिलेगी।