

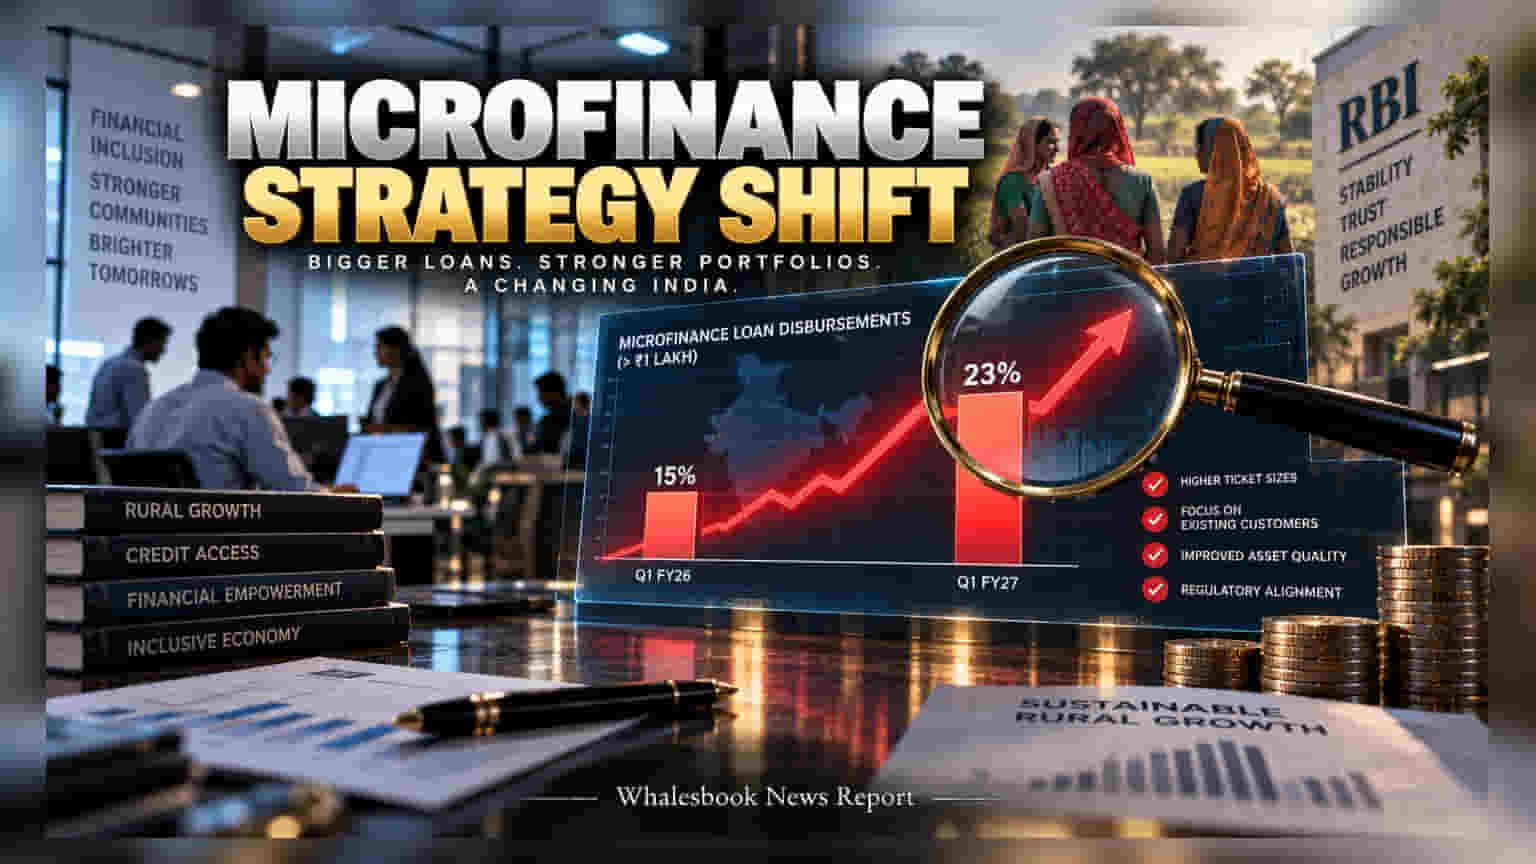
माइक्रोफाइनेंस कंपनियां अब छोटे कर्ज के बजाय बड़े लोन देने पर जोर दे रही हैं। हालिया तिमाही में **₹1 लाख** से ज्यादा के लोन का वितरण बढ़कर **23%** हो गया है, जिसका मकसद डिफॉल्ट के मामलों में कमी लाना है।
रणनीति में बड़ा बदलाव
माइक्रोफाइनेंस सेक्टर में लोन बांटने का तरीका बदल रहा है। हालिया इंडस्ट्री डेटा के मुताबिक, अप्रैल-जून तिमाही में ₹1 लाख से अधिक राशि वाले लोन का हिस्सा बढ़कर 23% हो गया है, जो पिछले साल इसी दौरान महज 15% था। इसके उलट, ₹50,000 या उससे कम के छोटे लोन देने पर कंपनियां अब कम ध्यान दे रही हैं, क्योंकि इन लोन में रीपेमेंट (repayment) की समस्या ज्यादा देखने को मिलती थी।
कंपनियां क्यों बदल रही हैं दांव?
पहले कंपनियां भारी मात्रा में छोटे लोन बांटकर अपना विस्तार करती थीं, लेकिन इसमें सबसे बड़ी दिक्कत यह थी कि ऐसे कर्जदारों की कोई क्रेडिट हिस्ट्री नहीं होती थी। जब ये नए ग्राहक कर्ज चुकाने में असमर्थ होते, तो कंपनियों का डेलिंक्वेंसी रेट (delinquency rate) बढ़ जाता था। अब बड़ी लोन राशि के जरिए कंपनियां उन पुराने और भरोसेमंद ग्राहकों को टारगेट कर रही हैं जिनका ट्रैक रिकॉर्ड अच्छा रहा है। इससे कंपनियों को अपना पोर्टफोलियो साफ रखने और प्रॉफिट मार्जिन सुरक्षित करने में मदद मिलेगी।
RBI की बढ़ती नजर
इस बदलाव के पीछे ऑपरेशनल एफिशिएंसी भी एक बड़ी वजह है। बड़े लोन देने से प्रति यूनिट क्रेडिट की लागत कम हो जाती है। इसके साथ ही, यह कदम RBI के सख्त नियमों के अनुकूल भी है। केंद्रीय बैंक लगातार सेक्टर में बढ़ रहे ओवर-इंडेटेडनेस (over-indebtedness) यानी कर्ज के बोझ पर नजर रखे हुए है। इस नई रणनीति से कंपनियां अनट्रेंड और ज्यादा कर्जदार लोगों को जोड़ने से बच रही हैं।
निवेशकों के लिए क्या है रिस्क?
एसेट क्वालिटी सुधरने के बावजूद इसमें जोखिम कम नहीं है। सबसे बड़ी चिंता ग्रामीण परिवारों के ओवर-लीवरेज्ड (over-leveraged) होने की है। अगर लोन की राशि बड़ी होगी और कर्जदार उसे चुका नहीं पाएगा, तो कंपनियों को बड़ा नुकसान हो सकता है। निवेशकों को आने वाली तिमाहियों में NPA (नॉन-परफॉर्मिंग एसेट) रेश्यो और रिपेमेंट ट्रेंड्स पर करीबी नजर रखनी चाहिए, ताकि यह साफ हो सके कि यह रणनीति रिस्क कम कर रही है या उसे और बढ़ा रही है।