

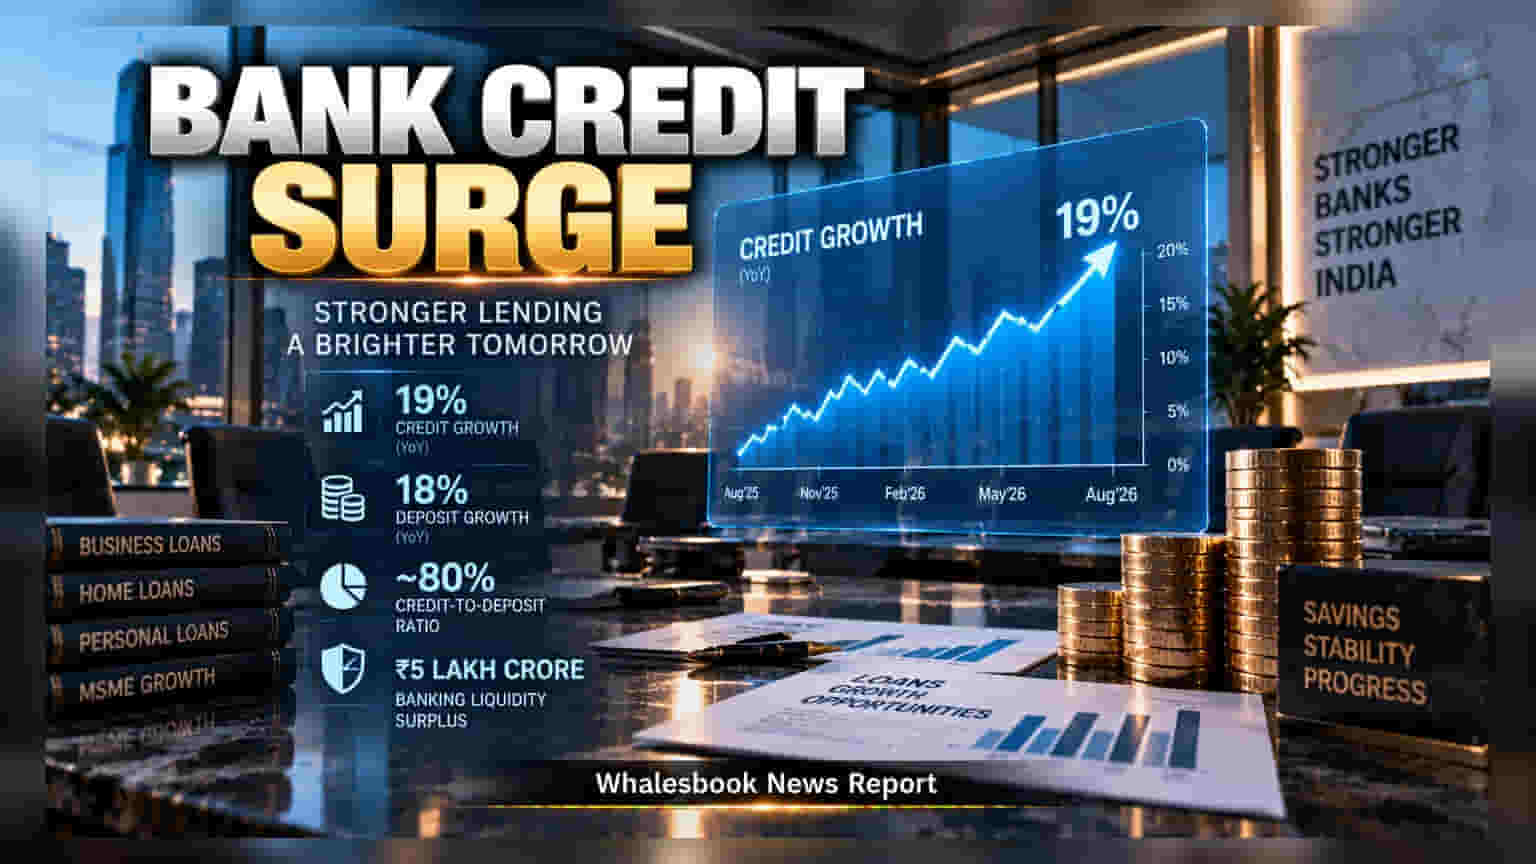
देश के बैंकिंग सेक्टर में तेजी का रुख बरकरार है। अगस्त के अंत तक क्रेडिट ग्रोथ **19%** और डिपॉजिट ग्रोथ **18%** रही है। लोन और डिपॉजिट के बीच घटता अंतर बैंकों की स्थिरता के लिए अच्छे संकेत हैं।
भारत के बैंकिंग सेक्टर में लोन बांटने की रफ्तार काफी तेज है। 31 अगस्त, 2026 तक के आंकड़ों के अनुसार, क्रेडिट ग्रोथ सालाना आधार पर 19% तक पहुंच गई है। वहीं, बैंक ग्राहकों से पैसा जुटाने में भी सफल रहे हैं, जिससे डिपॉजिट मोबिलाइजेशन 18% की दर से बढ़ा है। यह संतुलित विकास बैंकों को महंगी फंडिंग पर निर्भर रहने के बजाय अपनी ऑपरेशन्स को बेहतर तरीके से चलाने में मदद कर रहा है।
लिक्विडिटी और क्रेडिट-डिपॉजिट रेश्यो
बैंकों के लिए सबसे अहम होता है 'क्रेडिट-डिपॉजिट रेश्यो', जो यह बताता है कि कुल डिपॉजिट का कितना हिस्सा लोन के रूप में बांटा गया है। अगस्त के अंत तक यह रेश्यो 80% के आसपास रहा है। वहीं, 21 सितंबर तक बैंकिंग सिस्टम में लगभग ₹5 लाख करोड़ की लिक्विडिटी सरप्लस बनी हुई है, जो बैंकों को कैश की कमी से बचाती है।
निवेशकों के लिए मुनाफे का गणित
निवेशकों को लोन और डिपॉजिट के बीच के संतुलन पर नजर रखनी चाहिए। जब लोन ग्रोथ, डिपॉजिट ग्रोथ से बहुत ज्यादा हो जाती है, तो बैंकों को फंड जुटाने के लिए डिपॉजिट रेट्स बढ़ाने पड़ते हैं। इससे नेट इंटरेस्ट मार्जिन (NIM) पर दबाव आ सकता है। अच्छी बात यह है कि डिपॉजिट ग्रोथ, लोन ग्रोथ के लगभग बराबर चल रही है, जो मार्जिन्स के लिहाज से एक स्टेबल संकेत है।
भविष्य की चुनौतियां
हालांकि मौजूदा विस्तार मजबूत है, लेकिन ग्लोबल फंडिंग और इकोनॉमिक बदलाव आगे चलकर रफ्तार को प्रभावित कर सकते हैं। एक्सपर्ट्स का मानना है कि आने वाले महीनों में क्रेडिट ग्रोथ की गति धीमी हो सकती है। निवेशकों के लिए यह देखना महत्वपूर्ण होगा कि क्या बैंक अपने डिपॉजिट जुटाने की इस रफ्तार को कायम रख पाते हैं या नहीं।